Inquilino vulnerable en un alquiler: supuestos y cuestiones legales

La vulnerabilidad de un inquilino no se presume por una etiqueta ni impide para siempre reclamar un impago. La Ley de Enjuiciamiento Civil permite suspender temporalmente determinados desahucios de vivienda para que las administraciones adopten medidas, pero exige información, audiencia de las partes y una decisión judicial.

También importa la situación del propietario. En agosto de 2026 no está vigente la prórroga extraordinaria que se anunció hasta final de año: el RDL 2/2026 que la aprobó fue derogado en febrero. Ni los hijos menores ni la falta de ingresos producen por sí solos una paralización automática.

Vulnerabilidad social y vulnerabilidad procesal no son idénticas

Una familia puede necesitar apoyo social sin cumplir todos los criterios de la suspensión procesal, y puede cumplirlos durante un período y dejar de hacerlo después. El juzgado analiza la situación dentro de un procedimiento concreto; no emite una declaración general para cualquier deuda o contrato.

Conviene distinguir:

  • Dificultad económica para pagar la renta.
  • Riesgo residencial por falta de alternativa.
  • Circunstancias de dependencia, discapacidad o menores.
  • Vulnerabilidad del propio arrendador.
  • Requisitos legales del mecanismo solicitado.

La condición de gran tenedor también puede modificar algunas reglas. La explicación sobre cómo saber si eres gran tenedor de viviendas ayuda a identificar la cartera, pero cada norma utiliza su propia definición y ámbito.

Qué norma rige la suspensión por vulnerabilidad en 2026

La LEC regula esta materia en los números 5, 6 y 7 de su artículo 441. El juzgado recibe información y propuestas de las administraciones, escucha a ambas partes y decide si suspende para que se adopten las medidas.

El RDL 2/2026 intentó prorrogar hasta el 31 de diciembre determinadas medidas extraordinarias del RDL 11/2020, pero fue derogado el 28 de febrero. El RDL 8/2026 también perdió sus efectos en abril. No utilices ninguno como fundamento de una solicitud nueva.

La fecha de consulta jurídica forma parte del asesoramiento. Una carta o artículo anterior puede describir correctamente su momento y estar desfasado para una actuación nueva.

Cómo se acredita la situación del inquilino

En un desahucio por impago o expiración, la posible vulnerabilidad debe llegar al expediente judicial y a las administraciones competentes. No basta con comunicarla al propietario fuera del juzgado. Las partes disponen de audiencia antes de la decisión.

El expediente puede requerir:

  1. Identificación de la unidad familiar o de convivencia.
  2. Ingresos y prestaciones de sus miembros.
  3. Circunstancias personales relevantes.
  4. Gastos básicos, suministros y renta.
  5. Información sobre la alternativa habitacional.
  6. Documentación solicitada por juzgado o servicios públicos.

Como referencias, el tribunal puede considerar que renta y suministros superen el 30 % de los ingresos y que estos no alcancen determinados múltiplos del IPREM, ajustados por hijos, edad o discapacidad. Son criterios de valoración dentro del caso, no un certificado automático.

Los cambios históricos descritos en la evolución de las suspensiones desde el RDL 11/2020 deben leerse con esta actualización. Contrasta siempre la fecha de la norma citada y su vigencia antes de entregar un escrito.

Qué puede acreditar el propietario

El arrendador puede presentar su documentación y alegar que también se encuentra en vulnerabilidad o que esta se produciría si se suspende el lanzamiento. El tribunal debe valorarla de forma ponderada junto con la información pública y la situación del demandado.

Prepara:

  • Contrato, deuda y gastos vinculados a la vivienda.
  • Ingresos y cargas económicas del propietario.
  • Hipoteca, pensión u otras circunstancias relevantes.
  • Documentos que corrijan errores de la solicitud.
  • Impacto de la falta de renta en su economía doméstica.

La regla de las dos o menos viviendas apareció en el derogado RDL 2/2026 y no debe aplicarse como excepción vigente en agosto. La situación del propietario se defiende con pruebas y dentro del juzgado.

Cómo decide el juzgado

Servicios sociales emiten o aportan información sobre la situación y las medidas disponibles. Después, el juez pondera de forma proporcional y equilibrada la vulnerabilidad de ambas partes y decide si suspende o continúa el procedimiento.

La resolución debe atender al caso, no a estereotipos. Tener trabajo no descarta cualquier vulnerabilidad; estar en desempleo no demuestra todos los requisitos. La existencia de menores, dependencia o discapacidad es relevante, pero debe integrarse en la documentación y en la alternativa habitacional.

Cuando la parte actora es una persona física, la pausa no puede superar dos meses; si demanda una sociedad u otra persona jurídica, el tope es de cuatro. Si las medidas públicas se adoptan antes, o al agotarse el plazo, se alza automáticamente. La suspensión aplaza el lanzamiento; no perdona rentas ni convierte el contrato en indefinido.

Ejemplo práctico: una arrendataria con un menor acredita una caída brusca de ingresos y la administración propone una ayuda urgente. El propietario demuestra que la renta paga buena parte de su propia hipoteca. El juez pondera ambos expedientes; la presencia del menor influye, pero no decide sola ni borra el saldo pendiente.

Los menores influyen, pero no deciden solos

Para valorar la dimensión social, el tribunal puede tener en cuenta menores, personas con dependencia o mujeres que hayan sufrido violencia. Su presencia exige atención y coordinación, pero no equivale por sí sola a una suspensión automática.

La edad, discapacidad y responsabilidades familiares también pueden elevar los umbrales económicos de referencia. Deben acreditarse con la documentación pertinente, evitando incorporar historiales médicos completos cuando basta una certificación adecuada.

No llames “okupa” al inquilino que dejó de pagar. Conserva un título arrendaticio hasta que se resuelva y ejecute conforme a derecho. Confundir las categorías conduce a requisitos y expectativas equivocados.

Qué pasa con la deuda durante la suspensión

Las rentas siguen venciendo mientras el contrato y la obligación continúen. El propietario debe actualizar el cuadro, registrar pagos y comunicar las cantidades por canales adecuados. No añadas conceptos sin base ni utilices la vulnerabilidad para difundir información personal.

Las antiguas suspensiones extraordinarias crearon una vía de compensación al arrendador por la suspensión del desahucio. La ampliación que el RDL 2/2026 pretendía llevar hasta 2027 fue derogada; para un expediente histórico deben comprobarse la norma aplicable, el período y el plazo administrativo concreto.

No presentes una solicitud nueva basándote solo en una guía anterior. Primero identifica qué resolución suspendió el caso, bajo qué norma y cuándo se produjo el perjuicio. Ese recorrido determina si queda alguna vía abierta.

Mantén separados:

  1. Procedimiento de recuperación.
  2. Cálculo y reclamación de deuda.
  3. Trámite procesal de vulnerabilidad.
  4. Solicitud administrativa histórica, si todavía procede.

Cada vía tiene documentos y decisiones propias.

Errores que perjudican a propietario e inquilino

La incertidumbre favorece reacciones que agravan el conflicto. El propietario no debe cortar suministros, entrar, cambiar cerraduras ni acosar. El inquilino no debería ignorar las notificaciones ni confiar en que la vulnerabilidad se aplicará sola.

Evita también:

  • Pedir informes médicos completos sin necesidad.
  • Negociar con menores o familiares que no son parte.
  • Publicar la deuda o la situación social.
  • Prometer una fecha de lanzamiento antes de la resolución.
  • Dar por extinguida la reclamación durante la suspensión.
  • Confundir apoyo social con asesoramiento procesal.

Una negociación puede acordar calendario, ayudas, reducción o salida, pero debe ser voluntaria y documentada. El trato digno no debilita la posición jurídica; la hace más defendible.

También conviene que un único profesional coordine la comunicación. Mensajes distintos del propietario, la agencia y el abogado pueden generar ofertas incompatibles o revelar datos sociales a quien no los necesita.

Una cronología común evita contradicciones y protege la confidencialidad de todos.

Protección de renta y acompañamiento jurídico

La vulnerabilidad necesita respuesta social y el impago, una gestión contractual y judicial. Una garantía no elimina los derechos del inquilino ni sustituye al juzgado, pero puede sostener el ingreso del propietario mientras profesionales coordinan la incidencia conforme a las condiciones contratadas.

Las preguntas frecuentes de SEAG sobre la Ley de Vivienda ayudan a situar la garantía de rentas y la defensa jurídica dentro del marco vigente. En la Garantía Indefinida, el abono se mantiene hasta recuperar el inmueble después del mes de carencia, sin esperar a una sentencia, según sus condiciones.

Si el impago ya existe y la vulnerabilidad consta en autos, aporta cuanto antes la documentación al equipo jurídico. Una estrategia de prevención para el próximo contrato debe unir selección, control y cobertura. Te acompañamos desde SEAG: contacta para informarte sin perder el rigor legal y humano que exige el procedimiento.

Como propietario, ¿puedo entrar en la vivienda alquilada?

El arrendamiento de una vivienda implica ceder el uso y disfrute de la misma al inquilino a cambio de una renta. Sin embargo, a muchos propietarios les surge la duda de si, una vez firmado el contrato, pueden acceder al inmueble. La cuestión no es menor: entra en juego el derecho a la intimidad del arrendatario y la inviolabilidad del domicilio, principios amparados por la Constitución Española. Por ello, la pregunta “¿El propietario puede entrar en la vivienda alquilada?” debe responderse desde un marco legal muy concreto. ¡Lo vemos en el siguiente artículo!

¿El propietario puede entrar en la vivienda alquilada?

En la práctica, la respuesta general es clara: el propietario no puede entrar en la vivienda alquilada sin el consentimiento del inquilino. Hacerlo podría considerarse un delito de allanamiento de morada, con consecuencias penales. La norma general establece que no puede el propietario entrar en la vivienda alquilada sin permiso. El inquilino, mientras dura el contrato, goza de un derecho de uso exclusivo sobre el inmueble. Este derecho está protegido por la inviolabilidad del domicilio (artículo 18.2 de la Constitución Española), por lo que ninguna persona —ni siquiera el dueño— puede acceder sin autorización: “El domicilio es inviolable. Ninguna entrada o registro podrá hacerse en él sin consentimiento del titular o resolución judicial, salvo en caso de flagrante delito”. Ahora bien, existen algunas excepciones reguladas por la Ley de Arrendamientos Urbanos (LAU) y por la jurisprudencia, en los que sí es posible justificar la entrada del propietario al piso arrendado (lo vemos en el siguiente apartado).

Derecho de un propietario a entrar en vivienda alquilada: casos excepcionales

Aunque la regla general es restrictiva, la Ley de Arrendamientos Urbanos contempla situaciones en las que se puede justificar el acceso del propietario. A continuación, se detallan algunos supuestos.

Para vender la vivienda arrendada

Cuando el propietario decide poner en venta el inmueble, tiene derecho a mostrarlo a posibles compradores. Sin embargo, debe avisar con antelación y pactar con el inquilino los días y horas de visita. El arrendatario no puede impedirlo de forma arbitraria, siempre que se respeten sus horarios y su intimidad. Es importante tener en cuenta, por otro lado, que el inquilino tiene el derecho de tanteo y retracto sobre la vivienda alquilada, lo que significa que tiene preferencia para comprarla con el mismo precio y condiciones frente a terceros, si así lo desea.

Reparaciones de mantenimiento y conservación

Uno de los deberes esenciales del arrendador es mantener la vivienda en condiciones adecuadas. Esto significa que, si surge una reparación urgente —por ejemplo, una fuga de agua o una avería en la instalación eléctrica—, el propietario puede entrar en la vivienda alquilada, pero siempre avisando previamente al inquilino. El acceso se limita estrictamente a la finalidad de arreglar el desperfecto. Ocurre lo mismo en los casos de reparaciones por habitabilidad de la vivienda. Si el inmueble presenta deficiencias que comprometen la seguridad o salubridad, el propietario puede solicitar la entrada para verificar el estado. Eso sí, necesita el consentimiento del arrendatario.

Ahora bien, en caso de que el inquilino se niegue, el propietario deberá acudir a la vía judicial para reclamar un acceso legítimo mediante resolución. Además, si el inquilino se niega a autorizar la entrada al propietario o a los técnicos, deberá responder por los daños y perjuicios que se causen como consecuencia de haber impedido dicha entrada. Esto, en general, refuerza la idea de que aunque puede un propietario entrar en un piso alquilado las opciones son muy limitadas, solo en condiciones muy concretas y siempre con garantías legales.

En SEAG siempre te recomendamos que alquiles tu vivienda con seguridad, ya que puedes enfrentarte a diferentes situaciones complejas, como no poder acceder al inmueble, incluso en caso de impago o inquiokupación. En estos casos, nuestro servicio de alquiler garantizado te permitirá seguir cobrando mes a mes hasta recuperar el acceso a tu vivienda. Y también nos ocuparemos de todo el proceso judicial, para que no tengas que preocuparte por nada. En SEAG asumimos todos los trámites derivados de una reclamación por impago de alquiler, asesorándote en todo momento y resolviendo todas las dudas que tengas. Además de los gastos de procurador, notificaciones, poderes notariales y tasas judiciales.

Finalización del contrato

Por supuesto, cuando el arrendamiento finaliza el propietario tiene derecho a revisar la vivienda para comprobar su estado antes de devolver la fianza. En este contexto, el inquilino debe permitir el acceso.

Puede el inquilino negarse a enseñar la vivienda

Como indicábamos, una de las excepciones en las que puede entrar el propietario al inmueble es para enseñarlo en el momento de venderlo. Ahora bien, en lugar de ser el arrendador quien muestre la vivienda, ¿se puede obligar al inquilino a hacerlo? La respuesta es no. Hay que tener en cuenta que para realizar las visitas no se podrá obligar al inquilino, sino que se deberá llegar a un acuerdo con este para mostrar el piso, tal y como puedes leer en este artículo.

Por último, ¿Puede entrar el propietario en un local alquilado?

El caso de los locales comerciales o naves industriales es distinto al de las viviendas. En estos supuestos no hablamos de domicilio, sino de espacio de uso económico. Por ello, la protección de la inviolabilidad es más limitada, aunque sigue existiendo un derecho de posesión exclusivo para el arrendatario. El propietario de un local alquilado tampoco puede entrar libremente sin permiso. Sin embargo, es más común que los contratos incluyan cláusulas específicas que permiten al arrendador visitar el local para verificar su estado, realizar reparaciones o enseñar el espacio a futuros arrendatarios. Estas cláusulas deben estar redactadas claramente y firmadas por ambas partes. En conclusión, si tienes un local alquilado, como propietario puedes entrar únicamente si lo has pactado en el contrato o si existe una causa legal que lo justifique. De lo contrario, también sería una intromisión indebida.

Alquiler seguro: ¿Qué es y para qué sirve el recibo de alquiler?

Un recibo de alquiler es un justificante que acredita (prueba documental) que se ha pagado la renta del alquiler por parte del arrendatario. Para un alquiler seguro, te contamos lo que necesitas saber en este artículo.

Este recibo verifica que existe una relación entre ambas partes, inquilino y propietario, y que se está cumpliendo con el pago del alquiler de la vivienda (o local), es decir, que el inquilino está cumpliento con el pago de la renta.

“El arrendador queda obligado a entregar al arrendatario recibo del pago, salvo que se hubiera pactado que este se realice mediante procedimientos que acrediten el efectivo cumplimiento de la obligación de pago por el arrendatario”, explica la LAU al respecto en su artículo 17.

Asimismo, el recibo del alquiler, acredita la fecha del pago de la renta y, en consecuencia, si hay retrasos en el pago del alquiler.

Este documento (recibo) también puede quedar sustituído por el justificante bancario de la transferencia a la cuenta del arrendador (propietario) o por el recibo bancario del cobro (adeudo) en la cuenta bancaria del arrendatario (inquilino), siendo un medio muy cómodo de acreditar los pagos de las rentas  en el momento de realizar la declaración de la renta. 

Para un alquiler seguro, recuerda la importancia de contratar un seguro de alquiler o empresa de Garantía de alquiler seguro, como SEAG. En caso de impago, esta empresa de servicios jurídicos se encargará de cubrir esas rentas mes a mes hasta recuperar la vivienda.

Alquiler seguro: ¿La fianza puede cubrir el último mes del alquiler?

Entre los temas más controvertidos al finalizar un contrato de arrendamiento se encuentra el uso de la fianza del alquiler para cubrir el último mes de renta. Muchos inquilinos y propietarios creen que pueden hacerlo, pero ¿qué dice la ley realmente sobre esta práctica? A continuación, analizamos qué es la fianza, cuál es su función y qué consecuencias puede tener pagar el último mes con la fianza, entre otras. ¡Vamos a ello!

Qué es la fianza y cuál es su función en un piso de alquiler

La fianza en el alquiler es una cantidad de dinero que el inquilino entrega al propietario al firmar el contrato con el objetivo de garantizar el cumplimiento de las obligaciones derivadas del arrendamiento. Su regulación se encuentra en el artículo 36 de la Ley de Arrendamientos Urbanos (LAU), que establece que el arrendatario está obligado a entregar una fianza equivalente a una mensualidad de renta en los arrendamientos de vivienda, o dos mensualidades en el caso de arrendamientos para uso distinto. Esta fianza actúa como un depósito de garantía para cubrir posibles desperfectos, impagos o incumplimientos contractuales. Además, la ley obliga al propietario a depositar la fianza en el organismo correspondiente de la comunidad autónoma. Por ejemplo, en la Comunidad de Madrid debe hacerse en la Agencia de Vivienda Social, y en Cataluña, en el Institut Català del Sòl (INCASÒL).

Además, la entrega de la fianza debe realizarse en el momento de la firma del contrato, y solo puede recuperarse al finalizar el arrendamiento, una vez comprobado que no existen deudas ni daños en la vivienda. En resumen, la fianza en el alquiler es una garantía legal tanto para el arrendador como para el arrendatario, y no debe confundirse con los depósitos o avales adicionales que el propietario pueda solicitar. Puedes ampliar la información sobre ello en este artículo: Diferencias entre fianzas y depósitos de garantía para un alquiler seguro.

¿Se puede utilizar la fianza para pagar el último mes?

Como indicábamos en la introducción, cuando se acerca el final del contrato es habitual que el inquilino se plantee la siguiente duda: ¿Puedo pagar el último mes de alquiler con la fianza? Ahora bien, la respuesta es no, y la justificación se encuentra en la propia Ley de Arrendamientos Urbanos. Aunque esta no lo menciona de forma literal, indica que la fianza debe estar destinada a las cargas posteriores que recaigan sobre el arrendamiento en caso del incumplimiento de las obligaciones por parte del inquilino. Por lo tanto, compensar la fianza con el último mes de alquiler va en contra de la finalidad legal del depósito y puede considerarse un incumplimiento contractual.

¿Qué pasa si no pago el último mes de alquiler? ¿Y si no devuelvo la fianza?

No pagar el último mes de alquiler confiando en la fianza puede parecer inofensivo, pero tiene consecuencias legales claras. En primer lugar, el impago de la renta constituye un incumplimiento contractual grave, que puede derivar en una reclamación judicial por parte del propietario. Aunque el inquilino haya abonado la fianza, esta no sustituye el pago de la renta, ya que no cumple la misma función. El arrendador puede iniciar un procedimiento de desahucio por falta de pago, además de reclamar judicialmente las rentas adeudadas y compensaciones. Este tipo de impago también puede afectar a la reputación del inquilino en futuros arrendamientos, ya que muchos propietarios exigen referencias o documentación que evidencie un historial de pagos correcto.

En segundo lugar, el propietario tiene derecho a retener la fianza para cubrir la deuda pendiente, y si esta cantidad no cubre el total del impago o de los posibles daños ocasionados, podrá reclamar la diferencia. Por supuesto, para devolver la fianza dispones de un plazo máximo según la normativa. En concreto, la Ley de Arrendamientos Urbanos, en su artículo 36.4, establece que el arrendador dispone de un mes desde la extinción del contrato de alquiler (entrega de llaves) para devolver la fianza. Por lo tanto, aunque algunos inquilinos o propietarios crean que no pagar el último mes “no tiene consecuencias”, la realidad es que puede generar conflictos legales en ambos sentidos.

Qué hacer si el inquilino no paga el último mes

Cuando el inquilino no paga el último mes del alquiler, el propietario debe actuar con rapidez para proteger sus derechos. La vía ideal es contar con un servicio de protección jurídica y de garantía de cobro, como el que ofrecemos en SEAG (Sociedad Española de Alquiler Garantizado). Si el propietario tiene contratado un servicio de SEAG, debe avisar de inmediato al detectar el impago para que se active el servicio y se inicie el procedimiento judicial correspondiente. El equipo jurídico de SEAG se encarga de reclamar las rentas adeudadas y, si procede, tramitar el proceso de desahucio, sin que el propietario tenga que asumir gastos legales ni adelantar dinero. Además, SEAG garantiza el cobro de la renta desde el primer mes de impago, sin esperar a la resolución judicial. Esto significa que, aunque el inquilino decida no pagar el último mes de alquiler, el propietario seguirá recibiendo su renta puntualmente.

Esta solución resulta especialmente útil en situaciones en las que el inquilino se marcha sin abonar el último mes o deja desperfectos en la vivienda. Mientras que la fianza puede no ser suficiente para cubrir todo el perjuicio, la cobertura de SEAG ofrece tranquilidad, seguridad jurídica y cobro garantizado. Por lo tanto, ante cualquier incumplimiento o retraso en el pago del alquiler, lo más recomendable es dejar el asunto en manos de profesionales especializados en arrendamientos urbanos, como SEAG.

¿Se puede contratar el seguro de alquiler una vez alquilada la vivienda?

Normalmente, cuando un propietario decide contratar un seguro de alquiler, lo hace en el mismo momento de alquilar su vivienda. 

Por lo general, es un producto que la inmobiliaria ofrece al propietario al gestionar el alquiler de una vivienda o local. Previamente a la firma del contrato de alquiler, SEAG realiza un detallado estudio económico sobre el riesgo de impago de la renta de los inquilinos.

Una vez que los analistas de riesgos aprueban la operación a garantizar, se pasa a firmar dicha contratación del seguro de impago, al mismo tiempo que se firma el contrato de alquiler. 

Sin embargo, en otras ocasiones el propietario de la vivienda conoce este tipo de servicio después de haber alquilado su vivienda. Y es entonces cuando surge la pregunta: ¿se puede contratar el seguro de alquiler una vez la vivienda se haya alquilado?

La respuesta es muy sencilla: sí, se puede contratar. En el caso de SEAG, como empresa que garantiza el alquiler seguro de la vivienda, una vez se tenga alquilada la vivienda, se puede contratar los servicios de garantía, con el fin de garantizar cualquier futuro impago de alquiler. 

Una vez contratada la Garantía SEAG, ante el impago de las rentas por parte del inquilino, SEAG responderá ante el propietario, compensando el impago de la renta, de forma puntual cada día 5 de cada mes vencido desde el mes siguiente al impago. Para poner un ejemplo, si usted notifica el impago antes del día 25 de enero, SEAG se responsabilizará de pagarle el mes de febrero, el día 5 de marzo. Así continúa los siguientes meses.

En el caso de que se contrate la Prestación Plus, que incluye la Garantía “sin carencia”,  si usted notifica el impago antes del día 25 de enero, SEAG le devolverá, en los siguientes días, el mes de depósito y se responsabilizará de pagarle el mes de febrero, el mismo día 5 de febrero. Luego el día 5 de marzo SEAG le realizará el ingreso correspondiente a la mensualidad de marzo y así sucesivamente hasta recuperar su inmueble.

También podrás contratar el Cobro Puntual, en el que se te ingresa el pago del alquiler el día 1 de cada mes, pague o no tu inquilino.

Conoce nuestras prestaciones adicionales aquí. 

Ya sea que estés por alquilar un inmueble o que ya lo tengas alquilado, se recomienda contratar un seguro de alquiler o Garantía de alquiler seguro como la de SEAG, en caso de que ocurra el impago de alquiler. 

¿Qué es la carencia en un seguro de alquiler? ¿Cuándo empieza a pagar la aseguradora?

En el momento de contratar un seguro son varios los aspectos que debes tener en cuenta, sobre todo si no quieres llevarte sorpresas indeseadas llegado el momento de tener que hacer uso de él. Uno de estos aspectos, presente en la gran mayoría de seguros (incluidos los del alquiler), es el del periodo de carencia. En este artículo te ayudamos a despejar todas tus dudas sobre qué es carencia en un seguro y sus plazos. ¡Sigue leyendo!

¿Qué es la carencia en un seguro?

Supón que acabas de contratar un seguro de alquiler (o cualquier otro seguro, como un seguro de salud). Es importante saber que no podrás hacer uso de él desde el primer momento, puesto que tendrás que esperar un tiempo para poder disfrutar de algunas coberturas y/o servicios adicionales en la póliza. Esto es lo que se conoce como la carencia del seguro, como su nombre indica, existe una carencia que puede variar en cuanto a plazos se refiere dependiendo de la compañía o de las coberturas que se contratan. Este tiempo de carencia es propio de los seguros, como el de alquiler, pero también suele ser aplicado en empresas que garantizan un alquiler seguro. Es importante destacar que en el caso de las compañías aseguradoras de alquiler si se produce el impago por parte de los inquilinos (función principal por la cual se contrata este tipo de seguros) durante el primer mes, entonces la aseguradora podrá anular la cobertura. Esto se debe a que en la mayoría de los casos la contratación de la póliza coincide con la firma del contrato del alquiler en sí, por lo que es un periodo que ya está cubierto ya que el inquilino siempre paga el primer mes por adelantado.

Periodo carencia seguro: ¿Para qué sirve?

En definitiva, la carencia de un seguro es el periodo de tiempo durante el cual el asegurado no tiene derecho a recibir el pago de ciertos gastos incluidos en la póliza. Ahora bien, ¿por qué ocurre esto? La carencia del seguro es una medida que adoptan las compañías para evitar fraudes. Es decir, para evitar que una persona contrate un seguro con el fin de solventar una necesidad específica y proceder a la cancelación de la póliza una vez que se solucione su problema —se trata de una práctica que puede perjudicar considerablemente a las compañías en caso de que no estuviera controlada—.

Cuál es el periodo de carencia en seguros

Ahora que ya sabes qué es el periodo de carencia en un seguro, vamos a centrarnos en analizar los plazos. Como indicábamos, hay que tener en cuenta que la duración de la carencia en el seguro puede variar dependiendo de varios factores, como la compañía, la cobertura en sí y/o el servicio adicional que se haya contratado. Y, por supuesto, el tipo de seguro. En algunas pólizas la carencia suele ser de tan solo 1 mes y en otras la carencia para algunas coberturas específicas puede llegar hasta los 6 meses o incluso superar el año —es algo muy habitual en algunas de las coberturas de los seguros de salud, por ejemplo, en enfermedades preexistentes—. Lo vemos también en seguros dentales, en decesos y en seguros de alquiler. Así mismo, hay que destacar que algunas coberturas no tienen periodo de carencia, pero se trata de servicios muy puntuales.

¿Las compañías de seguros deben avisar al asegurado del periodo de carencia?

Sí, se trata de un requisito fundamental a la hora de optar por un seguro u otro (o por un servicio especializado) y que debe ser informado al asegurado para cumplir con las normativas. Esto incluye el aviso a los asegurados mediante la especificación en los documentos de la póliza de cuáles son las coberturas o prestaciones especiales que no están cubiertas durante el periodo de carencia, y en cuánto tiempo. Es importante dejar claro, así mismo, que el periodo de carencia comienza desde el primer momento en el que se contrata el seguro. Así pues, si un seguro de salud —por ejemplo— tiene un periodo de carencia de 30 días para atender una enfermedad común y se contrata el 1 de octubre, el asegurado no podrá ser atendido hasta los siguientes 30 días a partir de esta fecha.

¿Es posible contratar un servicio en SEAG sin carencias?

Lo primero que hay que dejar claro es que SEAG no es una compañía de seguros, sino una empresa que garantiza un alquiler seguro. Ahora bien, tanto las compañías de seguro como las empresas especializadas tienen un periodo de carencia, sin embargo, no es igual en todos los casos. En SEAG el periodo de carencia es tan solo de un mes, sin embargo, ofrecemos una prestación adicional para que el propietario que se enfrente a un impago de alquiler no pierda ni una sola cuota por culpa de esta situación —y sin necesidad de esperar una sentencia—. Esta prestación adicional la puedes encontrar en nuestro servicio de garantía indefinida, para alquileres de larga duración. Además, nuestro plus sin carencias, subarriendos y contra “okupas” elimina este primer mes de carencia, aparte de compensar los impagos en caso de subarriendo y si el inmueble ha sido ocupado ilegalmente. Y lo mejor de todo es que se trata de un servicio que únicamente tiene un coste adicional del 0.25% de la renta anual. Todo ello nos hace destacar como la mejor alternativa al seguro de impago y frente a otras empresas especializadas.

Además, en SEAG te incluimos un servicio de protección jurídica integral gracias al cual nuestros abogados especializados se encargarán de llevar a cabo la reclamación por impago de alquiler, asumiendo todos los gastos derivados del proceso (como pueden ser los gastos de procurador, notificaciones, poderes notariales y tasas judiciales).

¿Puede el propietario o el inquilino hacer obras en el inmueble alquilado?

El inquilino quiere cambiar la distribución del salón y tú estás pensando en renovar las ventanas. Los dos tenéis motivos para mejorar el piso, pero la vivienda está alquilada y cada actuación puede afectar al uso, al contrato y al edificio. Antes de contratar a un profesional, conviene saber qué puedes exigir y qué necesitas acordar.

Las obras en un inmueble alquilado no siguen una única regla. La LAU diferencia las reparaciones de conservación, las mejoras del propietario y las modificaciones del arrendatario. También contempla determinadas adaptaciones por discapacidad o edad. Identificar la actuación permite ordenar el permiso, el acceso y sus posibles efectos sobre la renta.

Primero distingue reparar, mejorar y modificar la vivienda

Reparar una instalación que ha dejado de funcionar no plantea lo mismo que cambiar una cocina por gusto. Una actuación busca mantener la vivienda en condiciones de uso, mientras que otra introduce una mejora o modifica su configuración. El nombre que pongas en el presupuesto no decide su naturaleza.

Comprueba el motivo, el alcance técnico y la urgencia. Si se trata de una avería, la gestión de reparaciones en un piso alquilado ayuda a determinar cómo comprobar la causa y organizar la intervención. En las obras planificadas hay que valorar, además, qué comunicaciones y autorizaciones corresponden.

Cuando un mismo proyecto incluya varios trabajos, sepáralos. Puede contener una reparación necesaria y una mejora opcional. Esa distinción importa para decidir quién asume el coste y qué molestias debe soportar el arrendatario.

Qué reparaciones de conservación corresponden al propietario

La LAU obliga al arrendador a efectuar las reparaciones necesarias para conservar la habitabilidad destinada al uso pactado, salvo los supuestos legalmente imputables al inquilino. No puede elevar la renta por cumplir esa obligación de conservación. Las pequeñas reparaciones derivadas del desgaste ordinario tienen un tratamiento diferente.

El arrendatario debe comunicar la necesidad de reparación con rapidez y facilitar su comprobación en los términos de la ley. Si existe una urgencia por riesgo de daño inminente o por una incomodidad de carácter grave, la norma permite que actúe, previa comunicación al propietario, y reclame lo procedente.

Si la obra de conservación no puede aplazarse hasta el final del alquiler, el inquilino debe soportarla aunque resulte molesta. Cuando dure más de veinte días, la ley contempla una reducción proporcional de renta por la parte de vivienda de la que se vea privado. No se limita a descontar únicamente los días posteriores al vigésimo.

Cómo comunicar las mejoras que quiere hacer el arrendador

Las mejoras del propietario tienen un régimen específico cuando no pueden diferirse razonablemente hasta que termine el alquiler. En ese supuesto, el artículo 22 exige notificar por escrito la naturaleza de las obras, su comienzo, duración y coste previsto con al menos tres meses de antelación.

La ley reconoce al inquilino determinadas opciones, incluido desistir en el plazo de un mes desde la notificación, salvo que las obras afecten de manera irrelevante. También regula cuándo se extingue el arrendamiento tras ese desistimiento y que los trabajos no comiencen durante ese período.

Si el arrendatario soporta las obras, pueden corresponder una reducción proporcional de renta y la indemnización de los gastos que le obliguen a realizar. No conviertas esta regla en un permiso general para ejecutar cualquier reforma durante el contrato. Si puede esperar, valora programarla para cuando el inmueble quede libre.

Qué obras del inquilino necesitan autorización escrita

El arrendatario necesita consentimiento escrito del propietario para obras que alteren la configuración del inmueble o la de los accesorios arrendados. Una aprobación verbal deja sin documentar una autorización relevante. Conviene precisar qué se permite antes de encargar el trabajo.

La autorización debería identificar los cambios aprobados, el responsable de ejecutarlos, los costes y el tratamiento de la obra al finalizar el alquiler. También debe dejar a salvo las licencias y los permisos que correspondan. Tu firma no sustituye la intervención de un técnico cuando sea necesaria.

En ningún caso puede el inquilino realizar actuaciones que reduzcan la estabilidad o la seguridad de la vivienda. Si la obra afecta a elementos comunes, habrá que comprobar además los permisos de la comunidad de propietarios. La autorización del arrendador no permite ignorar esos límites.

Las adaptaciones por discapacidad o edad tienen una regla propia

El artículo 24 contempla actuaciones interiores necesarias para que la vivienda pueda utilizarse adecuadamente por discapacidad o por una edad superior a setenta años. Se refiere al arrendatario y a determinadas personas que convivan permanentemente con él, conforme a los requisitos de la norma.

En estos casos se exige notificación escrita previa al arrendador. No deben afectarse elementos o servicios comunes ni reducirse la estabilidad o la seguridad. Al terminar el contrato, el propietario puede exigir que la vivienda se reponga a su estado anterior en los términos legales.

Por eso, no es correcto responder que cualquier adaptación necesita el mismo permiso discrecional que una reforma estética. Identifica quién la necesita, qué se propone hacer y si entra en el supuesto previsto. Cuando haya dudas técnicas o sobre espacios comunes, conviene resolverlas antes de iniciar los trabajos.

Qué conviene dejar acordado antes de empezar

Incluso cuando la ley determina quién puede realizar una actuación, quedan cuestiones prácticas que deben organizarse. Un acuerdo concreto reduce las interrupciones y los malentendidos. No basta con comunicar que "vendrán los operarios durante unos días".

Según la obra, deja constancia de estos aspectos:

  • Trabajos autorizados y zonas afectadas.
  • Fechas previstas y coordinación del acceso a la vivienda.
  • Responsable de contratar y pagar a los profesionales.
  • Medidas para proteger muebles y pertenencias.
  • Gestión de incidencias, cambios y comprobación final.

Las fotografías y el presupuesto aceptado ayudan a documentar el punto de partida. Si durante la ejecución aparece una actuación adicional, acuerda cómo se tramitará antes de ampliarla. El permiso para cambiar un mueble no debe interpretarse como autorización para alterar toda la instalación.

Por ejemplo, autorizar la sustitución de un lavabo no resuelve por anticipado quién pagará cambiar las tuberías que el profesional encuentre deterioradas. Si aparece esa necesidad, pide que explique la causa y el alcance. Después podréis distinguir la reparación necesaria de la mejora que había solicitado el inquilino, sin mezclar todos los costes en un único acuerdo.

Qué puede ocurrir si se hacen obras sin autorización

Cuando el inquilino realiza modificaciones que requerían consentimiento y no lo obtuvo, el propietario puede tener opciones de resolución y de reposición previstas en la LAU. Al finalizar el alquiler, puede exigir recuperar el estado anterior o conservar la modificación, sin que el arrendatario tenga derecho a indemnización por ella.

Si se ha reducido la estabilidad o la seguridad, la norma contempla exigir la reposición de inmediato. El alcance de la reclamación dependerá de lo sucedido y de las pruebas. No deben equipararse automáticamente un pequeño cambio decorativo y una intervención que afecte a la estructura.

Antes de discutir una solución, documenta la obra y solicita una valoración técnica cuando corresponda. Los controles de mantenimiento preventivo de la vivienda sirven para conocer su estado, pero no sustituyen el análisis de una modificación concreta ni permiten entrar sin consentimiento para inspeccionarla.

Qué sucede si las obras impiden vivir en el piso

La ley contempla que determinadas obras de conservación o acordadas por una autoridad hagan inhabitable la vivienda. En ese caso, el inquilino puede optar por suspender el contrato o desistir sin indemnización, según el artículo 26. La suspensión afecta al plazo contractual y al pago de la renta mientras duren esas obras.

Imagina que una reparación necesaria obliga a retirar durante semanas instalaciones imprescindibles y el piso no puede utilizarse como vivienda. No es la misma situación que pintar una habitación manteniendo disponible el resto. Debe valorarse el grado real de afectación y el supuesto legal aplicable.

Documenta la evaluación técnica y las comunicaciones entre las partes. La reducción proporcional por pérdida parcial de uso y la suspensión por inhabitabilidad no son soluciones intercambiables. Determinar qué ocurre evita descontar una cifra arbitraria o mantener una obligación de pago que deba revisarse.

Coordina las obras con la protección del alquiler

Si tienes una garantía de rentas, comunica los cambios relevantes y las incidencias que afecten al uso de la vivienda. Las condiciones de habitabilidad y los acuerdos sobre renta pueden influir en su alcance. No des por garantizada cualquier cantidad que deje de pagarse durante una obra.

La Defensa Jurídica de SEAG permite valorar protección jurídica para conflictos comprendidos en su condicionado, con sus requisitos y exclusiones. Contacta con SEAG para informarte antes de contratar. Si el desacuerdo ya existe, hay que analizar la reclamación posible, sin presumir que una nueva contratación cubrirá ese conflicto anterior.

¿Quién debe pagar el seguro de alquiler?

Para alquilar una vivienda no se trata solamente de encontrar al inquilino y firmar un contrato de alquiler. Es conveniente también tener contratada una garantía que solucione cualquier problema que pueda presentarse durante el periodo de dicho contrato. Para esto, es necesario contratar un seguro de alquiler, pero ¿quién se encarga de pagarlo?

Para responder a esta pregunta, lo correcto será preguntarse a quién beneficia tener el contrato de alquiler garantizado. Es este caso, por ser una garantía que responde en caso de impago del alquiler y actos de vandalismo y que además dispone de una cobertura de servicios jurídicos, el propietario de la vivienda es quien realmente se beneficia económicamente de este tipo de seguro.

Sin embargo, no debemos obviar, que el arrendatario también es beneficiado por esta labor realizada por las compañías que garantizan el contrato de arrendamiento, ya que, facilita a los arrendatarios el poder contratar viviendas, que de otro modo, los arrendadores (propietarios) -posiblemente- no se las habrían arrendado.

Te recomendamos leer nuestro artículo “Lo que debes saber sobre el seguro de alquiler”.

Es importante tener en cuenta que no solo está el seguro de alquiler, sino que también existen empresas de Garantía, siendo SEAG el mejor ejemplo, ya que, es la principal empresa de servicios jurídicos que garantiza el alquiler seguro del inmueble mes a mes, y de manera indefinida, ofreciendo la prestación de servicios profesionales de Abogados, Procuradores de los Tribunales y mediadores profesionales.

Tomando esto en cuenta, ya sea el seguro de impago de alquiler o la Garantía, lo correcto es que el propietario sea quien lo contrate y lo pague. Además, este tipo de compañías se encargan de realizar un estudio de viabilidad económica del inquilino, para comprobar que tiene la capacidad de pagar la mensualidad del alquiler de forma duradera.

La ventaja de contratar la GARANTÍA SEAG, es que también realiza este estudio a los avales del futuro arrendatario. Sin embargo, hay propietarios que, en vez de pedir aval, contratan solamente el seguro de alquiler o Garantía, debido a que trae mayores beneficios.

Te recomendamos leer “Los denominados Ficheros de Inquilinos Morosos y el seguro de alquiler”.

El propietario siempre será la persona encargada de la contratación y del pago del seguro de alquiler. Sin embargo, puede llegar a un acuerdo con el inquilino repercutiéndole el coste del pago de este.

La realidad es que, la Ley de Arrendamientos Urbanos (LAU) no regula nada al respecto, por lo que ambas partes pueden acordar si el propietario repercute al inquilino el pago de la contratación de la Garantía.

Alquiler seguro: ¿Quién debe asumir las reparaciones en una vivienda alquilada?

Ni todas las reparaciones deben ser asumidas por el propietario, así como tampoco por el inquilino. Es muy importante conocer lo que dice la normativa al respecto y especificarlo claramente en el contrato para evitar conflictos a futuro. A continuación, te detallamos todo lo que necesitas saber.

¿Quién paga las reparaciones en un piso de alquiler?

Para responder a este interrogante, lo primero que debemos hacer es acudir a la Ley de Arrendamientos Urbanos (LAU), donde se especifica, entre otras cosas, cuáles son las normas sobre la conservación de la vivienda. La información al respecto la encontramos en el artículo 21, que dice lo siguiente: “El arrendador está obligado a realizar, sin derecho a elevar por ello la renta, todas las reparaciones que sean necesarias para conservar la vivienda en las condiciones de habitabilidad para servir al uso convenido, salvo cuando el deterioro de cuya reparación se trate sea imputable al arrendatario a tenor de lo dispuesto en los artículos 1.563 y 1.564 del Código Civil.”. En la ley también se hace mención a que las pequeñas reparaciones a causa del desgaste por el uso ordinario deben ser asumidas por el inquilino (Artículo 21.4). Por otro lado, distingue varios tipos de actuaciones, como las mencionadas, pero también las que tienen que ver con reformas pequeñas y obras de mayor envergadura. En este artículo te lo explicamos con más detalle. En cualquier caso, la clave está en diferenciar entre lo siguiente:

  • Reparaciones por uso ordinario: a cargo del inquilino.
  • Mantenimiento de la habitabilidad: a cargo del propietario.
  • Daños causados por el inquilino: responsabilidad del inquilino.
  • Reparaciones urgentes: el inquilino puede hacerlas, pero el propietario debe reembolsarlas si eran necesarias.

Entonces, en un piso alquilado quién paga las reparaciones y cómo es el procedimiento

En el momento de hablar del procedimiento para realizar una reparación, sea del tipo que sea, debemos fijarnos también en lo que dice la LAU. Según el artículo 21.3 el inquilino debe informar al propietario lo antes posible sobre la necesidad de reparaciones que afecten a la habitabilidad de la vivienda y permitir su verificación. Si el inquilino realiza reparaciones, solo podrá reclamar su coste si eran urgentes y evitaban daños mayores. También entra en juego el desgaste o las imprudencias. Por ejemplo, el desprendimiento del techo es un deterioro sin culpa, mientras que una filtración causada por dejar una ventana abierta es responsabilidad del inquilino. Las reparaciones por uso ordinario, como cambiar bombillas o desatascar el lavabo, corresponden siempre al inquilino, según el artículo 21.4 de la LAU.

Casos concretos en un piso alquilado: ¿Quién paga las reparaciones?

Aunque la Ley de Arrendamientos Urbanos (LAU) establece ciertas pautas, en la práctica siguen existiendo confusiones y desacuerdos entre propietarios e inquilinos. Para evitarlos es fundamental conocer qué tipo de arreglos corresponden a cada parte y en qué circunstancias. Es por eso que en este apartado queremos aclarar estas cuestiones con algunos ejemplos concretos y situaciones comunes, ayudando a entender de manera sencilla quién debe asumir cada reparación en un piso alquilado.

Sustitución de bombillas y más: Reparaciones por el desgaste del uso ordinario

Según el artículo 21.4 de la LAU las reparaciones derivadas del uso habitual de la vivienda corresponden al inquilino. Son pequeños arreglos que surgen por el paso del tiempo y el uso diario, por ejemplo, si la cisterna del inodoro deja de funcionar correctamente porque el mecanismo interno se ha desgastado por el uso, el inquilino deberá hacerse cargo de su reparación o sustitución. Algunos ejemplos de estas reparaciones a cargo del inquilino son las siguientes:

  • Sustitución de bombillas fundidas
  • Cambio de pilas en termostatos, mandos o detectores de humo.
  • Desatascar el lavabo o la ducha por acumulación de residuos.
  • Ajustar bisagras de puertas o ventanas.
  • Reparar una persiana atascada por el uso continuado.

¿Quién paga la reparación del calentador en un piso alquilado? Reparaciones necesarias para mantener la habitabilidad

De acuerdo con el artículo 21.1 de la LAU el propietario es responsable de las reparaciones que sean necesarias para mantener la vivienda en condiciones habitables, salvo que el daño haya sido causado por el inquilino por un  mal uso, tal y como indicábamos más arriba. Por ejemplo, si el calentador deja de funcionar en invierno y el inquilino se queda sin agua caliente, el propietario debe repararlo o reemplazarlo para garantizar la habitabilidad de la vivienda. Vemos otros ejemplos a cargo del propietario:

  • Averías en la instalación eléctrica que impidan el suministro de luz.
  • Rotura de tuberías o fugas de agua por deterioro de la instalación.
  • Reparación o sustitución de la caldera si deja de funcionar por desgaste.
  • Problemas estructurales como grietas graves en paredes o desprendimiento del techo.

Roturas del mobiliario y averías causadas por el inquilino

Si un daño es provocado por el inquilino, él deberá asumir la reparación, independientemente de si afecta a la habitabilidad de la vivienda o no. Vemos un ejemplo práctico en el que el inquilino deja caer un objeto pesado y rompe una baldosa del suelo, en este caso deberá asumir el coste de su reparación, ya que el daño fue causado por su acción. Estos son algunos ejemplos comunes relativos al alquiler, quién paga las reparaciones y cuando estas deben ser asumidas exclusivamente por el inquilino:

  • Rotura de cristales o espejos por un golpe accidental.
  • Filtraciones de agua por dejar una ventana abierta durante la lluvia.
  • Deterioro de electrodomésticos por un uso inadecuado.
  • Pintadas o agujeros en las paredes para decoración personal.

Reparaciones urgentes

En casos excepcionales, el inquilino puede realizar una reparación urgente sin esperar la intervención del propietario, pero debe avisarle previamente. Estas reparaciones deben ser esenciales para evitar un daño mayor en la vivienda. Por ejemplo, si una tubería se rompe y empieza a inundar el piso, el inquilino debe contactar a un fontanero de inmediato y, posteriormente, presentar la factura al propietario para su reembolso. Otros ejemplos serían los siguientes:

  • Una tubería rota que inunda la vivienda.
  • Un cortocircuito que deja sin electricidad a toda la casa.
  • Una cerradura dañada que impide acceder a la vivienda.

Daños por actos de vandalismo

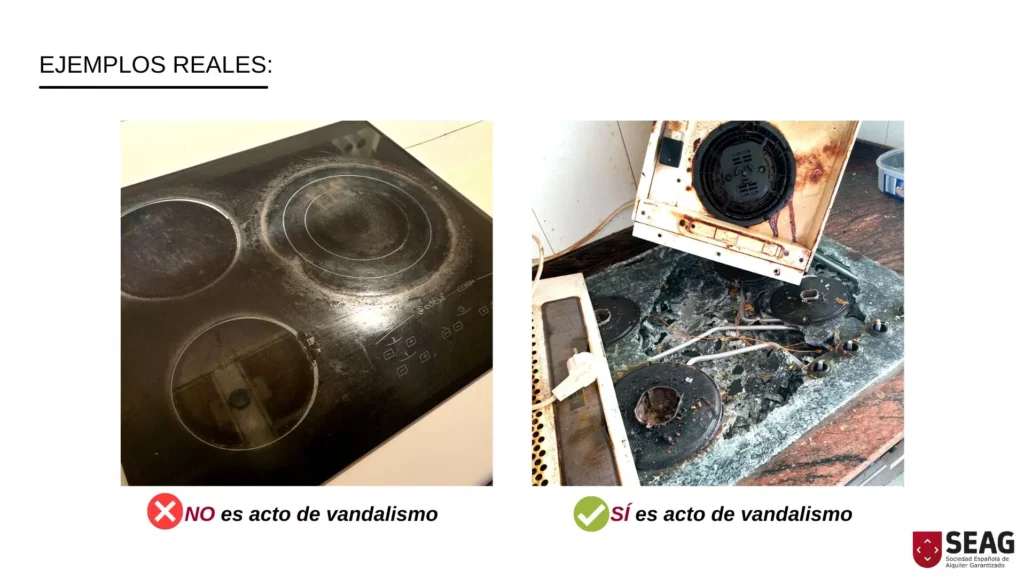
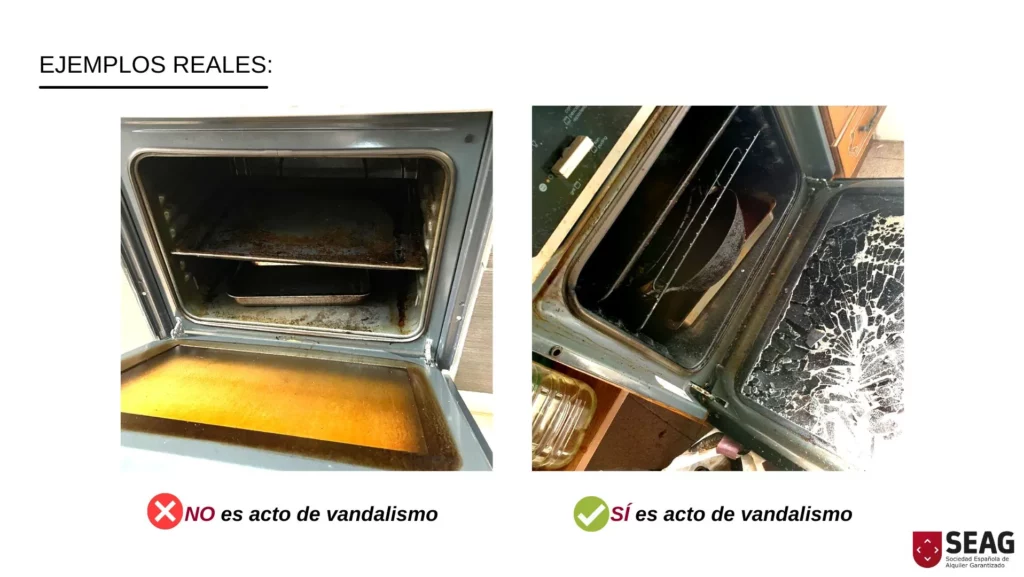
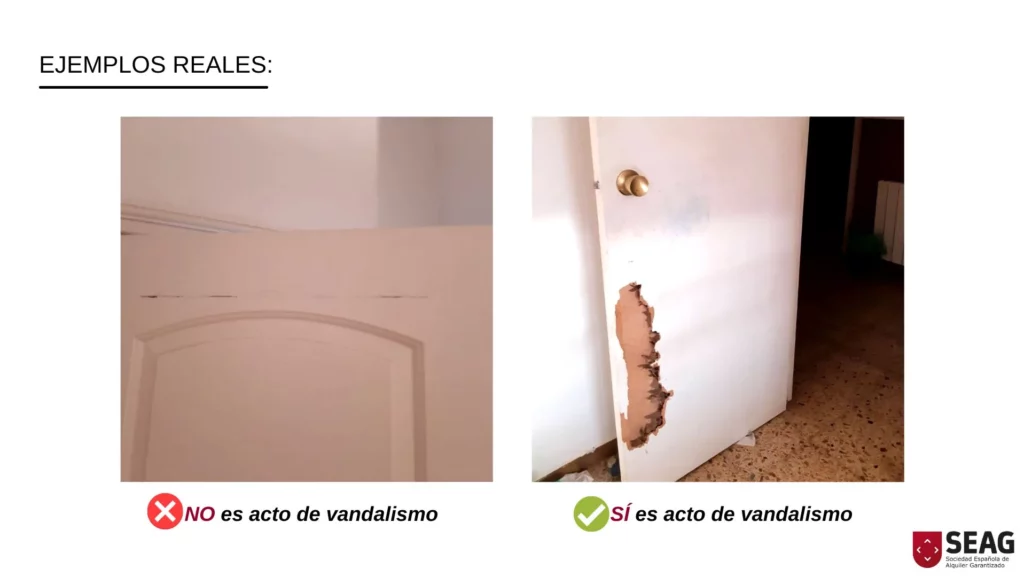
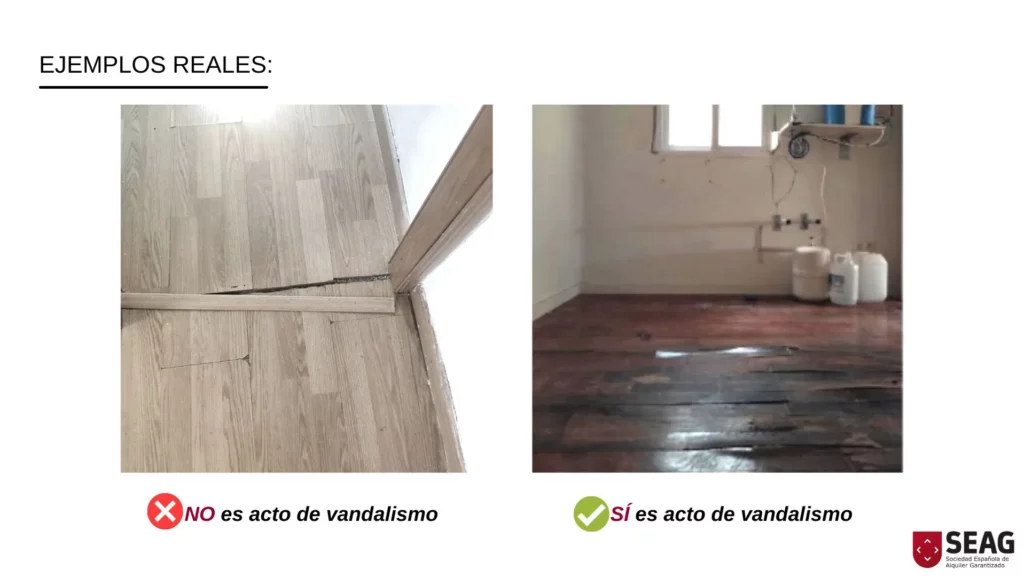
Otro caso aparte es el de los daños causados por actos de vandalismo cometidos por un inquiokupa, quien no asumirá los gastos de reparación. En estos casos, los costes suelen descontarse de la fianza, aunque esta rara vez cubre la totalidad de los daños. Para mayor tranquilidad puedes contar con SEAG ya que ofrecemos una compensación de hasta 3.000 € desde el primer euro, sin las franquicias que imponen los seguros de alquiler. Además, SEAG ofrece protección contra el impago del alquiler, garantizando el cobro mensual para evitar pérdidas económicas. También brinda protección jurídica, respaldando legalmente a los propietarios para la reclamación del impago. Con estos servicios, SEAG aporta seguridad y tranquilidad en la gestión de alquileres.

Alquiler seguro: ¿Puedo acordar con mi inquilino que pague comunidad y otros gastos generales o individuales?

Es habitual que el propietario se pregunte si puede imputar los gastos de comunidad en un alquiler, si el inquilino debe pagar el IBI, la tasa de basuras u otros gastos comunes o individuales. También es frecuente dudar sobre qué son exactamente los gastos comunes en un alquiler y cómo deben reflejarse para que el acuerdo tenga validez legal. La Ley de Arrendamientos Urbanos (LAU) permite que muchas de estas cuestiones se pacten libremente. Sin embargo, es fundamental hacerlo de forma clara y detallada, ya que cualquier gasto que no se mencione expresamente será responsabilidad del propietario. A continuación, se analizan uno a uno los conceptos más habituales. ¡Vamos a ello!

¿Quién paga los gastos de comunidad en un alquiler?

Cuando un propietario encuentra al inquilino adecuado y llega el momento de redactar el contrato de arrendamiento, surgen muchas dudas sobre qué gastos puede asumir cada parte. Para garantizar un alquiler seguro y evitar conflictos futuros, es importante conocer qué conceptos pueden pactarse libremente, cuáles corresponden al arrendador por defecto y cómo deben reflejarse en el contrato. Si nos centramos en los gastos de comunidad en un alquiler, hay que tener en cuenta que estos pueden ser asumidos por el inquilino siempre y cuando esté pactado de forma expresa en el contrato. La LAU permite que propietario e inquilino acuerden la imputación de determinados gastos, incluidos los gastos de comunidad, siempre que quede por escrito y con indicación del importe anual. Por otro lado, la normativa se pronuncia claramente indicando que solo podrá incrementarse dicha suma por acuerdo entre las partes, de forma anual, y nunca en un porcentaje superior al doble de aquel en que pueda incrementarse la renta conforme a lo dispuesto en el apartado 1 del artículo 18.

Esto significa que, si el contrato no menciona nada, el propietario será quien pague la comunidad por defecto. Por eso es importante que el contrato detalle si se trata de un alquiler con gastos de comunidad incluidos o si estos se asumirán por el arrendador. En cualquier caso, el propietario debe tener presente lo siguiente:

  • El acuerdo debe aparecer claramente en el contrato con una descripción de los gastos.
  • Es recomendable especificar si se trata de gastos ordinarios o extraordinarios.

La comunidad puede incluir servicios como limpieza, ascensor, mantenimiento, jardinería o piscina, y el inquilino puede asumirlos si se pacta expresamente. En resumen, la clave para determinar quién paga la comunidad en un alquiler está en lo que figure por escrito.

¿Quién paga el IBI en un alquiler?

El Impuesto sobre Bienes Inmuebles (IBI) es un tributo municipal que, por regla general, corresponde al propietario. No obstante, la LAU permite pactar que lo pague el inquilino, siempre que el acuerdo figure expresamente en el contrato. Este punto debe redactarse con claridad, indicando que el arrendatario se encargará de pagar el IBI correspondiente a la vivienda durante la vigencia del contrato. Si no aparece por escrito, seguirá siendo responsabilidad del arrendador. Como se trata de un tema amplio y con matices fiscales, SEAG dispone de un artículo específico dedicado a explicar en detalle quién paga el IBI en un alquiler, aunque nuestra recomendación es que sea el propietario quien lo pague ya que se trata de un tributo que afecta a su propiedad.

¿Quién paga la tasa de basuras en un alquiler?

La tasa de basuras es uno de los conceptos que genera más dudas. Al igual que el IBI, es un tributo municipal que se asocia directamente al inmueble. La LAU permite pactar que el inquilino sea quien la pague, pero, igual que ocurre con los demás gastos, es imprescindible que el contrato de arrendamiento lo especifique de forma clara. La recomendación legal es que el contrato indique expresamente si el inquilino se encargará de asumir esta tasa, así como la periodicidad del pago. Si no se pacta nada, el propietario deberá hacerse cargo. Para quienes se preguntan quién paga la basura en un alquiler, la clave vuelve a ser la misma: lo que figure por escrito.

Otros gastos comunes y servicios individuales: ¿quién debe asumirlos?

Además de los conceptos principales, existen otros gastos habituales en el día a día de la vivienda. La LAU distingue entre gastos generales imputables al arrendador e individuales, vinculados al consumo personal del inquilino. Los servicios individuales como agua, luz, gas, internet o telefonía, siempre corresponden al inquilino. No es necesario pactarlo, aunque es recomendable indicarlo igualmente en el contrato para evitar dudas —y siempre que se pueda, cambiar el nombre del contrato con la compañía de suministros al inquilino que esté haciendo uso de ellos—. Estos gastos no se consideran gastos de comunidad en un alquiler, sino suministros propios del consumo del arrendatario.

También conviene diferenciar entre gastos ordinarios y extraordinarios de la comunidad. Los extraordinarios —como obras estructurales, reformas de portal o derramas— corresponden al propietario, salvo pacto excepcional, ya que no están vinculados al uso cotidiano de la vivienda.

Los gastos de comunidad en alquiler según la nueva ley: importancia de pactar con claridad

En los últimos años, la normativa ha puesto especial énfasis en la transparencia contractual. Aunque la LAU sigue permitiendo que el propietario repercuta los gastos comunes al inquilino, la recomendación es que el contrato detalle con claridad:

  • Qué parte de la comunidad asume el inquilino.
  • Si el importe está incluido en la renta o se paga aparte.
  • Cómo se actualizará.
  • Qué conceptos exactos están incluidos.

Esta claridad contractual es fundamental para evitar conflictos, especialmente en viviendas situadas en comunidades con servicios amplios o con gastos variables según las decisiones de la Junta.

La importancia de un alquiler seguro con garantías jurídicas

Cuando se pactan gastos adicionales en un contrato de alquiler es esencial que ambas partes comprendan sus obligaciones y que el propietario cuente con herramientas para garantizar el cumplimiento del contrato. Un sistema de alquiler garantizado como SEAG es especialmente útil en estos casos, ya que protege al propietario frente al impago de rentas, cubre daños por actos de vandalismo y ofrece defensa jurídica integral hasta la recuperación de la vivienda. Además, si surgen conflictos relacionados con el pago de los gastos pactados, contar con un equipo jurídico especializado permite resolver las incidencias con mayor rapidez y seguridad.

Alquiler seguro: ¿Qué se le puede prohibir a un inquilino al alquilarle un piso?

Los propietarios de inmuebles pueden establecer una serie de prohibiciones o limitaciones a la hora de alquilar una vivienda. Ahora bien, no todo lo que se establece en un contrato de alquiler de viviendas es legal. En estos casos se habla de cláusulas abusivas que pueden considerarse como nulas. A continuación, te explicamos qué es lo que se puede prohibir en un contrato de alquiler para que no tengas problemas en el futuro. ¡Sigue leyendo para informarte!

¿Se puede prohibir mascotas en un piso de alquiler?

Uno de los temas que genera más dudas tanto en propietarios como en inquilinos es el de las mascotas. Aunque la nueva Ley de Bienestar Animal reconoce a las mascotas como parte de la familia, la Ley de Arrendamientos Urbanos (LAU) no establece una regulación específica sobre su presencia en viviendas alquiladas. Si el contrato prohíbe expresamente la tenencia de mascotas, el propietario podría reclamar al inquilino por los daños que estas causen en el inmueble. En cambio, si el arrendador permite animales en la vivienda, será más difícil exigir responsabilidades por los desperfectos que pudieran ocasionar. Ahora bien, se debe especificar correctamente. En este artículo te explicamos al detalle todo lo que necesitas saber sobre la prohibición de mascotas en un alquiler.

Se pueden prohibir las obras en un piso de alquiler

El tema de las obras es otro caso aparte, como ya hemos mencionado en alguna ocasión en SEAG. Como norma general debes saber que la vivienda debe ser devuelta tal y como se entregó, por lo que realizar obras sin el consentimiento del propietario está prohibido. Ahora bien, en algunos casos los inquilinos pueden negociar con el propietario la posibilidad de realizar alguna reforma para acomodar la vivienda a su gusto, a cambio de alguna mensualidad de alquiler o bien una reducción temporal de la renta (si le compensa al propietario), por supuesto, se debe pactar por escrito. En cuanto al color de las paredes, que es una de las dudas más habituales, el inquilino podría cambiarlo siempre que quiera (y sin avisar al propietario) con la condición de que al devolver la vivienda vuelva a pintarlas con el color original, ya que únicamente se trata de la apariencia y no afecta a la estructura —por supuesto, pueden haber pactos—. Es importante recalcar, en cualquier caso, que al igual que en el punto anterior todo debe estar especificado en una cláusula concreta.

Otras cosas que se pueden prohibir en un contrato de alquiler y las que no

En el contrato de alquiler se pueden (y se deben) especificar otras prohibiciones para que no haya problemas a posteriori, como la prohibición de realizar actividades ilegales o que generen molestias a los vecinos y al resto de inquilinos de una vivienda compartida, si es el caso. Pero también, la prohibición del subarriendo de la vivienda, que es una de las causas de conflictos entre arrendador y arrendatarios más comunes. Algunos ejemplos de prohibiciones legales son las siguientes:

  • Realizar actividades comerciales o profesionales (si el uso es exclusivamente residencial).
  • Subarrendar la vivienda o ceder el contrato a terceros sin autorización.
  • Realizar fiestas o actividades ruidosas que perturben a los vecinos.
  • Usar la vivienda para fines ilícitos (como actividades ilegales o fraudulentas).
  • Tener más personas viviendo en el inmueble de las establecidas en el contrato.
  • Instalar antenas, toldos o elementos exteriores sin permiso.

Por el lado contrario, también existen cosas que no se pueden prohibir en un contrato de alquiler. Como es lógico, existen derechos que el inquilino no puede perder, incluso si el contrato intentara limitarlos. Estos son algunos ejemplos de ello:

  • Cambiar cerradura para tener protección adicional.
  • Empadronarse en la vivienda alquilada. Es un derecho del inquilino y el propietario no puede negarse.
  • Recibir visitas o tener invitados (siempre que no se conviertan en ocupantes permanentes no autorizados).
  • Tener hijos o convivir con familiares. No se puede imponer restricciones sobre la estructura familiar del inquilino.
  • Denunciar al propietario por incumplimientos (como no hacer reparaciones obligatorias).
  • Ejercer derechos básicos, como la privacidad. El propietario no puede entrar sin consentimiento del inquilino.
  • Rescindir el contrato antes de tiempo sin causa justificada (salvo por impago o incumplimiento grave).
  • Prohibiciones que afecten al uso de la vivienda con normalidad y disfrutarla sin limitaciones más allá del uso razonable.

Por supuesto, en caso del incumplimiento de las prohibiciones el arrendador puede resolver el contrato, tal y como se especifica en el artículo 27 de la LAU (esta cláusula también aplica a la inversa, es decir, a cualquier de las partes que incumpla el contrato). Ahora bien, la resolución de un contrato por incumplimiento puede generar una serie de problemas significativos para el propietario, especialmente cuando se enfrenta a un impago de alquiler. El proceso legal de desahucio y reclamación de deudas puede ser largo, costoso y generar incertidumbre. Además, muchos propietarios temen que el impago de una cuota mensual afecte gravemente a sus finanzas y que, en caso de conflicto, el proceso judicial se alargue durante meses. Contar con un servicio de garantía con SEAG ofrece múltiples ventajas, ya que cubre el impago de las cuotas mensuales, proporciona protección jurídica para emprender la reclamación de la deuda de manera rápida y eficiente, y ofrece otros servicios que brindan seguridad y tranquilidad al propietario. De este modo, el arrendador puede evitar los riesgos innecesarios y asegurarse de que su inversión esté protegida ante cualquier problema con el inquilino.

Mi inquilino se ha separado: cómo comunicar quién continúa en el alquiler

Tu inquilino te escribe para decir que se ha separado y que su pareja seguirá en el piso. El mensaje aclara quién pretende vivir allí, pero deja abiertas otras cuestiones: qué supuesto legal se aplica, si hay una resolución judicial y qué documentación debes recibir. Cambiar el nombre de un recibo no resuelve todo eso.

Cuando tu inquilino se ha separado, conviene ordenar la comunicación de la continuidad del alquiler antes de modificar documentos. La LAU contempla situaciones con requisitos y plazos diferentes. Distinguirlas permite responder con precisión, respetar los derechos de quien permanece y conservar constancia de lo ocurrido.

Empieza por identificar el motivo de la continuidad

No tramites igual una atribución judicial del uso de la vivienda que una salida voluntaria sin resolución. Tampoco es idéntico el caso en que ambos miembros de la pareja firmaron el contrato. La causa del cambio determina qué debes comprobar y evita aplicar un plazo previsto para otra situación.

La explicación general sobre separación o divorcio y efectos en el contrato de alquiler permite situar quién puede seguir vinculado. Aquí la cuestión práctica es cómo comunicar y acreditar esa continuidad, especialmente cuando quien permanece no figuraba como arrendatario.

Pide que te indiquen qué ha sucedido y desde cuándo. No necesitas conocer los motivos personales de la ruptura. Necesitas saber si existe una resolución, un abandono de la vivienda, un desistimiento o una propuesta de modificación acordada por las partes.

Si hay resolución judicial, comprueba la atribución del uso

El artículo 15 de la LAU permite que el cónyuge no arrendatario continúe utilizando la vivienda cuando se le atribuya conforme a la legislación civil aplicable. Si la atribución es permanente o supera el tiempo pendiente del alquiler, la norma prevé que pase a ser titular del contrato.

El cónyuge debe comunicar al propietario que desea continuar en los dos meses siguientes a recibir la notificación judicial. Debe acompañarse una copia de la resolución o de la parte que afecte al uso de la vivienda. No es necesario convertir el expediente del alquiler en una copia completa de asuntos familiares ajenos al inmueble.

Comprueba la fecha de notificación y el contenido relevante. Que el documento se haya dictado en una fecha no significa que se notificara ese mismo día. Si falta información para determinar el plazo o el alcance de la atribución, solicita ese dato concreto.

Si el titular se marcha, distingue cómo lo ha hecho

El artículo 12 regula otros supuestos de continuidad a favor del cónyuge conviviente. No utiliza un único plazo para cualquier salida. Conviene diferenciar si el arrendatario ha manifestado expresamente que desiste o no renueva, o si ha abandonado la vivienda sin esa comunicación.

Desistimiento o voluntad de no renovar

Si el titular comunica esa decisión sin consentimiento de su cónyuge, el arrendamiento puede continuar en beneficio de este. El propietario puede requerirle para que manifieste su voluntad. La falta de respuesta dentro de los quince días siguientes al requerimiento produce los efectos de extinción previstos en la norma.

Abandono sin comunicación expresa

Cuando el titular abandona la vivienda sin expresar que desiste o no renueva, la continuidad exige que el arrendador reciba una notificación escrita del cónyuge. El plazo es un mes desde el abandono, y la comunicación debe expresar su voluntad de ser arrendatario. No lo sustituyas por el plazo de dos meses del supuesto judicial.

Qué sucede si la pareja no estaba casada

Las reglas del artículo 12 también pueden aplicarse a quien conviviera de forma permanente con el arrendatario en una relación de afectividad análoga a la matrimonial. La ley exige, como regla, convivencia durante al menos los dos años anteriores al desistimiento o abandono.

Si existe descendencia común, basta la convivencia en los términos de la norma. La ausencia de matrimonio no permite descartar sin más la continuidad. Hay que comprobar si se reúnen los requisitos de ese supuesto y qué comunicación se ha realizado.

Esto no significa que todos los efectos del artículo 15 se extiendan automáticamente a cualquier pareja. Diferenciar la regla que se está invocando evita pedir una sentencia matrimonial a quien fundamenta su continuidad en un abandono y una convivencia acreditada.

Qué debe permitir acreditar la comunicación

El escrito tiene que identificar la situación y expresar con claridad qué pretende quien lo envía. Una frase como "ahora me quedo yo" puede resultar insuficiente para entender el fundamento y el alcance del cambio. La voluntad de continuar debe quedar reconocible.

Según el supuesto, comprueba que consten estos datos:

  • Vivienda y contrato al que se refiere la comunicación.
  • Identidad de la persona que solicita continuar.
  • Hecho o resolución en que basa su continuidad.
  • Fechas relevantes para comprobar el plazo aplicable.
  • Documentación justificativa necesaria y datos de contacto.

Es preferible utilizar un medio que deje constancia del contenido y de la recepción. Si llega por correo electrónico o mensajería, conserva el intercambio completo y confirma lo recibido. Cuando exista desacuerdo sobre fechas o efectos, valora una comunicación fehaciente con asesoramiento.

Cómo responder sin alterar otros pactos por accidente

Tu respuesta debería acusar recibo, identificar la documentación aportada y señalar qué extremo falta aclarar, si lo hubiera. Recibir una comunicación no equivale a negociar un contrato nuevo. Tampoco debe presentarse tu consentimiento como imprescindible cuando la continuidad deriva de un derecho legal que se ha ejercitado correctamente.

Si procede documentar una modificación, el anexo al contrato de alquiler debe reflejar el fundamento del cambio y su fecha. Evita introducir de manera automática una nueva renta, otro plazo o una liberación general de obligaciones.

En particular, distingue entre actualizar el contacto y liberar a una persona de una deuda. Son decisiones diferentes. Si ambos eran arrendatarios y piden retirar a uno del contrato, esa solicitud necesita un análisis propio, además de comprobar quién continúa residiendo en la vivienda.

Un ejemplo para no confundir los plazos

Imagina que solo Marta firmó el alquiler y abandona el piso sin comunicar desistimiento. Su pareja permanece en la vivienda y cumple los requisitos de convivencia del artículo 12. En ese caso, la comunicación escrita para continuar debe llegar al propietario dentro del mes siguiente al abandono.

En otra vivienda, una resolución de divorcio atribuye el uso al cónyuge que no firmó el contrato. El punto de partida es ahora la notificación judicial, y entra en juego el plazo de dos meses previsto en el artículo 15. No debería utilizarse la fecha de la mudanza para sustituir ese cómputo.

Ambas situaciones pueden describirse coloquialmente como una separación, pero requieren documentación distinta. Si el arrendador pregunta primero qué ha ocurrido, podrá pedir la prueba adecuada y evitar una respuesta basada en el supuesto equivocado.

Qué hacer cuando la información llega tarde o es contradictoria

Si una persona afirma que el titular se marchó en una fecha y la otra señala otra, conserva ambas versiones. Pide los documentos que permitan aclarar el dato relevante. No reconstruyas los hechos a partir de una suposición ni corrijas fechas para hacer encajar el expediente.

La falta de comunicación o el incumplimiento de un plazo puede tener consecuencias, pero debe analizarse en el supuesto concreto. Antes de exigir la entrega del piso, comprueba qué regla opera y qué actuaciones corresponden. Una discrepancia documental no autoriza a acceder por tu cuenta a la vivienda.

Mantén las comunicaciones del alquiler ordenadas mientras se aclara la situación. Recibir una renta de quien permanece, actualizar un teléfono o contestar a una consulta puede ser relevante en la valoración posterior. Evita mensajes ambiguos y traslada el conjunto de antecedentes al profesional que te asesore.

Si finalmente se negocia un cambio de titular, distingue ese acuerdo de la continuidad que se hubiera ejercitado legalmente. También habrá que coordinar el cambio de inquilino con la garantía del alquiler. Así se podrá identificar qué efecto viene de la ley y qué condiciones nuevas se proponen aceptar las partes.

Comunica la continuidad a SEAG y coordina la documentación

Si existe una garantía, informa del cambio y aporta la documentación que lo fundamenta. Una comunicación entre particulares no actualiza automáticamente todos sus datos ni permite presumir la aceptación de cualquier modificación. Guarda la respuesta de SEAG junto al documento que acredite la continuidad o el acuerdo alcanzado.

La Garantía Indefinida de SEAG vincula la protección de rentas y la gestión jurídica a las condiciones del arrendamiento garantizado. Antes de firmar nuevos pactos, contacta con SEAG para informarte y coordinar la documentación. El objetivo es que contrato, comunicaciones y garantía describan la misma relación arrendaticia.

Mi inquilino ha fallecido, ¿qué pasa ahora con el contrato de alquiler seguro?

Lamentablemente, que un inquilino fallezca es una situación que puede darse en algunos casos y esto implica ponerse al día en cuanto a las cuestiones legales relacionadas con la situación del alquiler, sobre todo si tiene familia y el contrato sigue en vigor. Es por eso que en este artículo te hablamos sobre los aspectos más importantes a tener en cuenta en estos casos. Vamos a ello.

¿Qué hacer si tu inquilino fallece?

Los alquileres en España están regulados por la Ley de Arrendamientos Urbanos (LAU), tal y como hemos explicado en varias ocasiones. Esta ley contempla todos los aspectos del alquiler, incluida la muerte del arrendatario (inquilino). En concreto, esto aparece especificado en el artículo 16, en el cual se establecen varios supuestos relacionados con la subrogación del contrato. Este término, para quienes no lo conozcan, se refiere a cambiar el titular de un contrato por otro transmitiendo los derechos y obligaciones del mismo al tercero, que será el nuevo titular. La Ley de Arrendamientos Urbanos dice que en caso de muerte del arrendatario, el contrato podrá subrogarse a:

  1. El cónyuge del arrendatario que conviviera con él.
  2. La persona que haya estado conviviendo con el arrendatario de forma permanente y en análoga relación de afectividad a la del cónyuge. Ahora bien, siempre y cuando lo haya hecho al menos durante los dos años anteriores. En caso de tener descendencia en común, basta con la mera convivencia.
  3. Los descendientes del arrendatario sujetos a tutela o que hubiesen convivido durante los dos años precedentes.
  4. Los ascendientes del arrendatario que hayan convivido con él durante los dos años precedentes.
  5. Otras personas distintas a las mencionadas que sufran de minusvalía igual o superior al 65%, siempre y cuando tengan relación de parentesco de hasta tercer grado con el arrendatario y que hayan convivido con él durante los dos años precedentes.

La ley contempla, así mismo, los supuestos en los que coexisten varias de las personas mencionadas en este listado y especifica que a falta de un acuerdo unánime sobre quién de ellos será el beneficiario de la subrogación, entonces se rige en el orden establecido. Aunque hay circunstancias excepcionales, en concreto, los padres septuagenarios son preferidos a los descendientes. Entre los descendientes y entre los ascendientes, por otro lado, tendrá preferencia el más próximo en grado; y entre los hermanos, el de doble vínculo sobre el medio hermano. Y si hay casos de igualdad en preferencia, entonces la subrogación se resuelve a favor de la persona que tenga una minusvalía igual o superior al 65%, y en caso de ausencia de esta situación, a quien tenga más cargas familiares y, en última instancia, a favor del descendiente menor de menor edad, ascendiente de mayor edad o hermano más joven.

¿Siempre se tiene que subrogar el contrato tras el fallecimiento del inquilino?

No, la ley únicamente especifica que la subrogación del contrato debe realizarse cuando existe una persona con derecho a la subrogación, tal y como se especifica en el apartado anterior, en caso contrario el arrendamiento quedará extinguido. El contrato de arrendamiento terminará si en un plazo de tres meses desde la muerte del inquilino el propietario no recibe una notificación por escrito que incluya: el certificado de defunción, la identidad de la persona que tomará el lugar del fallecido, su relación familiar con este, y pruebas de que cumple con los requisitos legales para hacerlo.

¿Se acaba el contrato de alquiler con el fallecimiento del inquilino?

Depende de lo que se fijara previamente en el contrato y en qué momento haya tenido lugar el fallecimiento. Tal y cómo expone la Ley de Arrendamientos Urbanos, en contratos de alquiler con una duración inicial mayor a cinco años (o siete años si el propietario es una empresa), se puede acordar que no haya derecho a subrogación tras el fallecimiento del inquilino, siempre que esto ocurra después de los primeros cinco o siete años, según corresponda. También se puede pactar que el contrato termine a los cinco o siete años si el inquilino fallece antes de ese tiempo. Sin embargo, no se podrá renunciar a este derecho si las personas que podrían subrogarse están en situación de vulnerabilidad, como menores de edad, personas con discapacidad o mayores de 65 años.

¿La deuda del inquilino fallecido pasa a un tercero?

Las últimas cuotas las debe asumir la persona en la que se subrogue el contrato, ahora bien, si pasados los tres meses el contrato se extingue y nadie ha reclamado la subrogación, todos los posibles sucesores del inquilino, excepto aquellos que renuncien notificándolo por escrito al propietario dentro del mes siguiente al fallecimiento, serán responsables de pagar la renta de esos tres meses. En el caso de tener una deuda, la persona que asuma la subrogación, heredará también la deuda pendiente, tal y como ocurre con las herencias (se aceptan tanto los activos como las deudas). Si te encuentras en la situación de subrogar el contrato, pero no conoces al nuevo inquilino, recuerda que en SEAG te ofrecemos un alquiler garantizado mejor que el de cualquier seguro. El servicio que prestamos está pensado para que puedas seguir cobrando tus cuotas en caso de sufrir un impago de alquiler (y de forma indefinida hasta la recuperación del inmueble).

Además, la prestación de nuestro servicio incluye la protección jurídica integral. Nos ocupamos de todo el proceso de reclamación del impago asumiendo los gastos derivados. Por otro lado, contarás con una cobertura de hasta 3.000 euros por daños ocasionados por actos de vandalismo (sin imponer franquicias) y también contarás con protección contra la okupación en los 3 meses siguientes desde la finalización de la garantía de alquiler. ¿Tienes dudas? Contacta con nuestro equipo para que podamos asesorarte.

Qué debo hacer con las pertenencias del inquilino fallecido

Ahora que ya sabes qué pasa si tú inquilino fallece y quién tiene el derecho a subrogar, queda responder a qué se debe hacer con sus pertenencias. La respuesta, en este caso, es sencilla. Las pertenencias pasarán a sus descendientes, ascendientes o personas con relación de parentesco, tal y como ocurre en cualquier herencia. Ahora bien, en caso contrario, si no hay nadie que se encargue de ello, pasará a ser de su propiedad.

Como propietario para un alquiler seguro, ¿puedo negarme a recibir el pago de las rentas?

La gestión de un contrato de alquiler genera muchas preguntas, pero pocas tan frecuentes como la de si un propietario puede negarse a recibir el pago de las rentas. Al alquilar una vivienda, la renta es la obligación principal del inquilino y el derecho básico del arrendador. Sin embargo, puede existir confusión sobre cómo debe aceptarse ese pago y qué ocurre cuando aparece una deuda acumulada, ya sea por retrasos o impago continuado.

Entender la obligación de aceptar el pago de la renta, las consecuencias de rechazarlo y las buenas prácticas para gestionar situaciones conflictivas es clave para cualquier propietario que quiera proteger su alquiler desde el punto de vista legal y preventivo.

¿Qué significa aceptar el pago de las rentas?

Aceptar o rechazar el pago de las rentas no es solo un acto físico de recibir dinero. En términos jurídicos, se refiere a la conducta del propietario cuando el inquilino quiere cumplir con su obligación de pagar el alquiler estipulado en el contrato.

La forma de pago debe estar reflejada en el contrato de arrendamiento. Lo habitual es que se establezcan métodos como:

  • Transferencia bancaria a la cuenta designada por el propietario.
  • Domiciliación bancaria a favor del arrendador.
  • Ingreso por giro bancario.
  • Pago en efectivo con recibo firmado.

Aunque el pago presencial en metálico con justificante es posible, en la práctica se recomienda siempre el uso de cuentas bancarias para evitar dudas sobre si la renta fue satisfecha y para dejar registro claro y verificable.

Si el contrato recoge el método de pago acordado y el inquilino lo utiliza, el propietario no puede negarse a recibirlo sin incurrir en un problema jurídico.

La obligación objetiva de recibir el pago

Desde una perspectiva jurídica, cuando existe una renta debida y el inquilino ofrece el pago utilizando los mecanismos pactados, el propietario no puede negarse a recibirlo. Negarse a aceptar el pago cuando éste se ofrece de forma correcta e inequívoca equivale a un incumplimiento por parte del arrendador que se denomina mora accipiendi, es decir, mora por negativa a recibir la prestación del deudor.

La mora accipiendi ocurre cuando el acreedor —en este caso el propietario— impide que el deudor cumpla con su obligación simplemente negándose a aceptar el pago que se le ofrece de forma legítima. En ese escenario, el arrendatario queda liberado de su obligación solo si consigue consignar o acreditar judicialmente que intentó pagar y que el propietario rehusó recibirlo.

Por eso, rechazar el pago en un proceso conflictivo puede perjudicar al arrendador en un eventual procedimiento de impago, porque se interpretará que no colaboró para que se saldara la deuda.

¿Qué debe hacer el inquilino si el propietario no acepta el pago?

Si el propietario se negase a aceptar un pago de renta que legítimamente se ofrece, el inquilino debe consignar la cantidad en el juzgado o en el órgano competente para demostrar que hizo lo necesario para cumplir con su obligación.

La consignación judicial funciona como prueba de que el deudor ha intentado pagar, y al estar acreditado, el propietario no puede alegar rechazo injustificado. Este procedimiento se utiliza para que el inquilino quede liberado de la deuda a efectos jurídicos, pero también sirve para proteger al propio arrendador de alegaciones posteriores.

¿Puede el propietario elegir cómo quiere recibir el pago?

Sí, siempre que esa forma de pago esté clara en el contrato de arrendamiento. Los propietarios suelen preferir métodos que dejan huella documental, como transferencias o domiciliaciones bancarias, precisamente para evitar disputas sobre si el pago se realizó o no.

Pagar en efectivo no es ilegal, pero obliga a que exista un comprobante firmado que deje claro que se ha recibido la cantidad. En este sentido, no es recomendable depender exclusivamente de pagos en metálico, porque la falta de un registro bancario puede dificultar la prueba en caso de conflicto.

¿Qué ocurre cuando hay un procedimiento judicial por impago de rentas?

Cuando un inquilino deja de pagar y se inicia un procedimiento judicial por impago, la regla es que el propietario no puede negarse a recibir el pago que se ofrece en ese marco procesal, independientemente de las tensiones que haya entre las partes.

Si el arrendatario quiere saldar la deuda durante el procedimiento, el arrendador debe aceptarlo. Si no lo hace, se considerará que ha incurrido en incumplimiento por falta de cooperación. El concepto de mora accipiendi vuelve a aplicarse en este contexto, porque la parte deudora está dispuesta a pagar y es el propietario quien obstaculiza la liberación de la deuda.

Esto también tiene implicaciones en el desarrollo del juicio, porque una conducta de rechazo injustificado puede interpretarse como mala fe.

Buenas prácticas para evitar conflictos con el pago de las rentas

Para evitar llegar a situaciones tensas, los propietarios pueden aplicar buenas prácticas desde el inicio del contrato y a lo largo de su vigencia:

  1. Establecer con claridad la forma de pago en el contrato, preferiblemente en cuentas bancarias en vez de efectivo.
  2. Incluir un anexo con las cuentas bancarias actualizadas y firmas para evitar errores de transcripción.
  3. Solicitar justificantes o extractos bancarios si hay duda de recepción.
  4. Comunicar por escrito cualquier cambio de cuenta con antelación.
  5. Registrar todos los pagos realizados para tener trazabilidad en caso de discrepancias.

Estas prácticas no solo mejoran la relación contractual, también son requisitos importantes si en algún momento decides activar opciones de respaldo frente al impago, como puede ser una cobertura externa al contrato de alquiler.

Señales de que existe resistencia indebida del propietario

Algunas conductas del propietario que pueden considerarse resistencia indebida a recibir pagos son:

  • Negarse a aceptar transferencia o ingreso en la cuenta pactada sin motivo válido.
  • Ignorar o retrasar de forma injustificada la entrega de justificantes cuando el inquilino prueba que pagó.
  • No actualizar la información de cuenta bancaria cuando cambia y no notificarlo.

Si estas situaciones proliferan, el inquilino puede acreditar el intento de pago, lo que puede revertir la posición del arrendador ante un juzgado.

¿Qué pasa si el propietario exige condiciones no pactadas para aceptar el pago?

Un propietario no puede imponer condiciones adicionales a la hora de recibir el pago de la renta que no estén reflejadas en el contrato. Por ejemplo, exigir el pago en un formato distinto al pactado, pedir un recibo especial sin justificación o condicionar el pago a otros incumplimientos son prácticas que pueden considerarse abusivas o contrarias a la buena fe contractual.

El contrato es la referencia. Si el método está fijado y el pago se ofrece conforme a lo pactado, el propietario debe aceptarlo.

El rol de la documentación y prueba en pagos de alquiler

Documentar cada pago es esencial, no solo para evitar disputas sobre si se pagó o no, sino también para proteger los derechos de ambas partes. Archivar transferencias, extractos bancarios y justificantes firmados es una práctica que ayuda en procedimientos de reclamación o impago.

Además, determinadas coberturas preventivas pueden requerir que exista un registro documental claro de pagos y de situaciones conflictivas. Para entender cómo funcionan algunas opciones de protección adicionales, como una garantía de impago de alquiler, es útil revisar las diferencias entre estas soluciones y los seguros tradicionales, ya que las coberturas y requisitos documentales varían según la oferta y el proveedor elegido.

¿Puede esto influir en cómo gestionas otros aspectos del alquiler?

Sí, la obligación de aceptar el pago si se ofrece legítimamente afecta a la forma en la que gestionas otros elementos del contrato, como:

  • Actualizaciones de renta y revisiones de precios.
  • Plazos de aviso para finalización o prórroga.
  • Normas de convivencia y penalizaciones por uso indebido.

Todo esto debe estar alineado con lo pactado y con las normas de la Ley de Arrendamientos Urbanos y demás legislación aplicable. Cuando las cláusulas son claras y la documentación de pago está en orden, se reduce el riesgo de interpretaciones contrarias.

Acceso a respaldo jurídico y protección adicional

En momentos en que el pago se complica o el contrato entra en conflicto, puede ser útil conocer las soluciones de respaldo que existen fuera del contrato mismo. Por ejemplo, cuando valoras soluciones de protección del alquiler que aportan defensa jurídica y respaldo ante situaciones complejas, es importante entender cómo se articula ese apoyo.

Si quieres analizar en qué casos puede ser útil una prestación de garantía frente al impago de alquiler y qué requisitos documentales suelen exigirse para activar ese respaldo, revisa con detalle las prestaciones disponibles.

Checklist práctica

  • El método de pago debe estar claro en el contrato.
  • Acepta todos los pagos realizados conforme a lo pactado.
  • Usa cuentas bancarias preferentemente para tener huella documental.
  • Guarda justificantes y extractos bancarios de cada pago.
  • No impongas condiciones adicionales no pactadas.
  • Si el pago se ofrece durante un procedimiento, acéptalo para evitar mora accipiendi.
  • Consulta opciones de respaldo adicional si el escenario de impago se vuelve recurrente.

¿Quieres proteger tu alquiler de forma integral?

Aceptar el pago de las rentas cuando el inquilino quiere cumplir con su obligación es un principio básico del alquiler. Aun así, el impago puede surgir y generar incertidumbre. Para comprender qué opciones existen que combinan garantía de cobro y apoyo jurídico especializado ante impago, puedes informarte sobre las prestaciones del seguro de impago de alquiler y evaluar si encajan con tus necesidades como propietario.

Local convertido en vivienda: ¿puedo alquilar sin cédula de habitabilidad?

Has terminado las obras del antiguo local y el espacio ya parece una vivienda: tiene cocina, baño y dormitorios. Incluso hay una persona interesada en entrar cuanto antes. Sin embargo, todavía falta un documento de ocupación o habitabilidad y surge la duda de si puedes firmar el alquiler mientras se tramita.

Para alquilar un local convertido en vivienda, debes comprobar que el uso residencial esté autorizado y que se hayan cumplido los requisitos aplicables. La cédula no se exige del mismo modo en toda España. Allí donde sea necesaria, no debe darse por sustituida por las obras terminadas o por la conformidad del futuro inquilino.

La respuesta depende de dónde esté el inmueble

Las exigencias de habitabilidad y ocupación combinan normas autonómicas y municipales. Por eso, preguntar si se puede alquilar "sin cédula" requiere identificar primero el lugar. Que un documento no exista en una comunidad no elimina sus controles sobre la vivienda.

Puede corresponder una cédula, una licencia, una declaración responsable u otra acreditación prevista para la actuación realizada. Debes conocer qué trámite se aplica, qué requisitos exige y desde cuándo permite el uso. La respuesta no puede trasladarse automáticamente desde otra ciudad donde hayas alquilado un piso.

El análisis de la conversión de un local en vivienda aborda la viabilidad de la transformación. Una vez ejecutadas las obras, la pregunta es más concreta: qué falta para destinar legalmente ese espacio al alquiler residencial.

Comprueba que el cambio de uso se haya tramitado correctamente

Una reforma interior no convierte por sí sola un local en vivienda desde el punto de vista urbanístico. Revisa qué se autorizó, qué obras se realizaron y si la actuación final coincide con el proyecto. La apariencia de vivienda no acredita el cambio de uso.

Pide al técnico que haya intervenido una relación de los trámites completados y los pendientes. Esa comprobación debe incluir el cierre de las obras y la documentación final necesaria. Si aparecen modificaciones respecto de lo previsto, conviene aclarar si necesitan regularización antes de ofrecer el inmueble.

Una pregunta útil es: "¿Qué documento falta para que esta actuación pueda destinarse al uso residencial y qué debemos aportar para obtenerlo?". La respuesta debería permitir identificar un trámite concreto y quién lo gestiona. Saber que el expediente está "en marcha" no explica si queda una simple aportación documental o una deficiencia que obliga a hacer nuevas obras.

También deben revisarse las limitaciones del edificio y los elementos comunes afectados. Un cambio de uso puede exigir actuaciones distintas de una reforma habitual. No presupongas que el permiso concedido para una parte del proyecto ampara cualquier modificación posterior.

Cédula y ocupación no son nombres intercambiables

Los documentos cumplen funciones definidas por la normativa correspondiente. Una cédula acredita determinadas condiciones de habitabilidad, mientras que los instrumentos municipales comprueban aspectos urbanísticos o habilitan actuaciones en los términos previstos. Un documento no sustituye automáticamente a otro.

Un cambio de uso en Cataluña

La Generalitat contempla la cédula de primera ocupación de rehabilitación para viviendas resultantes, entre otros supuestos, de un cambio de uso. Su información oficial señala que la cédula es necesaria para transmitir el uso mediante alquiler, salvo las exoneraciones legalmente previstas. No debe tratarse como una simple renovación de segunda ocupación.

Una actuación en Madrid

El Ayuntamiento de Madrid dispone de procedimientos de primera ocupación y funcionamiento, entre ellos la declaración responsable para las actuaciones que correspondan. Hay que identificar el trámite concreto y reunir sus requisitos. Utilizar esta vía no significa que baste presentar un formulario incompleto para poder ocupar cualquier local reformado.

Revisa el expediente antes de aceptar una fecha de entrada

La persona interesada puede necesitar mudarse pronto, pero la fecha debe apoyarse en una situación comprobada. Prometer la entrega antes de conocer los trámites pendientes puede obligarte a renegociar una reserva o afrontar una reclamación si el inmueble no está disponible como vivienda.

Prepara con el técnico una revisión del expediente:

  • Título o trámite que ampara el cambio al uso residencial.
  • Proyecto y documentación final de las obras.
  • Acreditación de habitabilidad u ocupación que resulte exigible.
  • Correspondencia entre la distribución autorizada y la ejecutada.
  • Situación de instalaciones y suministros para el uso previsto.

Si se han modificado fachada, accesos o instalaciones comunes, comprueba también las autorizaciones comunitarias relacionadas con las obras. El expediente municipal y los acuerdos comunitarios necesarios deben ser coherentes, aunque se tramiten por vías distintas.

Catastro, Registro y suministros tampoco resuelven todo

Que el Catastro describa el inmueble como residencial puede ser relevante, pero no sustituye la comprobación urbanística de la actuación. Del mismo modo, una escritura o una inscripción registral no permite prescindir de las autorizaciones administrativas que correspondan al uso y a las obras.

Tener luz y agua no demuestra que todo esté regularizado. Los suministros pueden existir desde la etapa del local o haberse contratado para realizar trabajos. Antes del alquiler, hay que comprobar que las instalaciones y la contratación se ajusten al uso residencial previsto.

Si los documentos describen superficies o distribuciones distintas, aclara el origen de la diferencia. No todas las discrepancias tienen el mismo alcance, pero ignorarlas puede dificultar la contratación, una comprobación administrativa o la gestión posterior de una incidencia.

Solicita que cada profesional indique qué parte del expediente ha comprobado. Quien prepara una actualización registral puede necesitar documentos del técnico o del ayuntamiento, y estos trámites pueden tener dependencias. Ordenarlos evita considerar terminado el conjunto porque uno de ellos ya se haya completado.

El contrato no puede hacer desaparecer un requisito obligatorio

El futuro inquilino puede conocer que el espacio fue un local y aceptar sus características. Eso no permite excluir una exigencia legal mediante una cláusula. La aceptación del arrendatario no regulariza el inmueble ni elimina las obligaciones que te correspondan como propietario.

Tampoco es adecuado llamar al contrato "de temporada" únicamente para intentar evitar los requisitos del uso residencial. La diferencia entre vivienda habitual, temporada y otros alquileres depende de la finalidad real y de sus circunstancias. Cambiar el encabezado del documento no altera por sí solo lo que se está ofreciendo.

Antes de firmar, describe con exactitud el inmueble y su situación. Si aún faltan actuaciones imprescindibles, valora cómo posponer la entrada y qué efectos puede tener cualquier reserva. No utilices una condición genérica para trasladar al inquilino la responsabilidad de resolver el expediente.

Qué riesgos aparecen si se alquila antes de estar preparado

Una puesta en uso que incumpla los requisitos aplicables puede dar lugar a actuaciones administrativas y a conflictos con el arrendatario. Las consecuencias dependen de la normativa y del caso. No todas las irregularidades producen automáticamente la misma sanción o el mismo efecto sobre el contrato.

Desde el punto de vista práctico, el problema puede impedir que la vivienda se utilice como se prometió. Eso puede afectar a la entrega, al cumplimiento de las obligaciones y a las reclamaciones que planteen las partes. La inversión en obras no garantiza que el alquiler sea jurídicamente viable.

También debes revisar el seguro y cualquier garantía contratada. Una solución de protección no sustituye las condiciones de habitabilidad ni las licencias. Si el inmueble no cumple los requisitos previstos en el condicionado, la respuesta ante una incidencia puede verse afectada.

Un ejemplo de obras terminadas y alquiler todavía pendiente

Imagina que has reformado un local en Cataluña con el proyecto correspondiente. El técnico termina la documentación de obra, pero falta tramitar la cédula de primera ocupación de rehabilitación que corresponde al cambio de uso. Una pareja propone entrar la semana siguiente porque el piso ya está amueblado.

En esa situación, el mobiliario no resuelve el trámite pendiente. Conviene confirmar qué documentación debe completarse y cuándo podrá destinarse legalmente al alquiler. La fecha de entrada debe fijarse a partir de esa comprobación, no solo de que la reforma haya terminado.

Si el mismo proyecto estuviera en otro territorio, habría que revisar sus propios instrumentos de ocupación. La decisión práctica es la misma: identificar el requisito aplicable y comprobar su cumplimiento. Copiar el expediente de otra comunidad puede dejar sin atender una obligación distinta.

Contrata la protección cuando el inmueble esté correctamente identificado

Antes de garantizar el alquiler, reúne la documentación que acredite el uso y las condiciones del inmueble. El condicionado de SEAG exige habitabilidad o utilidad y los permisos correspondientes. La protección de rentas parte de una operación que cumple sus requisitos, no de una regularización futura presumida.

La Garantía Indefinida de SEAG combina respaldo de renta y apoyo jurídico conforme a sus condiciones. Contacta con SEAG para informarte cuando tengas definido el alquiler y su documentación. Así podrás coordinar la contratación con una fecha de entrega viable y comprobada.

Las ventajas de alquilar tu vivienda por temporadas, ¿puedo contratar un seguro de alquiler?

El alquiler de temporada es una opción que muchos arrendadores (propietarios) consideran, ya que, les aporta diferentes beneficios frente a los de larga temporada, aunque todo dependerá siempre de sus necesidades. En este artículo te explicaremos qué es un alquiler de temporada y si puedes contratar un seguro de alquiler.

El alquiler de temporada es aquel que tiene como objetivo cumplir con la necesidad que tiene el inquilino que se traslada a una nueva localidad por motivos de trabajo, estudios o enfermedad. Es decir, para aquellos que no quieran ni necesiten alquilar una vivienda para constituir su domicilio de forma permanente. Este ha de ser el motivo que justifique que el arrendamiento sea de temporada y no de residencia permanente.

Con este fin, el arrendador (propietario) y el arrendatario (inquilino) deberán firmar un contrato estableciendo el precio del alquiler y las condiciones del mismo, siendo la principal característica el tiempo, debido a que debe durar un plazo máximo 11 meses. Todo contrato que sea de tiempo superior o igual al año, es considerado alquiler de vivienda habitual y, por lo tanto, el inquilino puede exigir al propietario que el contrato se prorrogue hasta los 5 años de duración.

En el caso de que pasen los 11 meses, se tiene el derecho de renovar si ambas partes así lo desean. Sin embargo, para evitar el fraude de ley, el arrendador debe tener acreditado y justificado cuál es el motivo del arriendo de la vivienda, es decir, la causa de la temporalidad en la duración del contrato.

Las ventajas de alquilar tu vivienda de manera temporal son:

  • Mayor flexibilidad en el tiempo, sobre todo si no quieres alquilar tu vivienda por un tiempo prolongado (prorrogable hasta los 5 años). 
  • Mayores ingresos, ya que, por ser de máximo 11 meses, puedes ir aumentando la renta en cada nuevo periodo de alquiler, por lo que la rentabilidad puede subir a través del tiempo. 
  • Nicho de mercado para  estudiantes y trabajadores, tanto nacionales como extranjeros, y quienes están dispuestos a pagar un buen precio a cambio de comodidad, y de estar bien ubicados.


Así como es importante cuidar la inversión y la renta en el alquiler de larga estancia, lo mismo sucede con la temporal. Por eso, contratar un seguro de alquiler es importante, sobre todo, en caso de que creas que tu inquilino pueda llegar a incurrir en impago de las rentas.


SEAG, mejor que un seguro de alquiler, garantiza tu alquiler temporal durante 12 mensualidades y con contrato renovable. Además, nos encargamos de los gastos judiciales en caso de impago mediante nuestro equipo de abogados especializados y de mediadores profesionales, y compensamos los actos vandálicos del inmueble hasta 3.000 euros, sin franquicia.

Como propietario, en un alquiler seguro, ¿Puedo negarme a la devolución de las llaves?

Hay ocasiones en las que el inquilino puede querer resolver un contrato antes de tiempo y, ante la falta de entendimiento, opta por entregar las llaves o al menos hacer el intento —sin éxito, en caso de que el arrendador se niegue a aceptarlas—. Es importante tener claro cómo realizar estas acciones correctamente, para que ninguna de las partes tenga problemas o quede afectada. En este artículo respondemos a todas las cuestiones relacionadas con la devolución de llaves de alquiler o la entrega de llaves de alquiler sin conformidad. ¡Lo vemos con más detalle!

Devolución de llaves alquiler: ¿Puedo negarme como propietario?

Lo primero que hay que entender y dejar claro es que la firma de un contrato supone unas obligaciones que deben cumplirse, tanto para el arrendador, como para el inquilino —además de las correspondientes penalizaciones en caso del incumplimiento de algunos de los puntos—. Todo ello está regulado por la Ley de Arrendamientos Urbanos (LAU) donde, entre otras, se especifican tanto los plazos de la duración del contrato, como sus prórrogas y los momentos exactos para poder finalizar el contrato en caso de no querer renovar.

De hecho, el desistimiento del contrato por parte del arrendatario está reflejado en el artículo 11 de la LAU y dice lo siguiente: “El arrendatario podrá desistir del contrato de arrendamiento, una vez que hayan transcurrido al menos seis meses, siempre que se lo comunique al arrendador con una antelación mínima de treinta días. Las partes podrán pactar en el contrato que, para el caso de desistimiento, deba el arrendatario indemnizar al arrendador con una cantidad equivalente a una mensualidad de la renta en vigor por cada año del contrato que reste por cumplir. Los períodos de tiempo inferiores al año darán lugar a la parte proporcional de la indemnización.”. Por lo tanto, ¿puedo como propietario negarme a la entrega de las llaves? La respuesta es no, al menos no deberías.

Consecuencias de no aceptar la devolución de las llaves del contrato de alquiler

Como decíamos, el inquilino tiene derecho a abandonar la vivienda y desistir el contrato una vez haya alcanzado los 6 meses y con las correspondientes notificaciones, pero también penalizaciones a abonar al casero. Ahora bien, ¿qué ocurre si el inquilino decide irse antes de tiempo y al proceder a la devolución de las llaves del alquiler el propietario se niega? Esta acción no significa que el contrato no vaya a rescindirse, por ende, el propietario NO DEBE NEGARSE a recibir las llaves. Ten en cuenta que en ese caso el inquilino está en todo su derecho de depositarlas (consignarlas) en un juzgado ante un notario y en estos supuestos, el contrato quedará resuelto, lo que puede afectar a la indemnización correspondiente a recibir.

En cambio, al aceptarlas (si el contrato lleva más de 6 meses) quedará resuelto, pero tendrás derecho a una indemnización de la cuota mensual por cada año pendiente, así como a una parte proporcional si faltaba menos de un año, en caso de proceder a realizar una demanda. Además, al entregarlas antes de tiempo (siempre y cuando no se pacte dicha devolución con un modelo de fin de contrato de alquiler y entrega de llaves de mutuo acuerdo), el propietario podrá reclamar los meses pendientes hasta llegar a los 6 meses (resolución de contrato por desistimiento) y del resto de cantidades explicadas —así como los desperfectos en el inmueble o en el mobiliario—. Por otro lado, tampoco podrás requerir al avalista del inquilino para que pague las rentas adeudadas. Y desde el punto de vista del inquilino, en caso de ser este quien se niegue, no podrá reclamar al arrendador la fianza que no haya sido devuelta.

Entrega de llaves sin conformidad cuando hay más de un arrendatario, ¿qué ocurre en estos casos?

Otro supuesto distinto es cuando existe más de un arrendatario (inquilino) en el contrato de arrendamiento y únicamente uno de los arrendatarios firmantes es el que quiere entregar llaves, quedando dentro del inmueble el resto de los arrendatarios. En este caso, el arrendador (propietario) puede oponerse, si así lo desea, al desistimiento unilateral de uno de los arrendatarios. Sin embargo, si todos los arrendatarios quieren entregar las llaves del inmueble y resolver el contrato de arrendamiento, el arrendador no puede negarse a tal resolución unilateral. Hay que recalcar que esta acción no implica renunciar a reclamar las consecuencias inherentes al incumplimiento del contrato, en los casos de obligados cumplimientos —como indicábamos más arriba—.

¿Cómo dejar constancia de la entrega de llaves del alquiler? Modelo fin contrato de alquiler y entrega de llaves

En cualquier caso, si se lleva a cabo una resolución del contrato por desistimiento o una resolución por mutuo acuerdo, es fundamental que se cumplimente y se firme un modelo de entrega de llaves de alquiler para que, de esta forma, quede por escrito todo reflejado y así se eviten posibles discrepancias —por ejemplo, con la fecha de entrega de llaves y la resolución del contrato—. Un ejemplo del modelo de entrega de llaves de un alquiler sería el siguiente:

En [Ciudad], a [Fecha].

Por la presente, [Nombre del Arrendador], como arrendador, y [Nombre del Arrendatario], como arrendatario, declaran finalizado el contrato de alquiler de la vivienda ubicada en [Dirección del inmueble]. Ambas partes certifican la entrega de llaves, la revisión del estado del inmueble, y su conformidad con la condición en que se devuelve.

El arrendatario declara, así mismo, que no queda ninguna pertenencia en la vivienda. Se firma este documento en señal de conformidad.

Firma del Arrendador: ___________ Firma del Arrendatario: ___________

Además, queremos remarcarte que en Sociedad Española de Alquiler Garantizado podemos ayudarte a afrontar este tipo de situaciones con mayor calma y tranquilidad, sobre todo, si no te entregan las llaves y se procede a un impago del alquiler. En SEAG garantizamos el cobro mensual (y hasta la recuperación de la vivienda) para que puedas alquilar con la tranquilidad de seguir cobrando mes a mes en caso de enfrentarte a este tipo de situaciones. Además, de ofrecerte protección jurídica integral para la reclamación del impago (asumimos todos los gastos del proceso). ¡Contáctanos para más información!

Seguro de responsabilidad civil para inquilino: ¿Obligatorio?

Son muchos los propietarios e inquilinos que tienen la misma duda, la de si es obligatorio el seguro de responsabilidad civil y si debe asumirla el inquilino o no. Es por eso que hemos preparado este artículo, para ayudarte a resolver todos tus interrogantes. A continuación, te explicamos todo lo que debes saber sobre el seguro de responsabilidad civil en el alquiler. ¡Sigue leyendo!

¿Qué es un seguro de responsabilidad civil y cuáles son sus coberturas generales?

El seguro de responsabilidad civil es aquel que está destinado a cubrir los daños materiales y personales que puedan haber sido causados a terceras personas. En el caso de un seguro de responsabilidad civil para el alquiler, estos daños pueden estar ocasionados directamente por el inquilino, por las personas a su cargo, por mascotas y por la propia vivienda. En este último caso, hablamos de ejemplos como la rotura de una tubería, un incendio, la caída de algún objeto por la ventana y cualquier otra causa.

De hecho, el concepto de responsabilidad civil es algo que aparece especificado dentro del propio Código Civil y se refiere a él en el artículo 1902 que dice: “El que por acción u omisión causa daño a otro, interviniendo culpa o negligencia, está obligado a reparar el daño causado”. La responsabilidad civil suele suponer, en primera línea, una indemnización económica aunque, en caso de disconformidades, puede dar lugar a un enfrentamiento judicial. En cualquier caso, la responsabilidad civil puede suponer un importante desembolso para el causante del mal, de ahí la importancia de contar con un seguro especial para ello.

La cobertura de la responsabilidad civil en el seguro del hogar es la que hace posible que la compañía aseguradora solucione el problema que se ha ocasionado al vecino y que se haga cargo de los gastos pagando todas las facturas de reparación sin que el inquilino tenga que desembolsar ni un euro, ni perder tiempo en el conflicto vecinal.

Seguro de responsabilidad civil para inquilinos: ¿Obligatorios o no?

La contratación de un seguro de responsabilidad civil por el inquilino no es obligatoria, aunque sí es muy recomendable. Aunque el propietario ya disponga de un seguro de hogar, es importante y recomendable que el inquilino cuente con uno de responsabilidad civil. El beneficio de tu inquilino será el de poder cubrir todos los daños que ocasione a terceros dentro de la vivienda o como consecuencia de su uso, como puede ser una fuga, un incendio o una caída de algún objeto.

¿Cuánto cuesta un seguro de responsabilidad civil para inquilinos?

El precio del seguro de responsabilidad civil varía en función de la oferta y de la demanda, puesto que no está regulado por ley. Por supuesto, el valor de este tipo de seguros también aumentará en función de las coberturas, puesto que la cantidad total asegurada puede diferir entre un seguro y otro, lo que repercute directamente en su valor. Por lo tanto, es conveniente repasar la oferta en el mercado y elegir la opción que mejor se adapte al presupuesto de cada quien y a las necesidades específicas.

¿Es obligatorio que el inquilino haga un seguro?

Ni el seguro del hogar, ni el seguro de responsabilidad civil son obligatorios, sin embargo, son más que convenientes. Además, como hemos indicado en alguna ocasión, el seguro del hogar suele incluir contenido, continente y responsabilidad civil, por lo que es posible llegar a un acuerdo en el cual el propietario se haga cargo del continente (todo aquello inamovible que afecta a la vivienda como tal), mientras que el inquilino sea el que ocupe del contenido y la responsabilidad civil. Además, existen algunos seguros de hogar para inquilinos que ofrecen al arrendatario coberturas frente a la recuperación de fianzas y el robo, además de la responsabilidad civil. ¡Todo depende de las necesidades de cada quien!

¿Puede el propietario obligar al contratar un seguro de responsabilidad civil al inquilino?

La respuesta es sí, pero siempre y cuando se estipule en el contrato antes de firmarlo y ambas partes estén de acuerdo. Los arrendadores pueden establecer en el contrato de alquiler una cláusula específica que determine que el arrendatario debe ser responsable de contratar este tipo de seguro, y evitar así conflictos con los vecinos, además de asegurarse de que su inquilino estará protegido en caso de ocasionar un mal a terceros.

En Sociedad Española de Alquiler Garantizado te recomendamos incluir esta cláusula en tu contrato, para evitar problemas futuros. Así mismo, te animamos a probar con un servicio de garantía del alquiler. Con este último tendrás garantizado el pago de tu renta mes a mes en caso de que sufras un impago y hasta el momento en el que recuperes tu vivienda (si fuera necesario). Además, este servicio incluye protección jurídica integral por parte de nuestro equipo de abogados especializados en derecho inmobiliario que se ocuparán de reclamar el impago de alquiler, asesorándote en todo momento y asumiendo todos los gastos de procurador, notificaciones, poderes notariales y tasas judiciales.

Nuestro servicio de garantía indefinida incluye, por otro lado, los daños por actos de vandalismo en una cantidad de hasta 3.000 euros para compensarte desde el primer euro, ¡y sin imponer franquicias! ¿Necesitas ayuda? Contacta con nuestro equipo sin compromiso para que podamos asesorarte.

Lo que debes saber sobre los actos de vandalismo para un alquiler seguro

En el momento de alquilar una vivienda hay varios aspectos a los que debes prestar atención. Aparte de alquilar con las garantías de cobrar tu cuota mensual en caso de impago, te recomendamos prestar atención a la cobertura de los daños por actos de vandalismo del inquilino e informarte de qué se considera como tal y qué no. Y es que los problemas de vandalismo se repiten con más frecuencia de lo que puedes creer, por ende, en este artículo hemos elaborado una guía para responder a las dudas más frecuentes. ¡Sigue leyendo!

¿Qué es vandalismo en una vivienda alquilada?

Para responder a qué es vandalismo hay que tener en cuenta, en primer lugar, qué son los daños materiales, que consisten en el deterioro, rotura o pérdida de bienes y pueden ser producidos por diferentes causas. Estas son las siguientes:

  • Causa accidental: No hay un culpable, sino que las circunstancias eran imprevisibles y no se podía hacer nada para evitarlo.
  • Causa negligente: Los daños, en este caso, se producen por falta de mantenimiento o de cuidado al hacer uso de un bien.
  • Causa intencional: El daño se produce con mala fe, con el fin de causar el deterioro o la pérdida del bien.

Los actos de vandalismo son conductas malintencionadas y dañinas contra la propiedad ajena que se manifiestan con violencia, además de ser visibles y evidentes a simple vista. Un acto de vandalismo, por lo tanto, es un acto destructivo, intencionado e injustificado que ocasiona daños materiales a los bienes ajenos, en el caso concreto, a los bienes existentes en un inmueble alquilado. Los daños son realizados por el inquilino o inquilinos que residen en la vivienda, además, tampoco existe el ánimo de lucro —como ocurre con el hurto, que busca el enriquecimiento de responsable—.

Daños en vivienda alquilada que se consideran vandalismo

Para saber quién paga los daños en un piso de alquiler, es importante aprender a identificar qué se considera vandalismo y qué no. Por supuesto, hay casos evidentes que pueden observarse nada más abrir las puertas del inmueble cuando el inquilino destroza el piso, pero si no es tan fácil de identificar, estos ejemplos te servirán de referencia:

  • Golpear las puertas hasta terminar destrozándolas.
  • Golpear el lavabo hasta dejarlo roto e inservible.
  • Romper cristales de ventanas.
  • Arrancar las persianas.
  • Romper o agujerear considerablemente las paredes.
  • Arrancar los marcos.
  • Rotura de las tapeta, marcos y carpintería de puertas.
  • La rotura de piezas cerámicas del baño en las que para la rotura se haya necesitado ejercer una fuerza violenta y mal intencionada.
  • El rayado malintencionado (y no por desgaste de un uso normal del suelo de madera o parquet).

¿Qué no se considera vandalismo en un alquiler?

Determinar qué es vandalismo y qué no puede, en ocasiones, generar ciertas dudas. Aunque en el punto anterior hemos explicado cuáles son los casos más comunes, también es importante dejar claro qué no es para que no haya confusiones. Y es que es muy habitual confundir vandalismo con deterioro cuando finaliza el alquiler, como por ejemplo al observar las paredes extremadamente sucias se juzga la limpieza, pulcritud o educación del inquilino. Sin embargo, no es un acto de vandalismo puesto que, como comentábamos en el punto anterior, no se ocasiona con mala fe o de manera intencionada con el fin de causar daño. Lo mismo al encontrarnos con un horno de cocina lleno de grasa por no haber mantenido una limpieza adecuada durante toda la estancia. Todo lo que tiene que ver con una falta de limpieza, un desgaste por el uso o una causa accidental no se considera vandalismo. Algunos ejemplos de ello son los siguientes:

  • Deterioro en la pintura del inmueble.
  • Desgaste o falta de mantenimiento en los electrodomésticos unidos a la cocina, tales como
  • horno, extractor, vitrocerámica, etc.
  • Pequeñas roturas o daños en enseres.
  • Rozamientos, desconchado de pintura, humedades en paredes.
  • Pequeños desperfectos que estén producidos por desgaste mecánico, es decir, por el uso intensivo del bien tales como tiradores, manetas, grifería, interruptores, etc.
  • La falta de limpieza, mantenimiento y desalojo del inmueble.

Cómo denunciar vandalismo

Es importante dejar claro que los actos de vandalismo constituyen un delito de daños y son objeto de condena por su voluntariedad e intencionalidad. Ahora bien, cómo podemos denunciarlos, qué plazo para reclamar daños al inquilino debemos tener en cuenta. ¡Lo vemos!

Demanda por daños en vivienda alquilada

No siempre es necesario llevar a cabo una demanda, ten en cuenta que si los daños pueden cubrirse con el depósito de fianza legal que el arrendador recibió al inicio de contrato, entonces será suficiente. Ahora bien, en el supuesto de que la fianza no alcance se deberá iniciar el proceso de reclamación. Este debe denunciarse ante la policía o el juzgado de guardia. Además, es aconsejable que el arrendador disponga de un anexo fotográfico detallado y firmado por el arrendatario y por él. Este servirá como acreditación del estado en el que se entregó el inmueble. Ten en cuenta que la Ley de Arrendamientos Urbanos (LAU) no indica ningún plazo para reclamar daños al inquilino, ahora bien debe realizarse antes de volver a poner la casa en alquiler. En cualquier caso, se recomienda que sea antes de los 30 días posteriores que son los que establece la ley para devolver la fianza al inquilino.

En caso de que prospere la denuncia, dentro del propio procedimiento penal, el propietario del local podrá reclamar la compensación por los daños y perjuicios ocasionados. Además de la sanción para el inquilino, el delito constará en los antecedentes penales del autor.

Reclamar daños en vivienda alquilada a un seguro de alquiler

En SEAG te ofrecemos un servicio de alquiler garantizado qué, además del impago, contempla los daños por actos de vandalismo, tanto en el alquiler de larga duración de toda la vivienda, como en el alquiler de habitaciones de forma temporal. Compensamos daños por actos de vandalismo en tu inmueble alquilado hasta 3.000 €, desde el primer euro, a diferencia de un seguro alquiler que siempre imponen franquicias. Para optar a esta compensación es imprescindible adjuntar al contrato de arrendamiento el anexo fotográfico de la vivienda firmado por los inquilinos que demuestre el estado inicial del inmueble. Es importante, así mismo, comunicarlo a la compañía de cara a la recuperación o finalización del contrato y a la mayor brevedad posible.

Sociedad Española de Alquiler Garantizado pone a tu disposición asesoramiento legal telefónico para resolver todas las dudas que tengan que ver con tu alquiler. Recuerda que si alquilas tu vivienda queriendo que ese alquiler sume y no reste, lo mejor que puedes hacer es contar con una empresa de alquiler seguro para protegerte frente a los actos de vandalismo.

Los denominados “Ficheros de Inquilinos Morosos” y el seguro de alquiler

En el momento de alquilar una vivienda es difícil determinar la solvencia de un inquilino, ya sea porque pueda haber falseado sus datos o bien porque aun siendo solvente cabe la posibilidad de que sea una persona morosa. De ahí la importancia de contar con una empresa especializada que te garantice un seguro de alquiler y que además haya llevado a cabo las pertinentes averiguaciones, como la realización de un estudio de solvencia y la revisión de los datos para comprobar si consta inscrito en algún fichero de incumplimiento de las obligaciones dinerarias. En este artículo nos centramos en analizar estos últimos, te explicamos qué son los ficheros de inquilinos morosos, su legalidad, cuáles son los más populares y cómo consultarlos. ¡Sigue leyendo para informarte!

Ficheros inquilinos morosos: ¿Qué son?

Los ficheros de inquilinos morosos son bases de datos en las que aparece reflejada la información de las personas que incumplen con sus obligaciones dinerarias. Es decir, de todas aquellas personas que no han cumplido con el pago del alquiler, pero también de quienes tienen deudas vencidas con prestamistas, entre otras. Estas se retroalimentan de las incidencias informadas por profesionales inmobiliarios, así como por propietarios particulares y por sentencias judiciales. Es decir, resultan de gran utilidad para conocer si tu futuro inquilino figura como moroso o si tiene deudas pendientes de diferente índole.

¿Es legal el fichero de inquilinos morosos?

La inclusión en un fichero de morosos es legal siempre y cuando la empresa o persona que se encargue de incluir al moroso en dicho fichero haya cumplido con los requisitos que exige la ley. Para ello, debe existir una deuda previa y la persona morosa debe haber sido avisada de que será incluida en el fichero, en cuyo caso dispondrá de unos días para poder saldarla y así evitar su aparición en el registro. Por lo tanto, todas las personas que aparecen en dichos ficheros tienen una obligación de pago pendiente de saldar con las personas o empresa que se han encargado de incluirlas en él de acuerdo a la ley, lo que garantiza la fiabilidad de los mismos. Ahora bien, hay que tener en cuenta que las deudas con una antigüedad de 5 años desde su vencimiento ya no pueden incluirse en los ficheros y que en el caso de estar presentes en uno de ellos deben suprimirse, por lo que siempre puede existir un riesgo.

Cuáles son los ficheros de morosidad más populares

Los ficheros de inquilinos morosos son lo primero que miran los seguros de alquiler y lo primero que deberían consultar los arrendadores particulares. Estos son muy variados, aunque no todos cuentan con la misma popularidad y, por ende, con la misma cantidad de información. En Sociedad Española de Alquiler Garantizado (SEAG) te recomendamos la revisión de los siguientes ficheros.

ASNEF-EQUIFAZ

Si buscas cómo saber si un inquilino es moroso o tiene deudas pendientes, entonces debes comenzar consultando este fichero. La empresa pone a disposición de las entidades financieras, aseguradoras, inmobiliarias y demás un fichero de morosidad en el que pueden consultarse los datos sobre el incumplimiento de las obligaciones dinerarias. Este tiene la legitimidad en el interés legítimo de las entidades que consultan y aportan información a dicho fichero para dar seguridad al tráfico mercantil, prevenir la morosidad y valorar la solvencia patrimonial de las personas físicas y jurídicas con las que tienen o van a tener relaciones comerciales, de crédito y de pago periódico o aplazado.

RAI

Es el Registro de Aceptaciones Impagadas y consiste en un fichero de incumplimiento de las obligaciones dinerarias cuya finalidad es contribuir al saneamiento del sistema financiero y mejorar el tráfico mercantil. Este pone la información relativa al incumpliendo del impago a través de sistemas informáticos centralizados a disposición de quien desee consultarla.

FIM

El Fichero de Inquilinos Morosos (FIM) es el único registro nacional de morosidad de alquiler. Este cuenta con la aportación gratuita de miles de profesionales y propietarios, lo que hace que se convierta en una de las mejores herramientas colaborativas del sector y en la mejor defensa frente a los morosos. Además, gracias a su gran base de datos y algoritmo predictivo te ofrece una calificación del riesgo fundamentada, objetiva y en tiempo real.

Cómo consultar el fichero de inquilinos morosos

Cada fichero de inquilinos morosos puede consultarse en su página web. Ahora bien, únicamente puede accederse a los datos de aquella persona sobre la que necesitas información, en base a la Ley de Protección de Datos de Carácter Personal, razón por la cual para consultar el historial económico del inquilino debes conocer su DNI o NIE y disponer de una autorización firmada (si tu futuro inquilino no tiene nada que esconder no debería poner ninguna pega). Es importante tener en cuenta así mismo que la consulta tiene un precio, puesto que son empresas privadas quienes lo gestionan. Por supuesto, la inclusión de los datos es un servicio gratuito en la mayoría de los casos. SEAG, empresa líder en el sector de garantías de alquiler y mejor que un seguro de alquiler, realiza por ti la necesaria comprobación de solvencia, analizando el scoring del inquilino interesado en arrendar, así como consultando la posible inscripción en alguno de los —anteriormente citados— ficheros de incumplimientos de obligaciones dinerarias, con el fin de prevenir los impagados y que tengas el alquiler garantizado. Esto, a través de la empresa aliada S-CAIM. Nuestro servicio de prestaciones de impago te garantiza el cobro de tu alquiler en caso de sufrir un impago y de manera indefinida hasta la recuperación de tu vivienda. Además, este incluye la protección jurídica integral para que podamos llevar a cabo los trámites para la reclamación por impago, asesorándote en todo momento y resolviendo tus dudas y, por supuesto, asumiendo todos los gastos del proceso, como procurador, notificaciones, poderes notariales y tasas judiciales. ¿Necesitas más información? ¡Contacta con nuestro equipo sin compromiso!

Alquiler seguro: La importancia de la mediación profesional por impago

Cuando aparece un impago, muchos propietarios pasan directamente de la preocupación al enfado. Es comprensible, pero no siempre es lo más eficaz. Entre no hacer nada y judicializar el conflicto desde el primer minuto existe un espacio intermedio: intentar una solución ordenada, documentada y profesional.

En esta guía vas a ver por qué la mediación profesional por impago puede ser útil, cómo encaja con los medios adecuados de solución de controversias y qué límites tiene. La mediación no sustituye la defensa jurídica cuando hace falta reclamar, pero puede ayudar a reducir tiempos, costes y desgaste si se utiliza bien.

1. Mediación no significa ceder sin más

Muchos propietarios desconfían de la mediación porque la asocian a perdonar deuda o aceptar cualquier propuesta del inquilino. No debería funcionar así. Mediar no es renunciar a tus derechos; es abrir una vía ordenada para intentar resolver el conflicto antes de que escale.

Una mediación útil busca ordenar el conflicto antes de que se deteriore más:

  • Aclarar cuánto se debe.
  • Confirmar si el inquilino puede pagar.
  • Pactar plazos realistas.
  • Evitar discusiones informales.
  • Dejar constancia de la negociación.

La clave está en que el propietario no negocie a ciegas. Si el inquilino propone pagar “cuando pueda”, eso no es un plan. Si reconoce deuda, fechas e importes, la conversación ya tiene otra base. Cuando el conflicto apunta a impago sostenido, también conviene conocer cuándo puedes desahuciar a tu inquilino si no paga, aunque todavía intentes una salida pactada.

2. Por qué la Ley MASC cambia la forma de mirar estos conflictos

La Ley Orgánica 1/2025 introdujo los medios adecuados de solución de controversias como requisito de procedibilidad en muchos asuntos civiles. En términos sencillos, antes de presentar determinadas demandas puede exigirse haber intentado una vía previa de negociación o solución extrajudicial.

Esto no significa que todos los impagos se resuelvan con mediación, ni que el propietario tenga que aceptar una propuesta injusta. Significa que la fase previa gana peso y debe hacerse con más cuidado. El intento de solución extrajudicial debe tener relación con el conflicto real: no sirve negociar una cosa y demandar después por otra completamente distinta.

El intento negociador puede incluir:

  • Mediación.
  • Conciliación.
  • Oferta vinculante confidencial.
  • Negociación asistida por profesionales.
  • Otros medios adecuados previstos legalmente.

Este contexto hace más importante actuar con método. Un intento mal planteado puede no servir de mucho; uno bien documentado puede ordenar el expediente y facilitar la siguiente fase si no hay acuerdo.

En la práctica, la mediación profesional ayuda a pasar de una conversación emocional a un expediente claro. Eso reduce malentendidos y permite tomar decisiones con menos ruido.

3. Cuándo merece la pena intentar una mediación

La mediación tiene más sentido cuando existe una posibilidad real de acuerdo. Por ejemplo, si el inquilino reconoce la deuda, mantiene ingresos y necesita unos días para regularizar. También puede ser útil cuando hay desacuerdos sobre cantidades, suministros o fechas.

Suele ser útil si:

  • El inquilino responde y no niega la deuda.
  • Hay voluntad de pagar, aunque sea fraccionando.
  • La deuda todavía no se ha disparado.
  • El propietario quiere evitar un conflicto largo.
  • Hay posibilidad de pactar entrega de llaves.

Cuando ya no hay comunicación, se acumulan mensualidades o el inquilino usa la negociación para ganar tiempo, conviene pasar a una estrategia jurídica más firme. La mediación no puede convertirse en una excusa para retrasar indefinidamente la reclamación.

Un buen criterio es fijar desde el inicio un plazo de revisión. Si en esa fecha no hay pago, propuesta seria o entrega de llaves, el propietario debe valorar el siguiente paso sin empezar otra vez desde cero.

Ese plazo debe ser realista, pero breve. La mediación funciona mejor cuando todos entienden que el tiempo también forma parte del conflicto y que cada mensualidad añade presión.

4. Qué debe quedar documentado

La mediación profesional vale poco si no deja rastro. El propietario debe poder demostrar qué se reclamó, qué se propuso y qué respuesta hubo. Esto es importante tanto para intentar cobrar como para preparar una posible demanda posterior.

Documenta siempre:

  • Identidad de las partes.
  • Vivienda y contrato afectado.
  • Meses impagados.
  • Importe exacto de la deuda.
  • Propuestas de pago.
  • Fechas de reuniones o comunicaciones.
  • Resultado del intento de acuerdo.

La misma lógica se aplica a cualquier conflicto arrendaticio. Antes de decidir cómo avanzar, ayuda revisar qué conflictos existen entre propietario e inquilino y cómo resolverlos, porque no todos requieren la misma respuesta.

5. Diferencia entre mediación profesional y conversación informal

Una llamada tensa con el inquilino no es mediación profesional. Tampoco lo es intercambiar mensajes sueltos sin estructura. La mediación requiere un marco, una persona o procedimiento que ordene la conversación y una intención real de buscar una salida.

La diferencia práctica es clara:

  • En una conversación informal, cada parte interpreta lo hablado a su manera.
  • En una mediación, el objeto del conflicto queda definido.
  • En una conversación informal, se mezclan reproches y promesas.
  • En una mediación, se busca una propuesta verificable.

Esto no significa que debas dejar de hablar con el inquilino. Significa que, si el conflicto ya afecta al cobro de rentas, conviene profesionalizar la comunicación.

6. Qué acuerdos pueden salir de una mediación

Un acuerdo no siempre consiste en pagar todo de golpe. Puede haber fórmulas intermedias que, si están bien redactadas, ayuden al propietario a recuperar parte de la deuda o la posesión de la vivienda sin esperar meses.

Algunas salidas posibles son:

  • Calendario de pagos.
  • Pago parcial inmediato y resto fraccionado.
  • Entrega voluntaria de llaves.
  • Reconocimiento formal de deuda.
  • Compromiso de regularización en una fecha concreta.

Si la deuda ya ha crecido, también conviene conocer cómo reclamar un impago de alquiler con los requisitos actuales. La mediación y la reclamación no son mundos separados; forman parte de una estrategia ordenada.

7. Límites: cuándo no conviene alargar más

La mediación tiene límites. Si el inquilino no comparece, niega hechos evidentes, incumple acuerdos previos o no ofrece ninguna propuesta realista, seguir insistiendo puede perjudicar al propietario.

Señales de alerta:

  • Promesas vagas sin fechas.
  • Cambios constantes de versión.
  • Falta de respuesta a comunicaciones formales.
  • Nuevas mensualidades impagadas durante la negociación.
  • Uso de la mediación para ganar tiempo.

En esos casos, el propietario necesita asesoramiento jurídico y una hoja de ruta clara. La mediación debe ayudarte a resolver o a preparar mejor el siguiente paso, no dejarte en una espera indefinida.

8. Cómo afecta a agencias e inmobiliarias

La mediación profesional también es relevante para agencias que gestionan alquileres. Cuando el conflicto aparece, el propietario espera orientación. Si la agencia improvisa o se limita a reenviar mensajes, su valor percibido baja.

Una agencia puede aportar mucho si:

  • Tiene protocolos de comunicación.
  • Recomienda documentar desde el primer impago.
  • Deriva a profesionales cuando corresponde.
  • Evita prometer plazos imposibles.
  • Explica las opciones sin alarmismo.

Para equipos inmobiliarios, la colaboración con especialistas puede ser una ventaja. La página de colaboración con SEAG para profesionales del alquiler explica cómo integrar una protección más estructurada en el servicio que se ofrece al propietario.

9. Mediación y prevención: mejor antes que después

La mediación aparece cuando el conflicto ya existe, pero su utilidad aumenta si el alquiler estaba bien preparado desde el inicio. Un contrato claro, una selección solvente y comunicaciones ordenadas reducen mucho el margen de discusión.

Antes de firmar, conviene:

  • Revisar solvencia del inquilino.
  • Aclarar forma y fecha de pago.
  • Definir canales de comunicación.
  • Guardar documentación completa.
  • Evitar pactos verbales importantes.

Cuando estos puntos se trabajan desde el principio, la mediación parte de una base más sólida. No se trata solo de resolver problemas, sino de evitar que cada desacuerdo se convierta en un conflicto mayor.

La prevención también permite detectar antes cuándo la mediación ya no es suficiente. Si el inquilino no responde, incumple lo pactado o deja nuevas rentas sin pagar mientras se negocia, el propietario necesita respaldo jurídico, no más conversaciones circulares.

Cómo proteger tu alquiler con una respuesta profesional

La mediación profesional por impago puede ayudarte a recuperar rentas, pactar una salida ordenada o preparar mejor una reclamación. Pero debe usarse con criterio: documentada, con plazos y sin permitir que el conflicto se alargue sin sentido.

En SEAG trabajamos con un enfoque preventivo y jurídico para que el propietario no tenga que improvisar ante un impago. Te ayudamos a revisar opciones de protección del alquiler y acompañamiento ante conflictos arrendaticios desde el primer aviso.

¿Qué es un lanzamiento? ¿Cuánto tarda un desahucio?

El lanzamiento judicial, es decir, el acto en el que se ejecuta la entrega del inmueble al propietario, tiene lugar cuando no ha habido una salida voluntaria. No es sinónimo de demanda ni de sentencia: aparece al final de un recorrido que puede incluir negociación previa, notificación, oposición y decisiones sobre vulnerabilidad.

Preguntar cuánto tarda un desahucio es razonable, pero dar una cifra cerrada sería poco riguroso. La duración depende del juzgado y de las incidencias del caso. La mejor previsión identifica etapas, fechas confirmadas y factores de retraso, no promete un mes de recuperación sin conocer el expediente.

Desahucio y lanzamiento son momentos distintos

El desahucio es el procedimiento dirigido a terminar el derecho de ocupación y recuperar el inmueble. El lanzamiento es la actuación material de entrega cuando el ocupante no lo ha hecho por sí mismo. Puede haber demanda sin lanzamiento si se paga, se alcanza un acuerdo o se entregan antes las llaves.

La diferencia entre desahucio y lanzamiento permite situar cada resolución, aunque cualquier fecha antigua del artículo de apoyo deba actualizarse. Conviene no llamar “fecha de juicio” a todo señalamiento: demanda, vista y lanzamiento cumplen funciones diferentes.

En una cronología básica aparecen:

  • Impago o causa de terminación.
  • Negociación previa cuando sea exigible.
  • Demanda y admisión.
  • Notificación y posible oposición.
  • Resolución judicial.
  • Lanzamiento si no hay entrega voluntaria.

Confundir los hitos crea expectativas y decisiones equivocadas.

El expediente empieza antes de acudir al juzgado

La Ley Orgánica 1/2025 exige con carácter general acreditar un intento previo de negociación en muchos asuntos civiles declarativos. Un medio adecuado de solución de controversias, es decir, una negociación documentada antes de demandar, puede consistir en diálogo directo, mediación u otra vía admitida. Se conoce por la sigla MASC.

Antes de iniciarlo, calcula deuda, identifica a las partes y decide si solicitas pago, entrega o ambas cosas. Lo negociado debe guardar identidad con la futura reclamación. Un mensaje genérico no ofrece la misma prueba que una propuesta con inmueble, meses, importe y canal de respuesta.

Guarda:

  1. Contrato y anexos.
  2. Cuadro de rentas vencidas y pagos.
  3. Invitación o propuesta íntegra.
  4. Evidencia de recepción o intento válido.
  5. Constancia de terminación sin acuerdo.

Este trabajo añade tiempo previo, pero también puede lograr una salida sin lanzamiento y evita presentar una demanda incompleta.

Ejemplo práctico: el propietario envía una propuesta recibida el 4 de septiembre, identifica dos rentas y plantea entrega de llaves o calendario de pago. Si no obtiene respuesta, su abogado calculará cuándo termina legalmente el intento y conservará la prueba. La fecha de demanda no debe fijarse ignorando ese paso.

Qué ocurre cuando se presenta la demanda

La demanda identifica la causa, las cantidades y las peticiones. Si cumple los requisitos y se admite, el juzgado comunica al inquilino las opciones legales, señala las fechas que procedan y le permite pagar, desalojar u oponerse según el supuesto.

Una notificación fallida puede obligar a buscar otro domicilio o utilizar las formas supletorias previstas. La existencia de varios titulares, una identificación errónea o un domicilio incompleto también influye. La velocidad no depende solo de cuándo firma el abogado.

Si el inquilino entrega la vivienda durante este tramo, conviene formalizarlo de inmediato. Un acta con llaves, contadores y posesión libre puede dejar sin objeto el lanzamiento, mientras la reclamación económica continúa por la deuda que corresponda.

La estimación económica de cuánto puede costar un desahucio debe leerse con la misma cautela: honorarios, procurador, actuaciones y recuperación efectiva varían según el caso.

Si hay oposición, puede celebrarse una vista

El inquilino puede discutir la deuda, acreditar pagos o plantear defensas procesales. Cuando existe oposición, el juzgado resolverá la controversia y, si procede, celebrará vista. Si no la hay y se cumplen los requisitos, el recorrido puede simplificarse.

No toda oposición es una maniobra dilatoria. Un cuadro erróneo, una renta pagada en otra cuenta o una notificación defectuosa son problemas que el propietario debe poder responder. Preparar el expediente desde el primer impago reduce dudas evitables.

Durante esta fase:

  • Actualiza las rentas que sigan venciendo.
  • Registra cualquier pago parcial.
  • Informa de entregas de llaves o acuerdos.
  • Conserva comunicaciones sin hostigar.
  • No accedas al inmueble por tu cuenta.

El procedimiento continúa hasta una entrega válida o una resolución ejecutada.

La vista tampoco es un examen general del comportamiento de las partes. Se concentra en los hechos discutidos y en las pruebas admisibles. Contrato, extractos y comunicaciones ordenadas resultan más útiles que una carpeta de mensajes repetidos.

Vulnerabilidad puede modificar el calendario

La regulación procesal permite que las administraciones competentes evalúen la posible vulnerabilidad y propongan medidas. El tribunal escucha a las partes y pondera también la situación del propietario antes de decidir si procede una pausa.

La pausa puede durar como máximo dos meses si reclama un particular y cuatro si la parte actora es una persona jurídica. Adoptadas las medidas públicas o agotado el plazo, el procedimiento se reanuda automáticamente. La deuda no desaparece por la suspensión.

Esta fase es un buen lugar para entender que recuperar el piso no asegura cobrar a un inquilino insolvente. La protección social, la posesión y la ejecución económica son problemas relacionados, pero no idénticos.

El RDL 2/2026 intentó extender hasta final de año un mecanismo extraordinario diferente, pero el Congreso lo derogó el 26 de febrero. El RDL 8/2026 también fue derogado en abril. Ninguno permite prometer en agosto una suspensión extraordinaria hasta diciembre.

Qué sucede el día del lanzamiento

La comisión judicial acude al inmueble en la fecha señalada para ejecutar la entrega. Puede intervenir un cerrajero y, cuando sea necesario, fuerza pública u otros servicios. El desarrollo exacto depende de la situación encontrada y de las órdenes del juzgado.

El propietario o su representante debe coordinar:

  1. Acceso y cerrajero.
  2. Identificación de quienes comparecen.
  3. Estado visible de la vivienda.
  4. Llaves, cerradura y suministros.
  5. Inventario de bienes que permanezcan.
  6. Documentación de daños sin alterar pruebas.

No aproveches la actuación para tirar enseres sin instrucciones. Si aparecen animales, personas dependientes o bienes, el equipo jurídico indicará cómo actuar. Recuperar la posesión no autoriza a gestionar pertenencias de cualquier manera.

La fecha puede suspenderse o cambiar

Un acuerdo, la entrega anticipada, un incidente procesal o una resolución sobre vulnerabilidad pueden dejar sin efecto o aplazar el lanzamiento. También puede ser imposible ejecutarlo si el juzgado encuentra circunstancias que requieren una decisión adicional.

El profesional debe comunicar el cambio al propietario y a quienes coordinan cerrajero o desplazamientos. No hacerlo genera costes inútiles y puede llevar a entrar en el inmueble cuando la actuación ya no está autorizada.

Por eso, hasta el acto efectivo no conviene contratar obras inmediatas, prometer una nueva fecha de entrada o dar por terminado el expediente. Si recibes llaves antes, firma un acta que confirme vivienda libre, contadores, accesos y tratamiento de la deuda.

La insolvencia añade otra diferencia: la ejecución económica puede continuar después de la entrega y depender de bienes o ingresos embargables. Por eso el acta de posesión no debe declarar pagadas cantidades que siguen pendientes.

Por qué no puede prometerse un número de meses

Dos asuntos presentados el mismo día pueden terminar en fechas diferentes. La carga del órgano, notificación, oposición, prueba, vulnerabilidad, recursos y coordinación del lanzamiento alteran el calendario. Las medias generales tampoco predicen la oficina judicial concreta.

Pide a tu profesional una previsión por rangos y actualízala con cada hito. Una tabla útil contiene:

  • Actuación realizada y fecha.
  • Próxima decisión esperada.
  • Responsable de impulsarla.
  • Incidencia que podría modificarla.
  • Documento pendiente.

Este seguimiento no acelera al juzgado, pero permite detectar una notificación estancada o una prueba que falta. La información honesta es más útil que una promesa comercial.

Actualiza la tabla después de cada comunicación oficial, no de cada rumor. Una llamada orientativa puede anticipar un movimiento, pero el señalamiento escrito es el que permite contratar servicios y organizar la recuperación con seguridad.

Preparar la recuperación y proteger la renta

El lanzamiento pone fin a la ocupación, no al impacto económico de los meses sin renta ni a la reparación de daños. El propietario necesita coordinar reclamación, recuperación, inventario y nueva puesta en alquiler sin confundir sus fechas.

La información judicial de SEAG para propietarios explica el acompañamiento disponible. Conforme al producto contratado, SEAG combina garantía de rentas y defensa jurídica sin límite de gastos, coordinando abogados y procuradores durante el conflicto.

En el caso actual, solicita una revisión del expediente y no intervengas por tu cuenta. Para futuros alquileres, vincula selección del candidato, control periódico y cobertura de rentas. Contacta con SEAG para informarte de cómo puede sostenerse el ingreso mientras se tramita la recuperación.

Alquiler con opción a compra: ¿Qué debes saber para tener un alquiler garantizado?

Una de las opciones más ventajosas para los propietarios que desean vender su vivienda rápidamente es la del alquiler con opción a compra. Este tipo de contrato híbrido facilita la venta y la compra de una vivienda, ofreciendo unas condiciones y especificaciones particulares. De hecho, cada vez es más popular y es posible encontrar más operaciones de este tipo en el mercado, ahora bien, es muy importante conocer cómo funciona y detallar claramente cuáles son las condiciones en el contrato. ¡Lo vemos!

¿Qué es el alquiler con opción a compra?

El alquiler de una vivienda con opción a compra es una operación que se efectúa mediante la firma de un contrato en el cual se estipula un plazo para el arrendamiento de la vivienda y otro para poder proceder con la compraventa. Este contrato es un híbrido entre un alquiler y una compraventa de un inmueble y ofrece ciertas condiciones que lo vuelven muy atractivo, como la posibilidad de vender rápido una vivienda —sobre todo en las grandes ciudades donde los precios son más elevados— y cobrar un alquiler hasta que se efectúe la operación de compraventa definitiva, pero también la de facilitar el acceso a los compradores de la vivienda que no pueden acceder a una operación directa. Hay que tener en cuenta, así mismo, que en el alquiler con opción a compra se descuenta la cantidad abonada, así como la prima que se paga al formalizar el contrato, en el momento de efectuar la compraventa.

Cómo se hace un alquiler con opción a compra

Al responder al interrogante de cómo hacer un contrato de alquiler con opción a compra es fundamental prestar especial atención a las condiciones, puesto que de ellas dependerá que todo vaya bien o que puedan presentarse algunos problemas en el futuro.

Condiciones del alquiler con opción a compra imprescindibles

Estas son algunas de los aspectos imprescindibles que deben aparecer en cualquier contrato de alquiler con opción a compra:

  • El precio de la futura compraventa y de las rentas del alquiler.
  • El plazo acordado en el que se podrá comprar el inmueble y la duración del alquiler.
  • La prima del alquiler con opción a compra, o cantidad de dinero inicial que se paga al propietario en concepto de la concesión de opción a compra (se recomienda que esta sea de un 5% a un 10% del valor de la vivienda).

Cláusula sobre desahucio alquiler con opción a compra

Es muy importante, además, que añadas en algún momento una cláusula que, en caso de impago de las cuotas o suministros y, en general, del incumplimiento del contrato, permita al arrendador proceder a realizar un desahucio de alquiler con opción a compra.

Condiciones y penalización por la renuncia a la opción de compra

En el mismo sentido que en el punto anterior, se deben pactar por escrito las condiciones en caso de que una de las partes decida no continuar con la opción de compraventa. Ten en cuenta que una vez que finalice el periodo de alquiler, ni el inquilino ni el propietario están obligados a comprar o vender la vivienda, ahora bien, esto tiene ciertas penalizaciones:

  • El inquilino renuncia a la opción de compra de la propiedad: El inquilino perderá automáticamente todas las cuotas de las rentas pagadas junto con la prima (entendiéndose esta última de manera similar a unas arras en un contrato de compraventa tradicional).
  • El arrendador renuncia a la opción de venta de la propiedad: Se deberá pactar una cantidad con la que indemnizar al inquilino. 

Finalización de la operación de compraventa

Otro de los puntos importantes que deben especificarse en el contrato de alquiler con opción a compra es que la compraventa no quedará reflejada y finalizada hasta que se pague toda la cantidad estipulada en el contrato al arrendador. En caso contrario, aunque haya concluido el plazo del alquiler, no será considerada la compraventa como tal.

Otras condiciones del alquiler con opción a compra

En estos casos es mejor que sobre a que falte, por lo que se recomienda detallar todo aquello que el propietario pueda considerar importante y oportuno de acuerdo a la legislación actual. Por ello, aparte de lo indicado, te recomendamos que incluyas y detalles las siguientes condiciones para alquilar una vivienda con opción a compra:

  • Uso del inmueble.
  • Cesión y subarrendamiento.
  • Gastos generales y/o suministros.
  • Obras de conservación y de mejora, pequeñas reparaciones y obras del arrendatario.
  • Cargas.
  • Gastos de compraventa.
  • Domicilios a efecto de notificaciones.
  • Garantías adicionales (si existen).

Alquiler con opción a compra: ventajas fiscales

Las ventajas fiscales del alquiler con opción a compra para los propietarios es que pueden deducir el gasto del mantenimiento de la vivienda, los suministros, seguros de hogar y gastos de la comunidad y diferir el pago de impuestos y gastos del proceso de la compraventa (los impuestos de la compraventa no se pagan hasta que se ejecute la escritura). Además, por supuesto, de la liquidez que proporciona este tipo de contratos al poder cobrar mensualidades superiores que las de un alquiler común.

¿Es seguro hacer un alquiler con opción a compra?

Responder a este interrogante puede resultar complejo, teniendo en cuenta la situación económica actual y legal en el país en este tema. Ahora bien, siempre se pueden tomar precauciones para llevar a cabo una acción lo más segura posible, como un estudio de solvencia económica del inquilino. Cabe destacar que, en caso de impago de alquiler, el inquilino perderá todo el derecho de comprar la vivienda, así como la cantidad abonada hasta el momento y la prima pagada al formalizar el contrato.

En cualquier caso, nuestra recomendación es prevenir esta situación por cualquier cosa que pueda suceder y contratar un servicio de cobro de alquiler seguro. Ten en cuenta que los plazos para ejecutar los desahucios —en el caso de los inquilinos y familias vulnerables— han aumentado de acuerdo a la actualización de la Ley de Arrendamientos Urbanos (LAU), lo que te ocasionará una pérdida de ingresos durante varios meses si no cuentas con una garantía de alquiler. Además, en Sociedad de Alquiler Garantizado (SEAG) nos encargamos de todos los trámites necesarios para ejecutar el desahucio (si fuera necesario), sin que tengas que preocuparte por nada, gracias a nuestro servicio de acción jurídica completa. ¿Necesitas información? Contacta con nuestro equipo para que podamos asesorarte.

Diferencias entre fianzas y depósitos de garantía para un alquiler seguro

Una de las dudas más habituales, y compartidas tanto por propietarios como por inquilinos, es la de cuál es la diferencia entre fianza y depósito. Y es que, aunque en muchas ocasiones se suelen usar por igual (y tienen una función muy parecida), lo cierto es que son conceptos diferentes y cada uno de ellos cumple con unas condiciones específicas. En este artículo te explicamos con todo lujo de detalles cuál es la diferencia entre depósito y fianza, para que no te queden dudas. ¡Vamos a ello!

¿Qué es la fianza en un alquiler?

Cuando hablamos de fianza y garantía adicional (o depósito) no nos referimos a los mismos conceptos. La fianza es una cantidad obligatoria, según establece la Ley de Arrendamientos Urbanos (LAU), que debe ser entregada por parte del inquilino al casero en el momento de firmar el contrato. La ley limita la cantidad a aportar con el equivalente a una mensualidad de la cuota, aunque si se trata de un arrendamiento para uso diferente al de vivienda, entonces la cuantía obligatoria es de dos cuotas: “El equivalente a una mensualidad de renta en el arrendamiento de viviendas y de dos en el arrendamiento para uso distinto del de vivienda”.

Ahora bien, ¿para qué sirve? El fin es cubrir los posibles desperfectos que pueda ocasionar el inquilino en la vivienda, así como para prevenir impagos de alquiler o de los servicios; también para cubrir los desperfectos que impliquen realizar reparaciones (siempre y cuando estos hayan sido ocasionados por el inquilino). En este artículo puedes informarte sobre qué puede y qué no puede descontar un casero de la fianza. Otro de los aspectos que debes tener en cuenta sobre la fianza en un alquiler es que debe depositarse siempre en el organismo correspondiente de cada comunidad autónoma. Por ejemplo, en la Comunidad Valenciana se deposita en la Dirección General de Tributos y Juego, mientras que en Madrid en la Agencia de Vivienda Social de la Comunidad de Madrid y en Cataluña en el Instituto Catalán del Suelo (INCASOL). En cualquier caso, es aconsejable revisar el organismo antes que nada y solicitar información puesto que puede haber variaciones conforme pasa el tiempo.

¿Qué es un depósito de garantía adicional?

Continuando con el análisis de la diferencia entre fianza y garantía, es importante aclarar que esta última es opcional, lo que significa que no es obligatoria por ley, pero puede ser exigida por el propietario en caso de así desearlo. Ahora bien, con limitaciones en cuanto a la cuantía total. El depósito de garantía adicional a la fianza tiene un límite correspondiente al máximo de dos depósitos de alquiler, aunque la cuantía puede pactarse entre ambas partes por un importe menor, si así lo desea el propietario. Otro aspecto diferenciador a tener en cuenta entre fianza y depósito de alquiler (y en relación con la cuantía total) es que en caso de tratarse de un alquiler para uso diferente al de vivienda no existe un límite máximo en el importe de este depósito de garantía del alquiler.

Por último, nos encontramos con la diferencia relativa al lugar en el que se deposita. Mientras que la fianza debe guardarse en un organismo específico, en el caso del depósito no. Lo más habitual, por lo tanto, es que como inquilino de una vivienda lo guardes en una cuenta de banco destinada especialmente para el alquiler —o incluso en tu cuenta de banco habitual, pero siempre teniendo en cuenta que este dinero debe devolverse al inquilino (o inquilinos) una vez haya finalizado el contrato, y cuando no haya desperfectos en la vivienda—.

Diferencia entre fianza y garantía adicional (depósito)

Como hemos explicado a lo largo de este artículo, y resumiendo los aspectos más importantes, debes saber que como propietario de un inmueble debes recibir como mínimo una mensualidad de fianza y un máximo de dos depósitos de garantía adicionales. Ni la fianza ni los depósitos son lo mismo, y las diferencias las entramos en lo siguiente:

  • La fianza es obligatoria, mientras que el depósito de garantía no lo es.
  • La cuantía máxima legal de la fianza, según la ley LAU, corresponde con el valor de una cuota mensual de alquiler; mientras que la máxima cuantía del depósito de garantía adicional para el alquiler de la vivienda es de dos meses (no existe un mínimo puesto que no es obligatoria).
  • La fianza se deposita en el organismo correspondiente de cada comunidad autónoma, mientras que el depósito de garantía adicional a la fianza se puede depositar donde desee el propietario (por ejemplo, en su cuenta de banco).

¿Por qué contratar un servicio de alquiler garantizado con SEAG?

Ahora que ya sabes cuál es la diferencia entre fianza y garantía adicional de alquiler (o depósito) es importante tener en cuenta lo siguiente. Y es que la fianza, por mucho que se complemente con el depósito de garantía adicional máximo de dos cuotas, no cubrirá todos los meses de impago si te encuentras ante esta situación, puesto que el proceso suele durar más de tres meses. Es por este motivo por el cual te recomendamos contratar el servicio de garantía indefinida de SEAG, considerado el mejor en el mercado y muy superior al de cualquier seguro de alquiler o empresa especializada. Con él tendrás la seguridad de cobrar todas tus cuotas en caso de sufrir un impago, y sin necesidad de esperar sentencia. Además, nuestro servicio incluye la protección jurídica integral gracias a la cual nuestro equipo de abogados se encargará de llevar a cabo todos los trámites de la reclamación del impago de alquiler asumiendo los gastos derivados del proceso. ¿A qué estás esperando? Contacta con nosotros para más información y alquila con total tranquilidad tu vivienda.

Alquiler seguro: ¿Qué puede y qué no puede descontar un casero de la fianza?

En el momento de alquilar una vivienda el inquilino debe entregar una fianza obligatoria. Esta debe ser depositada por el arrendador en el organismo correspondiente fijado por cada comunidad autónoma, y solamente podrá hacer uso de ella en casos justificados —una vez que haya finalizado el contrato de alquiler—. En este artículo te explicamos cuáles son: sigue leyendo para saber qué se puede descontar de la fianza de alquiler. ¡Vamos a ello!

Lo primero de todo, ¿cuánto tiempo tiene el casero para devolver la fianza?

La fianza obligatoria está regulada en el artículo 36 de la Ley 29/1994, de 24 de noviembre, de Arrendamientos Urbanos. Según la norma, su objetivo es garantizar el cumplimiento de las obligaciones contractuales, especialmente el pago de la renta y la conservación del inmueble. Antes de devolver la fianza es fundamental que revises muy bien todo el inmueble para asegurarte de que no haya desperfectos y todo esté en orden. Para ello, la normativa establece un periodo de 30 días desde la entrega de las llaves. Por supuesto, si como casero retienes parte de la fianza deberás justificarlo con facturas y pruebas de los daños, razón por la cual es más que conveniente que para un alquiler seguro incluyas un anexo en el contrato con fotos del estado de la vivienda en el momento inicial de alquilar.

¿Qué se puede descontar de la fianza de alquiler?

La ley nos permite hacer uso de la fianza en varias situaciones, estas son las más comunes.

Impago de las rentas: ¿Se puede descontar de la fianza?

Sí. El impago de una o varias mensualidades es uno de los motivos más claros y justificados para que un casero pueda quedarse con parte o la totalidad de la fianza. Por ejemplo, si el inquilino deja de abonar el último mes de alquiler con la excusa de “compensar” con la fianza, el propietario tiene derecho a aplicarla a esa deuda. No obstante, esta práctica no es legalmente correcta por parte del inquilino: la fianza no debe usarse como renta, ya que en realidad se trataría de un impago. Por supuesto, si el impago continúa por varios meses, como propietario puede iniciar acciones legales (en cualquier caso, el saldo pendiente sí puede descontarse del depósito). De esto sabemos muy bien en SEAG, puesto que te prestamos la máxima protección frente al impago durante tu contrato de alquiler, mucho mejor que cualquier seguro de impago tradicional. En caso de que tu inquilino deje de pagar, con SEAG sigues cobrando hasta la recuperación de la vivienda. Además, el servicio incluye la protección jurídica integral que abarca todo el proceso (con costes incluidos) de la reclamación del impago y recuperación de la vivienda, si fuera el caso.

¿Y el Impago de suministros?

También es deducible. El artículo 20 de la LAU establece que, salvo pacto en contrario, los gastos de servicios como agua, luz, gas o internet corren a cargo del inquilino. Si al finalizar el contrato quedan facturas impagadas, el propietario tiene derecho a retener ese importe, siempre que lo justifique con documentación, como recibos, facturas o notificaciones de las compañías suministradoras. En muchos casos se detecta este impago días después de la entrega de llaves, cuando llega la última factura. Por eso es importante que el contrato recoja una cláusula que permita este tipo de compensaciones, y por supuesto, lo más aconsejable es que los suministros sean cambiados a nombre del inquilino, para evitar este tipo de problemas a futuro.

Desistir contrato antes de tiempo más indemnización

Si el inquilino abandona la vivienda antes del plazo mínimo (seis meses) sin causa justificada, el casero puede descontar de la fianza la penalización pactada, siempre que dicha cláusula esté incluida en el contrato. La LAU permite pactar indemnizaciones equivalentes a un mes de renta por cada año incumplido, prorrateándose por meses si no se alcanza un año completo. Por ejemplo, si el contrato era de 12 meses y el inquilino se marcha en el cuarto, el propietario puede retener una compensación equivalente a 2/3 de un mes de renta.

Las pequeñas reparaciones, uno de los puntos más controversiales

Este es un tema controvertido. La jurisprudencia y el artículo 21.4 de la LAU aclaran que las pequeñas reparaciones por el uso ordinario del inmueble corresponden al inquilino. Por tanto, si no las ha realizado, el casero podría deducir su coste. Hablamos de bombillas fundidas, grifos goteando, cambios de pilas, juntas o similares. Eso sí, siempre que el coste sea razonable, esté bien justificado y no forme parte del desgaste lógico por el paso del tiempo.

Reparaciones necesarias por mal uso o negligencia

Otro concepto deducible es el coste de reparaciones ocasionadas por mal uso de la vivienda. Esto incluye, puertas rotas, persianas arrancadas, muebles en mal estado, electrodomésticos quemados por un mal uso, agujeros en las paredes, pinturas con grafitis y todo tipo de daños por actos de vandalismo… En este caso debemos remitirnos a la ley LAU, en su artículo 21, que diferencia entre reparaciones debidas a desgaste natural (no deducibles) y aquellas derivadas de uso indebido o negligente, que sí pueden ser reclamadas. Por lo tanto, y como indicábamos previamente, es importante que el arrendador documente el estado inicial de la vivienda para poder compararlo al finalizar el contrato.

¿Te pueden descontar dinero de la fianza por limpieza?

Sí, siempre que el estado en el que se devuelve la vivienda sea manifiestamente sucio o insalubre. No hablamos de una limpieza general, sino de situaciones donde haya suciedad acumulada, malos olores, restos de basura, electrodomésticos grasientos o baños en mal estado higiénico existe la posibilidad de no devolver la fianza por limpieza. En esos casos, el casero puede descontar el coste de una limpieza profesional, presentando factura o presupuesto. Es importante aclarar que esto no se aplica al desgaste normal del uso diario. Incluir una cláusula en el contrato que exija devolver el piso limpio ayuda a prevenir disputas.

¿Te pueden descontar la pintura de la fianza?

Depende. El propietario no puede deducir el coste de pintar toda la vivienda si se trata simplemente del desgaste por el paso del tiempo. Ahora bien, si el inquilino ha dejado manchas, colores no autorizados, grafitis, daños visibles en paredes o agujeros de taladro no reparados, el coste de restaurar el aspecto original sí puede descontarse. El inventario fotográfico inicial ayuda a resolver estos casos y demostrar el deterioro causado por el arrendatario. Como siempre, los gastos deben estar justificados y ser proporcionales a los daños observados.

Actualización de la renta por IPC y la nueva Ley de Vivienda 2023

¿Sabes qué es el IPC? ¿Cuánto puede subir tu cuota de alquiler en 2024? Te explicamos qué es el Impuesto de Precios de Consumo, cómo se realiza el cálculo de rentas IPC y analizamos la nueva ley de vivienda que pretende sustituir esta medida por un nuevo índice de actualización del alquiler, además de fijar nuevos límites de subida máximos del IPC hasta que dicho índice sea aprobado. ¡Sigue leyendo para informarte con las últimas novedades!

¿Qué es el IPC y para qué sirve?

El IPC o Índice de Precios de Consumo es un indicador que se utiliza para medir los precios de los bienes y servicios que consumen las familias. Es decir, se trata de una herramienta clave que nos permite evaluar la inflación y entender cómo la variación en los precios impacta en el poder adquisitivo de la población; o lo que es lo mismo, para ver el aumento del coste de vida en una economía. Este índice se elabora en base a la cesta de la compra tipo de un hogar medio, y en España es el Instituto Nacional de Estadística (INE) quien se encarga de actualizarlo.

En qué consiste la actualización de la renta con el IPC

La actualización de la renta con el IPC es algo que, hasta el momento, está contemplado en la Ley de Arrendamientos Urbanos (LAU), concretamente en el artículo 18. En él se indica que cada vez que el contrato cumpla un año el precio de la renta se actualizará para adaptarla a la economía actual, eso sí señala que la cláusula debe aparecer especificada en el contrato, en caso contrario no será posible llevar a cabo una actualización de la cuota. Es importante destacar que en la LAU no se especifica la utilización del IPC como único referente, ahora bien sí se detalla que la subida no puede ser superior a este. Esto es lo que dice en el artículo 18.1: “En todo caso, el incremento producido como consecuencia de la actualización anual de la renta no podrá exceder del resultado de aplicar la variación porcentual experimentada por el Índice de Precios al Consumo a fecha de cada actualización”. Entonces, ¿cuándo se revisa el IPC del alquiler? Para poder actualizar el IPC en un contrato de alquiler es necesario lo siguiente:

  1. El contrato de arrendamiento debe establecer que la renta podrá actualizarse conforme al IPC de manera específica.
  2. La actualización de la renta IPC únicamente puede ser actualizada en la fecha en la que el contrato cumpla un año de vigencia.
  3. El arrendador / propietario debe comunicar al arrendatario / inquilino la subida por escrito y con una antelación de 30 días.
  4. En defecto de notificación escrita, será válida la notificación por nota en el recibo de pago procedente.

Cómo se realiza la revisión de alquileres con el IPC

Para realizar la revisión del alquiler según el IPC se debe tomar como mes de referencia el que corresponda al último IPC que esté publicado en la fecha de actualización del contrato. Además, la renta actualizada solo puede ser exigida al arrendatario a partir del mes siguiente a aquel en el que la parte interesada lo notifique a la otra por escrito, expresando el porcentaje de alteración aplicado y la oportuna certificación del Instituto Nacional de Estadística (esto último en caso de que lo solicite el inquilino). Para calcular el IPC en la renta se debe consultar, en primer lugar, la página del INE y revisar cuál es el valor del IPC, de esta forma se podrá aplicar la subida o bajada con dos meses de antelación antes de que el contrato cumpla la anualidad. Hay que tener en cuenta que el dato oficial suele publicarse el 15 de cada mes. Una vez lo hayas calculado tendrás que avisar al inquilino con un mes de antelación del día en el que corresponda pagar la nueva mensualidad.

Imagina un caso práctico en el que un contrato finaliza el 1 de julio, entonces tendrás que revisarlo en mayo (a partir del día 15, aproximadamente, que es cuando el INE actualiza el dato), para poder notificar al inquilino el 1 de junio (con un mes de antelación).

Actualizar renta IPC: ¿Qué dice la nueva Ley de Vivienda 2023?

Al hablar del IPC, actualizar renta y evolución a lo largo del tiempo hay que entender que la revisión ha sido limitada en varias ocasiones por el gobierno, como la del 30 de marzo al 30 de junio de 2022. Recientemente, ha entrado en vigor una nueva Ley de Vivienda 2023, en concreto desde el 26 de mayo de 2023. Esta señala que el IPC dejará de estar vinculado con la actualización del precio del alquiler. Además, se espera que de cara al próximo 2025 se cree un nuevo índice de actualización del alquiler “más estable que el IPC y también más bajo”.

En concreto, esto es lo que dice: “Finalmente, la disposición final primera, con objeto de evitar incrementos desproporcionados en las actualizaciones anuales de los contratos de alquiler de vivienda, a través de la introducción de una nueva disposición adicional en la Ley 29/1994, de 24 de noviembre, de Arrendamientos Urbanos, encomienda al Instituto Nacional de Estadística la definición, antes de la finalización del año 2024, de un nuevo índice de referencia para la actualización anual de los contratos de arrendamiento de vivienda”. Es decir, establece un plazo para la creación del nuevo índice hasta finales de 2024, lo cual significa que será aplicable en 2025.

Con esta nueva ley, por otro lado, se han pactado nuevas limitaciones, la primera de ellas tuvo lugar el año pasado (2023), fijando un precio máximo de subida del 2% en base a la actualización de rentas con el IPC. Para actualizar el IPC en un contrato de alquiler en 2024 (siempre y cuando haga un año y en el supuesto de que no se haya aprobado un nuevo índice de actualización del alquiler), debes saber que las subidas estarán limitadas a un máximo del 3%. “En concreto, se amplía temporalmente la medida estableciendo una limitación al 3 por ciento en la actualización anual de la renta de los contratos de arrendamiento de vivienda en el periodo comprendido entre el 1 de enero y el 31 de diciembre de 2024”.

¿Qué pasa si mi inquilino se niega a pagar la subida del IPC?

Si en el contrato no aparece esta cláusula debes saber que el inquilino no está obligado a asumir la actualización de la renta con el IPC, ahora bien, en caso contrario deberá asumir su obligación de pago. En Sociedad Española de Alquiler Garantizado (SEAG) nos aseguramos de que cada mes recibas tu cuota mensual gracias a nuestro servicio de alquiler seguro. Además, contamos con un equipo de abogados especializados en derecho inmobiliario que se encargará de ofrecerte protección jurídica, si fuera necesaria, por ejemplo si estás sufriendo un impago de alquiler y necesitas recuperar tu vivienda. Nos encargamos de todos los trámites y los gastos necesarios para proceder con las acciones legales. ¿Quieres más información? Contacta con nosotros sin compromiso.

Alquiler seguro: ¿Qué es el PER? ¿Cómo calcularlo en la rentabilidad?

Al momento de valorar una inversión, el PER será tu mejor aliado, sobre todo, en un alquiler seguro. Proveniente del inglés ‘Price Earning Ratio’, el PER es el indicador que relaciona el precio de una acción con el beneficio por acción.

Este indicador se suele utilizar para saber en cuánto tiempo recuperarás la inversión y, con esto, conocer la rentabilidad en un alquiler.

Para calcular el PER, debes dividir el precio actual del inmueble entre el beneficio neto anual, descontando los impuestos.

En el caso de una inversión inmobiliaria, como comprar una vivienda para alquilar, debes considerar los siguientes factores, tomando en cuenta los mismos datos de ejemplo de nuestro anterior artículo “¿Cómo calcular la rentabilidad de una vivienda? Incluyendo el seguro de alquiler”.

  • Precio de venta de la vivienda: 100.000 euros
  • Renta mensual: 600 euros
  • Renta bruta anual: 7.200 euros
  • PER: 100.000 / 7.200

El resultado serían 13,9 años en los que recuperarías la inversión de la compra de la vivienda. 

Según varias fuentes consultadas, para saber si un PER es bueno o malo, se debe tomar en cuenta que…

  • Menos de 10 sería una muy buena inversión. 
  • De 13 a 15 es una buena compra.
  • Más de 15, habría que evaluar qué otras condiciones de la vivienda pudieran revalorizar la inversión a futuro.

En definitiva, este indicador PER te ayudará mucho, en especial, en una inversión inmobiliaria.

Si quieres un alquiler seguro, recuerda contratar un seguro de alquiler o alternativas como SEAG.

Calcula el precio de tu alquiler garantizado aquí. 

¿Cómo calcular la rentabilidad de una vivienda en alquiler? Incluyendo el seguro de alquiler

El precio de la vivienda y el nivel de vida ha aumentado considerablemente en los últimos años, lo cual nos lleva a preguntarnos si es rentable comprar un piso para alquilar o no. En este artículo analizamos los datos de los principales portales inmobiliarios, como son Fotocasa e Idealista, y respondemos a este interrogante. Así mismo, te explicamos cómo se calcula la rentabilidad de un alquiler, para que puedas hacer tus cuentas antes de invertir y gozar de una mayor tranquilidad. ¡Sigue leyendo!

¿Es rentable comprar un piso para alquilar?

La rentabilidad del alquiler es algo que no solo depende de las cuotas ya que, aunque los precios hayan aumentado considerablemente en los últimos años, también lo ha hecho en consonancia el precio de compra de la vivienda —lo cual estabiliza dicha rentabilidad—. Ahora bien, cómo influye esto en la rentabilidad del alquiler a nivel general. ¿Sigue siendo rentable invertir en vivienda para posteriormente ponerla en alquiler? La respuesta es sí, aunque las cifras varían dependiendo del análisis del portal en cuestión, sigue habiendo beneficios con el alquiler de la vivienda. De hecho, el sector inmobiliario continúa siendo considerado como el activo más seguro y con mayor rendimiento, incluso por encima de los depósitos o bonos del Estado. Según los últimos datos de las principales plataformas, la rentabilidad del alquiler se sitúa en torno al 6% y al 7% a nivel general, dependiendo del trimestre del año.

Por el contrario, si se analizan los datos por comunidades autónomas, entonces la rentabilidad del alquiler aumenta casi al 8% o disminuye hasta el 5%, a rasgos generales. Por supuesto, todo depende de la oferta y la demanda y las características del municipio donde se ubica la vivienda. En cualquier caso, los datos son positivos y suponen un beneficio para los inversores en el alquiler.

Cómo calcular la rentabilidad de un alquiler

En el momento de calcular la rentabilidad de un alquiler lo primero que debes considerar son los siguientes valores:

  • Renta anual recibida por el alquiler.
  • Gastos anuales derivados del inmueble.
  • Precio por el que se compró el inmueble.

La fórmula, en cualquier caso, es muy sencilla, lo único que debes hacer es multiplicar tu cuota mensual por doce meses para obtener la renta anual. Es decir, todos tus beneficios brutos. Ahora bien, a ello hay que restarle los gastos anuales, que serán los gastos de comunidad, los impuestos (como el IBI y el impuesto de basuras), los seguros y los gastos de posibles reparaciones en la vivienda (gastos de mantenimiento), principalmente. Tras ello, divide la cantidad total obtenida entre el valor del inmueble y, por último, multiplícalo por 100. Este resultado nos dará el porcentaje de beneficio que obtenemos con nuestro alquiler, además lo podremos comparar con el resto de la media del país para revisar si estamos por encima o por debajo del precio del alquiler general y de la comunidad autónoma de nuestro inmueble. Para responder a cómo calcular la rentabilidad del alquiler, por lo tanto, debemos aplicar la siguiente fórmula: [(renta anual – gastos anuales) / precio del inmueble] x 100.

Lo vemos con un ejemplo, para que quede más claro. Imagina que tu vivienda costó 100.000 euros y que la renta mensual es de 900, en ese caso la renta anual sería de 10.800. Supón, por otro lado, que los gastos anuales son de 2.500 euros. Si realizamos la resta y posteriormente la división entre el precio del inmueble y su multiplicación por 100 obtendremos el siguiente porcentaje: 8,3%. El beneficio, en este caso estaría por encima de la media.

Otros aspectos sobre el cálculo de la rentabilidad de un alquiler

A la hora de realizar el cálculo, si todavía no cuentas con la vivienda y estás pensando en adquirir una para invertir, es importante que tengas en cuenta algunos aspectos, para no llevarte sorpresas indeseadas. Es posible encontrar ofertas muy buenas, pero debes asegurarte de que el inmueble esté en la zona correcta y puedas obtener la rentabilidad que estás buscando. Algunas de nuestras recomendaciones son las siguientes:

  • Ubicación del inmueble: Es crucial elegir una zona con alta demanda de alquiler, como áreas céntricas, bien comunicadas o cercanas a universidades, hospitales o centros de trabajo. Además, asegúrate de que la zona cuente con servicios básicos como transporte público, comercios y zonas de ocio.
  • Demanda del mercado: Investiga el perfil de los inquilinos en la zona y el tipo de vivienda que buscan (familias, trabajadores, estudiantes…).
  • Precio de los alquileres en la zona: Analiza el precio medio de los alquileres en la zona y calcula la rentabilidad bruta y neta del piso. Esto implica tener en cuenta los ingresos anuales del alquiler en relación con el coste de compra y los gastos recurrentes, como mantenimiento, comunidad o seguros (como hemos visto en este artículo.
  • Costes asociados a la compra: Tenen cuenta los costes asociados a la compra, para asegurarte de que podrás asumirlos. Por ejemplo, el Impuesto de Transmisiones Patrimoniales (ITP), si es necesario una reforma, gastos de notaría y gestoría…

¿Puedo obtener rentabilidad del alquiler con garantía?

Ahora que ya tienes claro cómo se calcula la rentabilidad de un alquiler y si merece la pena la inversión o no, es importante que sepas que al contar el servicio de SEAG podrás alquilar con total tranquilidad. En primer lugar, porque en caso de sufrir un impago, seguirás cobrando de manera indefinida por parte de SEAG hasta la recuperación del inmueble (o de la habitación, dependiendo de la modalidad que elijas). Y, en segundo lugar, porque además contarás con otros servicios incluidos en la garantía indefinida que son la protección jurídica integral (nos encargamos de la reclamación del impago y asumimos todos los gastos), hasta 3.000 de cobertura por daños por actos de vandalismo y protección contra la okupación hasta 3 meses tras finalizar el servicio. ¿Quieres más información sobre nuestros precios y prestaciones adicionales? Contacta con nuestro equipo sin compromiso para que podamos asesorarte.

Para asegurar el alquiler, ¿Tengo que presentar el alquiler ante algún organismo o basta con declararlo?

Una de las preguntas más frecuentes entre los nuevos propietarios es la de si deben registrar el contrato de alquiler ante algún organismo o basta con declararlo en su declaración anual del IRPF. La respuesta a esta pregunta es fundamental para garantizar la seguridad jurídica de tu contrato y proteger tus derechos como arrendador, por eso en este artículo te explicamos dónde se registra un alquiler, si es obligatorio hacerlo, y qué validez tiene un contrato de alquiler sin registrar. Así podrás tomar decisiones informadas y evitar problemas futuros. ¡Vamos a ello!

Dónde se registra un alquiler

En España existen distintos organismos y registros a los que puedes acudir para dejar constancia oficial del contrato de alquiler. Estos son los siguientes:

Registrar contrato de alquiler en Registro de la Propiedad

El Registro de la Propiedad es el organismo donde se inscriben los derechos reales sobre inmuebles, como la propiedad o las hipotecas, además de los contratos de alquiler, tal y como especifica la ley, cualquiera que sea su duración.

Registro de Contratos de Alquiler Autonómico

En algunas comunidades autónomas existen registros públicos específicos para contratos de alquiler que tienen efectos legales y administrativos. Por ejemplo:

  • Cataluña: Registro de contratos de arrendamiento urbano.
  • Comunidad Valenciana: Registro de contratos de arrendamiento de vivienda habitual.
  • Andalucía: Registro de contratos de arrendamiento urbano.

El objetivo de estos registros es garantizar la transparencia y formalidad de los contratos, facilitar la aplicación de políticas públicas y permitir el acceso a ayudas o subvenciones. La presentación del contrato puede darte la oportunidad de acogerte a determinadas ayudas o beneficios fiscales, dependiendo de cada comunidad autónoma.

Registrar contrato de alquiler en Hacienda y declaración fiscal

Aunque no es un “registro” en el sentido estricto, todos los contratos de alquiler deben ser declarados ante la Agencia Tributaria para cumplir con las obligaciones fiscales. Los propietarios deben informar de los ingresos por alquiler en su declaración de la renta y, en algunos casos, presentar el modelo 600 o modelo 901 (autoliquidación del impuesto sobre transmisiones patrimoniales y actos jurídicos documentados, cuando corresponda).

¿Es obligatorio registrar un contrato de alquiler?

La respuesta rápida es no, aunque recomendable, tal como se especifica en el Preámbulo, apartado 2, de la Ley de Arrendamientos Urbanos (LAU): “Al mismo tiempo, se consagra expresamente la posibilidad de todos los contratos de arrendamiento, cualquiera que sea su duración, de acceder al Registro de la Propiedad, intentando, por otro lado, potenciar esta posibilidad de acceso mediante la vinculación de determinadas medidas de fomento o beneficio al hecho de la inscripción. Este hecho no sólo contribuye a reforzar las garantías de las partes, sino que incrementa la información disponible para el Estado, permitiéndole el diseño y ejecución de aquellas medidas que puedan contribuir a la mejora de la ordenación normativa y de la práctica de los arrendamientos.”.

El contrato de arrendamiento es un acuerdo privado entre arrendador y arrendatario. Según el Código Civil y la Ley de Arrendamientos Urbanos (LAU), el contrato es perfectamente válido y vinculante entre las partes, aunque no se registre ante ningún organismo. Sin embargo, no registrarlo puede tener algunas desventajas prácticas y legales:

  • Prueba de existencia y términos del contrato: En caso de conflicto, un contrato registrado puede facilitar la prueba ante tribunales o entidades oficiales.
  • Acceso a ayudas y subvenciones: En algunas comunidades, solo los contratos registrados permiten al propietario solicitar ayudas fiscales o subvenciones.
  • Publicidad frente a terceros: El registro, especialmente en comunidades con registros autonómicos, otorga publicidad y seguridad jurídica frente a posibles terceros.

Ten en cuenta, no obstante, que los arrendamientos turísticos y de temporada sí tienen la obligación de ser registrados siempre y cuando vayan a ser anunciados en plataformas digitales. Esto es así desde el 1 de julio de 2025, tal y como puedes leer en este artículo.

Validez contrato alquiler sin registrar: algunas consideraciones importantes

Ahora que ya sabes que no es obligatorio registrar un contrato de alquiler, respondemos a qué pasa si mi contrato de alquiler no está registrado para que tengas clara la situación si decides no hacerlo.

El contrato es válido entre las partes

El contrato escrito o incluso verbal, si cumple los requisitos legales básicos (consentimiento, objeto y causa lícita), es totalmente válido. Eso sí, un contrato por escrito siempre es más recomendable para evitar disputas sobre los términos pactados.

La inscripción no es necesaria para reclamar judicialmente

Si el inquilino incumple, el propietario puede reclamar judicialmente el cumplimiento o la resolución del contrato, con independencia de que esté registrado o no. La prueba del contrato puede hacerse con cualquier medio admitido en derecho (correos electrónicos, testigos, recibos, etc.). Nuestro alquiler garantizado de SEAG ofrece protección jurídica integral para llevar a cabo la reclamación de los impagos y okupación, además de ofrecer asesoramiento al propietario en todo momento. Nuestro equipo de abogados se encarga de todos los trámites asumiendo la totalidad de los gastos del proceso (procurador, notificaciones, poderes notariales y tasas judiciales). Además, por supuesto, contarás con el cobro garantizado (con un mes de carencia) hasta la recuperación de la vivienda.

Fiscalidad y obligaciones tributarias

Declarar el alquiler en Hacienda es obligatorio. No hacerlo puede implicar sanciones económicas y problemas legales. El registro formal del contrato no sustituye la obligación fiscal, pero ayuda a justificar ingresos y gastos asociados.

Seguridad y tranquilidad jurídica

Registrar un contrato de alquiler proporciona una mayor seguridad jurídica y ayuda a evitar posibles fraudes o problemas con terceros, especialmente en zonas con alta demanda y rotación de inquilinos.

Protección frente a terceros

Un contrato registrado en algunos registros autonómicos puede proteger al propietario frente a otros posibles intereses o derechos sobre la vivienda que no estén inscritos.

¿Es legal subarrendar mi inmueble? ¿Es un alquiler seguro?

Cuando se formaliza un contrato de vivienda habitual hay que tener muy claro lo que permite y prohíbe la ley que regula este tipo de contratos, que no es otra que la Ley de Arrendamientos Urbanos, para evitar problemas a futuro. Y uno de los aspectos más importantes es conocer si el subarrendamiento es legal o no. El subarrendamiento es una práctica muy común en los alquileres, este tiene lugar cuando un inquilino arrienda una parte del piso a otra persona, es decir, una o varias de las habitaciones; o el piso completo. Pero, ¿es legal? ¿es un alquiler seguro subarrendar un inmueble?

¿Subarrendar es legal? Lo que dice la Ley de Arrendamientos Urbanos

Sí, es legal subarrendar una vivienda en España según la Ley de Arrendamientos Urbanos (LAU), pero solo si el arrendador lo autoriza expresamente y por escrito. Esto se establece en el artículo 8.2 de la ley, que regula la cesión del contrato y el subarriendo. Según dicho artículo: “La vivienda arrendada sólo se podrá subarrendar de forma parcial y previo consentimiento escrito del arrendador”.

¿Es seguro alquilar si se puede subarrendar una vivienda?

El subarrendamiento de una vivienda suele tener más riesgos, ya que el propietario no sueles conocer a las personas que finalmente van a vivir en el inmueble, aunque la responsabilidad, en caso de impago o de cualquier otro problema, recae sobre la persona que subarrienda y con la que ha firmado el contrato el propietario. Por todo ello se recomienda al propietario tener todo muy claro, antes que nada, e informarse de cuál será el fin del subarrendamiento, entre otras.

Modelos de subarrendamiento de vivienda

Como indicamos más arriba, el arrendatario puede subarrendar siempre y cuando se haya dejado constancia por escrito en el contrato, según refleja la ley (tanto para la vivienda completa, como para habitaciones); Asimismo, en caso de querer prohibirlo debe quedar incluido en el contrato para reforzar la claridad, evitar malentendidos y facilitar una eventual reclamación o resolución del contrato por incumplimiento. En este apartado indicamos dos ejemplos de cláusulas, una de autorización y otra de prohibición.

Modelo autorización subarrendamiento de vivienda

Cláusula X – Autorización para subarriendo

El arrendador autoriza expresamente al arrendatario a subarrendar, total o parcialmente, la vivienda objeto del presente contrato, siempre que:

  1. El subarrendamiento se realice por escrito.
  2. Se informe previamente al arrendador de la identidad del subarrendatario y de las condiciones del subarriendo.
  3. La duración del subarriendo no supere la del presente contrato de arrendamiento.
  4. El subarrendatario acepte por escrito las normas de uso de la vivienda establecidas en este contrato.

El arrendatario continuará siendo responsable directo ante el arrendador del cumplimiento de todas las obligaciones contractuales.

Modelo prohibición subarrendamiento de vivienda

Cláusula X – Prohibición de subarriendo

Queda expresamente prohibido al arrendatario ceder el presente contrato de arrendamiento o subarrendar, total o parcialmente, la vivienda arrendada, sin el consentimiento previo, expreso y por escrito del arrendador. El incumplimiento de esta cláusula facultará al arrendador para resolver el contrato conforme a lo dispuesto en la Ley de Arrendamientos Urbanos.

Mi inquilino ha subarrendado el piso sin permiso, ¿qué puedo hacer?

Según la Ley de Arrendamientos Urbanos, si un inquilino subarrienda una vivienda sin el consentimiento escrito del arrendador, se considera un incumplimiento contractual, acorde al artículo 27 c) de la Ley de Arrendamientos Urbanos como puedes leer en este artículo sobre la cesión de la vivienda.

A pesar de lo anterior, el procedimiento legal a llevar a cabo en estos casos es complejo y a veces indeterminado, ya que es el arrendador quien debe probar que efectivamente existe un subarriendo no consentido en su vivienda. Cabe decir que la jurisprudencia tiende a proteger al arrendatario que ha establecido su residencia habitual en el inmueble objeto del contrato, por ello para resolver un contrato judicialmente, debe quedar muy bien acreditado que en la vivienda se está llevando a cabo un subarriendo no consentido y no una simple estancia temporal de un familiar o una persona allegada del arrendatario en el inmueble. Para ello, desde SEAG disponemos de un Departamento Jurídico especializado que le asesorará en su asunto, haciendo un estudio de viabilidad de cada caso concreto, con el fin de asesorarle en las acciones extrajudiciales y judiciales que se pueden llevar a cabo en cada caso y poniendo a su disposición un servicio de mediación que puede ser de gran utilidad.

Desde SEAG te recomendamos, antes que nada, que contrates una garantía de alquiler, como nuestra garantía indefinida, que te protegerá y asesorará en estas situaciones. Sobre todo, si tu inquilino deja de pagar, ya que seguirás cobrando tu cuota mes a mes hasta la recuperación del inmueble. Además, nuestro equipo de abogados especializados se encargará de todo el proceso de reclamación del impago, asumiendo los gastos de los trámites. La garantía de SEAG cuenta, así mismo, con compensación de daños por actos de vandalismo en tu inmueble hasta 3.000 €. No lo dudes más y alquila tu vivienda con total confianza y tranquilidad.