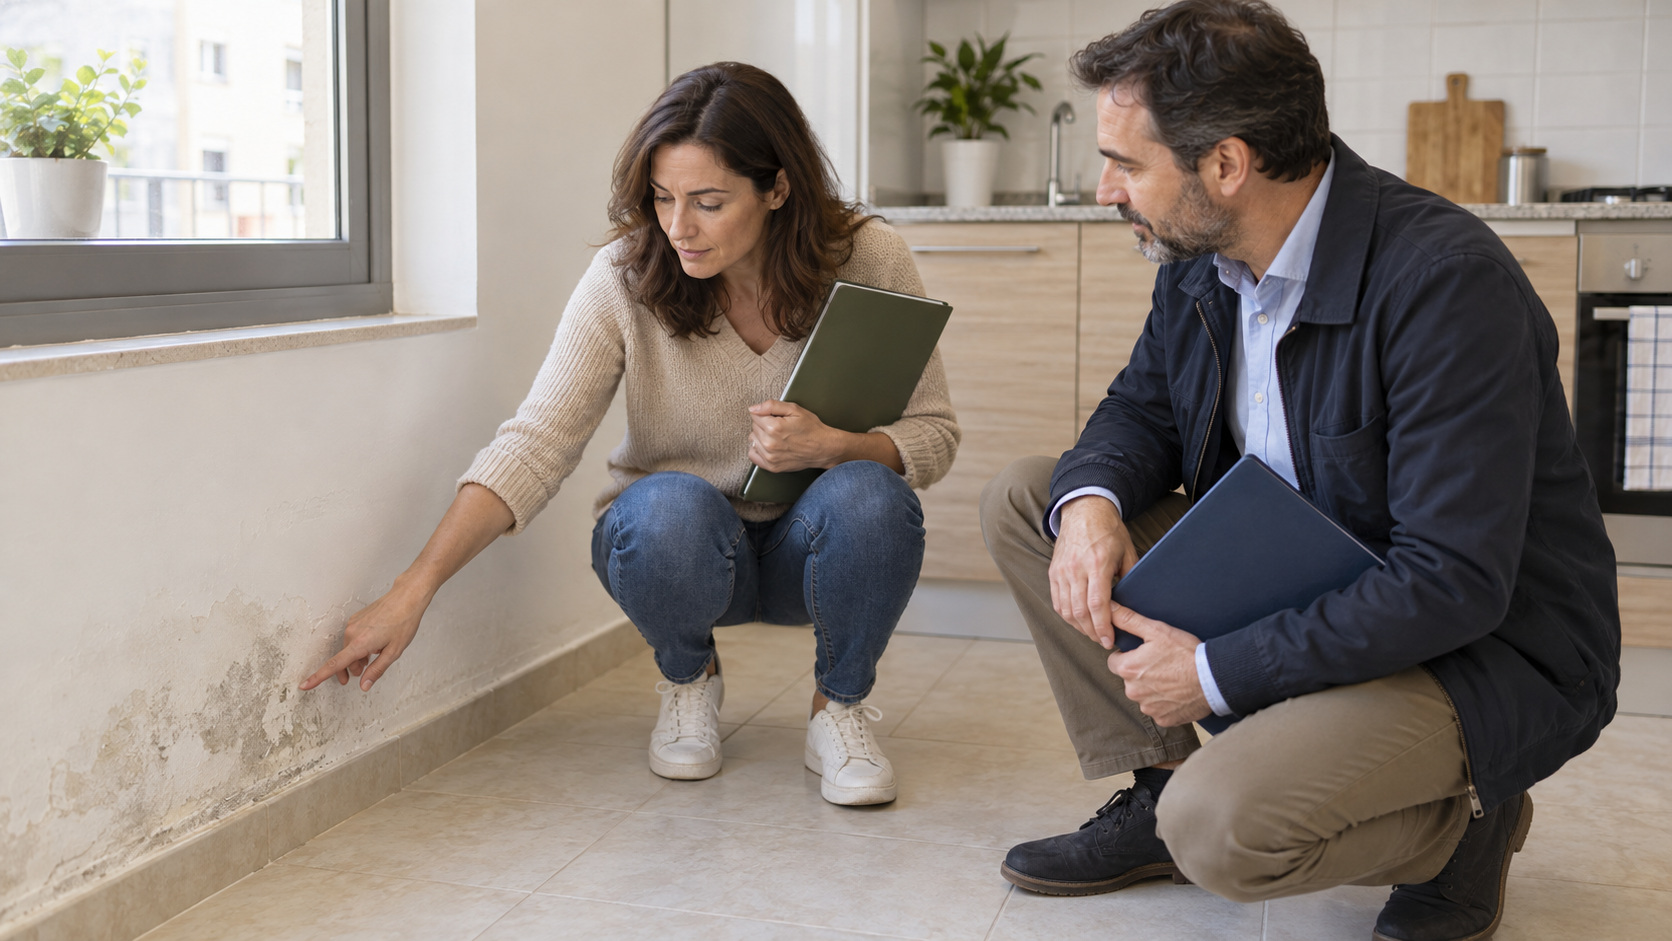
Una fuga empieza en una tubería del edificio y termina dañando la cocina de un piso en alquiler. El propietario llama al administrador y descubre que la comunidad tiene seguro. Eso puede resolver parte del problema, pero no permite saber todavía quién pagará la reparación interior, los bienes afectados o una reclamación del vecino de abajo.
El seguro de la comunidad no basta por sí solo para dar por protegido un piso alquilado. Su alcance depende de la póliza del edificio y de cómo se relaciona con el seguro particular de la vivienda. La decisión útil consiste en comparar contratos y riesgos, no en contratar dos veces lo mismo ni en confiar en una cobertura que nadie ha comprobado.
La póliza del edificio tiene un objeto propio
El seguro comunitario suele organizarse alrededor de elementos comunes y responsabilidades de la comunidad. La estructura, las instalaciones compartidas y determinados daños a terceros pueden figurar en sus coberturas. Sin embargo, el hecho de que el edificio esté asegurado no describe automáticamente cada elemento privativo. Hay pólizas que incluyen ciertos daños interiores y otras que los condicionan al origen del siniestro.
Antes de asumir que la comunidad pagará, hay que leer el contrato vigente, sus capitales, exclusiones y franquicias. Importa saber si la avería procede de una bajante común, de una instalación privativa o de un aparato del piso. El origen del daño cambia el cauce de reclamación. También cambia quién debe facilitar acceso, reparar primero o comunicar la incidencia.
Por ejemplo, si se rompe una tubería comunitaria y moja un armario empotrado del piso alquilado, la comunidad podría intervenir en la avería y en daños derivados según su póliza. Si el agua sale de la lavadora del inquilino, la respuesta será otra. El mismo charco no implica el mismo responsable.
Continente y contenido pueden tener límites diferentes
El propietario necesita distinguir qué parte de la vivienda es continente y qué bienes forman su contenido. Cocina instalada, muebles, electrodomésticos y objetos del arrendatario no tienen siempre la misma consideración en todas las pólizas. Los conceptos de continente y contenido en el seguro de hogar ayudan a ordenar el inventario, pero la definición contractual de cada aseguradora prevalece para un siniestro concreto.
Conviene pedir al administrador un resumen de coberturas y, si es posible, las condiciones aplicables al edificio. Después se contrasta con la póliza particular. Dos contratos pueden coincidir en una garantía y dejar otra sin cubrir. El objetivo de la revisión no es sumar capitales de forma mecánica, sino descubrir qué bienes, responsabilidades y situaciones quedan efectivamente protegidos.
La vivienda alquilada añade una dificultad práctica: hay bienes del dueño, bienes del inquilino y zonas comunes. Un inventario inicial firmado y fotografías del estado del piso ayudan a identificar cada cosa. Sin esa base, una incidencia pequeña puede convertirse en una discusión sobre propiedad, desgaste y origen del daño.
Comprueba el uso declarado y la responsabilidad civil
Una póliza particular contratada cuando el propietario vivía en el piso puede no describir correctamente su uso actual como vivienda alquilada. El seguro comunitario no corrige por sí mismo esa discrepancia. La Ley de Contrato de Seguro da relevancia a la información sobre el riesgo y a determinadas alteraciones durante la vigencia del contrato. Eso exige revisar el cuestionario y comunicar al mediador o aseguradora lo que proceda según la póliza.
La responsabilidad civil merece una lectura separada. Si una instalación del piso causa daños al vecino, hay que saber qué póliza puede responder y con qué capital. También puede haber responsabilidad del ocupante por un hecho propio. No basta con que el recibo de la comunidad incluya la palabra «responsabilidad civil». Hay que identificar asegurado, hecho cubierto y exclusiones.
Piénsese en una fuga que obliga a reparar el techo del piso inferior y deja unos días inutilizable la cocina del inmueble alquilado. Son consecuencias distintas. Una cobertura de daños materiales, una de responsabilidad frente a terceros y una eventual prestación por inhabitabilidad pueden tener requisitos separados. La respuesta depende del contrato emitido, no de una regla general sobre edificios con seguro.
La revisión de SEAG parte de la vivienda concreta
El propietario puede reunir la póliza comunitaria, la particular, el inventario del piso y los datos del arrendamiento para detectar coincidencias y vacíos. Ese trabajo previo permite plantear preguntas precisas al profesional de seguros: qué parte del inmueble se asegura, quién es titular de cada bien y cómo se tramitaría una reclamación con dos pólizas implicadas.
SEAG ofrece un canal informativo para revisar la protección de viviendas alquiladas y facilitar el acceso a una solución aseguradora de terceros. SEAG no es aseguradora ni mediador de seguros. La propuesta, firma y administración del seguro son tareas del mediador autorizado y de la compañía que emita el contrato. Esta distinción da claridad al propietario sobre quién responde de cada compromiso.
La revisión también puede evitar pagar por coberturas innecesariamente duplicadas. No siempre conviene eliminar una garantía solo porque aparece con el mismo nombre en el seguro comunitario. Hay que comparar capital, objeto asegurado, exclusiones y franquicia antes de modificar la póliza individual.
Una decisión basada en documentos, antes de un siniestro
El propietario debería pedir al administrador la póliza vigente o la información necesaria sobre el edificio, revisar su propio contrato y explicar al mediador que el piso está alquilado. Con esa documentación puede valorar si necesita una protección específica para el continente privativo, los bienes que conserva, la responsabilidad frente a terceros o la pérdida de uso. La decisión no tiene por qué ser igual para dos viviendas del mismo edificio.
La página de seguro de hogar para vivienda alquilada permite iniciar esa revisión y conocer el papel de SEAG como colaborador informativo. El mediador autorizado será quien contraste riesgos y proponga, en su caso, una póliza concreta. La cobertura definitiva solo se conoce al leer sus condiciones y verificar que describe el uso real del inmueble.
Si ya existe un siniestro, conserva fotos, comunicaciones y números de expediente de ambas pólizas. Para los próximos alquileres, una comprobación antes de firmar reduce la incertidumbre sobre daños y responsabilidades. SEAG puede facilitar el punto de partida para esa revisión sin sustituir la función de la aseguradora y su mediador.
Si no dispones de la póliza comunitaria completa, solicita al administrador el detalle de las coberturas relevantes y sus límites. Después contacta con SEAG para conocer la vía de revisión del seguro de hogar alquilado. Llevar ambas pólizas y el inventario evita una conversación basada solo en impresiones y permite formular preguntas útiles al mediador.