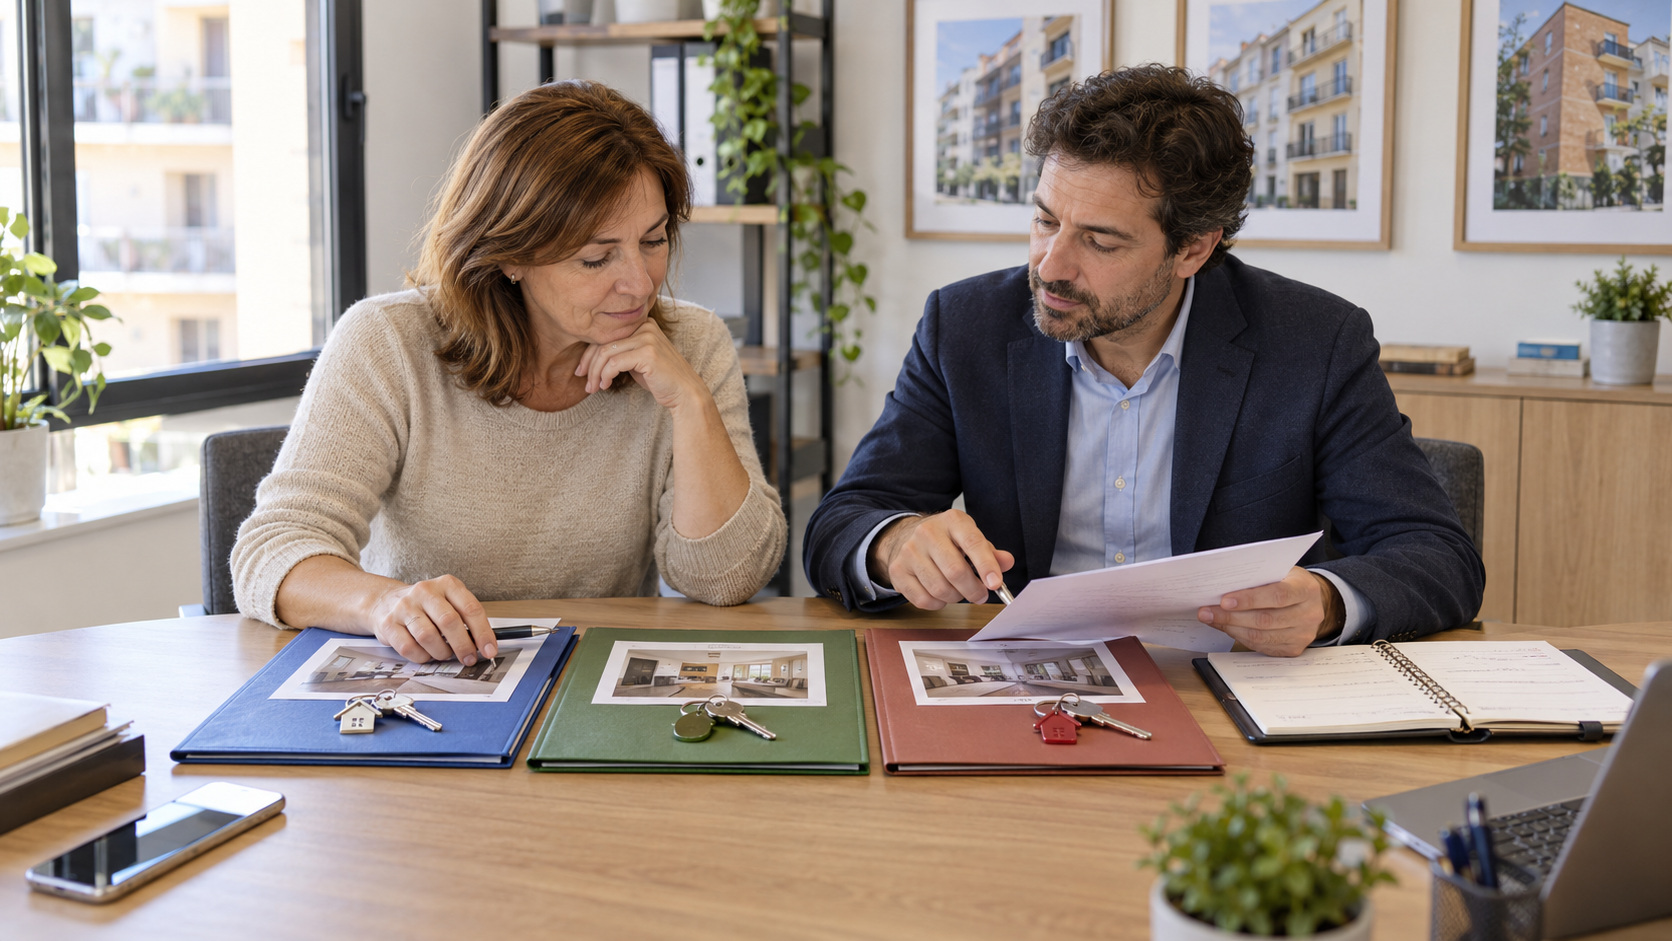
Quien alquila varios pisos puede tener la tentación de contratar lo mismo para todos y guardar los documentos en una sola carpeta. Pero una vivienda habitual con contrato estable, un piso destinado a temporada y otro con muebles del propietario presentan riesgos distintos. La protección empieza por conocer cada inmueble y su contrato, antes de escoger cualquier servicio.
Organizar una pequeña cartera no exige un sistema complejo. Basta con una ficha por vivienda que permita saber qué renta debe entrar, quién ocupa el piso, qué garantías están vigentes y a quién avisar ante una incidencia. Esa visión conjunta ayuda a detectar huecos sin confundir las obligaciones de un contrato con las de otro.
Una ficha por piso evita decisiones por inercia
Cada ficha debe identificar dirección, modalidad de arrendamiento, fechas clave, renta, ocupantes y documentación firmada. También conviene anotar cómo se acredita el estado inicial del inmueble, qué llaves se entregaron y dónde se conservan las comunicaciones. Si cambia el inquilino, la ficha debe actualizarse: una garantía anterior no debe darse por válida para un contrato nuevo sin verificarlo.
No todos los propietarios gestionan sus pisos desde la misma ciudad. Una ficha compartida con quien administra el alquiler permite localizar un recibo o un contacto sin revisar conversaciones dispersas. Hay que limitar el acceso a los datos personales a quienes intervienen legítimamente y conservar solo lo necesario durante el plazo que corresponda.
Por ejemplo, una propietaria tiene dos viviendas. Una está alquilada como residencia habitual y la otra espera un nuevo inquilino. Revisar ambas el mismo día revela que la primera tiene una renta pendiente y que en la segunda falta actualizar el inventario. Son tareas diferentes. Una afecta al cobro del contrato activo y la otra a la preparación del siguiente alquiler.
Separa el riesgo de impago del riesgo de daños
El impago compromete ingresos y puede acabar en una reclamación. Una fuga de agua, en cambio, plantea daños materiales y quizá responsabilidad frente a vecinos. Ninguna de esas situaciones se resuelve por el mero hecho de tener «algo contratado» para el piso. Conviene distinguir la protección de rentas de la protección física y comprobar qué contrato responde en cada caso.
Una garantía de cobro puede tener requisitos de alta, comunicación de la incidencia, carencia y condiciones de defensa jurídica. Una póliza de hogar tiene capitales, garantías, exclusiones y, en ocasiones, franquicias. La guía de garantías para inmuebles y cobro de rentas permite ordenar el primer bloque, pero no sustituye la lectura de cada condicionado.
En una cartera de varios pisos, anotar solo el precio anual crea una comparación engañosa. Dos viviendas con la misma renta pueden tener instalaciones y contenido muy distintos. También cambia la exposición si una se arrienda amueblada y otra vacía. La decisión útil es qué problema quiere resolver el propietario en cada dirección y cuánto riesgo seguirá asumiendo.
Revisa los contratos cuando cambia el uso del inmueble
La protección elegida debe corresponder a la realidad de cada arrendamiento. Si un piso pasa de vivienda habitual a un alquiler de temporada, hay que revisar la modalidad contractual, su causa y las condiciones de los servicios asociados. Llamar «temporal» a un contrato no basta por sí solo para definir su régimen. El uso efectivo y la documentación importan.
También pueden cambiar los bienes que permanecen en el piso. Un propietario que retira mobiliario debe actualizar el inventario y comprobar el capital de contenido declarado en su póliza. Si instala una cocina nueva, conviene revisar cómo se describe y valora. Las fotos fechadas y el acta de entrega ayudan a explicar el estado de la vivienda si surge una discrepancia posterior.
Una revisión anual común es útil, aunque las fechas de vencimiento sean distintas. Puede incluir contrato, renta, justificantes, inventario, comunicaciones y póliza de hogar de cada inmueble. Después se anotan acciones concretas y responsables. Una carpeta ordenada no garantiza un resultado, pero reduce el tiempo necesario para entender qué ha ocurrido y activar el canal adecuado.
También conviene fijar una fecha para comprobar que las tareas acordadas se han completado y que cada documento sigue vigente.
Elegir la garantía de alquiler según cada contrato
SEAG conoce situaciones de alquiler distintas y ofrece modalidades que deben valorarse por inmueble. Para una vivienda destinada a residencia habitual, su Garantía Indefinida de alquiler presenta protección del cobro de rentas y asistencia jurídica bajo sus condiciones. Otras modalidades responden a alquileres temporales o por habitaciones. No conviene trasladar una elección de un piso a otro sin comprobar el encaje del contrato.
La revisión debe hacerse antes de firmar o de sustituir a un inquilino. Hay que aportar la documentación exigida, confirmar la modalidad aplicable, leer carencias, comunicaciones y exclusiones, y conservar el condicionado aceptado. La garantía de alquiler de SEAG no es un contrato de seguro. Es una prestación de garantías y servicios jurídicos con obligaciones propias para ambas partes.
Si ya existe una incidencia, el propietario debe identificar el piso, el contrato y las cantidades afectadas antes de comunicarla. Mezclar pagos de dos inmuebles dificulta reconstruir la deuda. Un seguimiento por dirección permite al equipo jurídico valorar el caso con sus documentos y evita atribuir al servicio de un piso hechos que pertenecen a otro.
Esa disciplina sirve al comparar presupuestos: registra el coste y las condiciones de cada garantía en la ficha del piso correspondiente. El precio total de la cartera puede ser útil para hacer números, pero no explica por qué una vivienda tiene una modalidad diferente de otra.
El hogar alquilado requiere una comprobación aparte
La revisión del seguro de hogar para viviendas alquiladas puede ayudar a detectar pólizas antiguas, capitales desactualizados o coberturas que no responden al uso actual. La compañía aseguradora y el mediador autorizado determinan la propuesta y las condiciones de la póliza. SEAG actúa como entidad colaboradora y canal informativo, sin asumir el papel de aseguradora o mediador.
En el piso amueblado interesa identificar qué bienes pertenecen al dueño. En otro con instalaciones antiguas puede ser prioritaria la revisión de daños por agua y responsabilidad civil. El seguro de la comunidad también merece una consulta, pero no debe presumirse que cubre todo el contenido o los elementos privativos. Cada póliza debe leerse con el inmueble delante.
Al final, el propietario puede tener una tabla breve con una fila por piso: modalidad de alquiler, garantía de rentas, póliza de hogar, fecha de revisión y contacto para incidencias. La utilidad de SEAG está en ayudar a valorar el alquiler concreto y orientar hacia el servicio que corresponda.
Si gestionas varios pisos, reúne esas fichas y contacta con SEAG para informarte sobre las garantías adecuadas para cada contrato. Para las pólizas de hogar, contrasta después las condiciones con el mediador autorizado antes de tomar una decisión.